
Modèle de facture d'avoir Excel et Google Sheets gratuit
Un avoir conforme en quelques minutes : référence à la facture d’origine, motif, TVA à régulariser par taux et montants négatifs ou positifs au choix. À télécharger en Excel ou à copier dans Google Sheets.
Vous préférez un logiciel qui génère l’avoir en un clic ?
Ce modèle couvre très bien un avoir ponctuel. Si vous en émettez régulièrement, un logiciel de facturation crée l’avoir directement depuis la facture d’origine, reprend les lignes, et régularise la TVA dans votre comptabilité sans ressaisie. Voici les trois que je recommande pour cet usage.
Crée l'avoir depuis la facture d'origine et passe automatiquement l'écriture et la régularisation de TVA en comptabilité.
Essayer PennylaneMon avis sur Pennylane
Avoirs liés à la facture concernée en quelques clics, avec la TVA et le suivi des encaissements mis à jour.
Essayer IndyMon avis sur Indy
Un expert-comptable en ligne qui contrôle vos avoirs et reporte correctement la TVA régularisée sur vos déclarations.
Essayer DougsMon avis sur DougsCertains de ces liens sont affiliés : si vous souscrivez en passant par eux, Digitiz touche une commission, sans surcoût pour vous. Cela ne change rien à mon avis sur ces outils.
Ce que contient ce modèle de facture d’avoir
J’ai construit ce modèle pour que l’avoir soit inattaquable sur le point qui compte le plus : sa référence à la facture qu’il corrige. Le classeur compte trois feuilles :
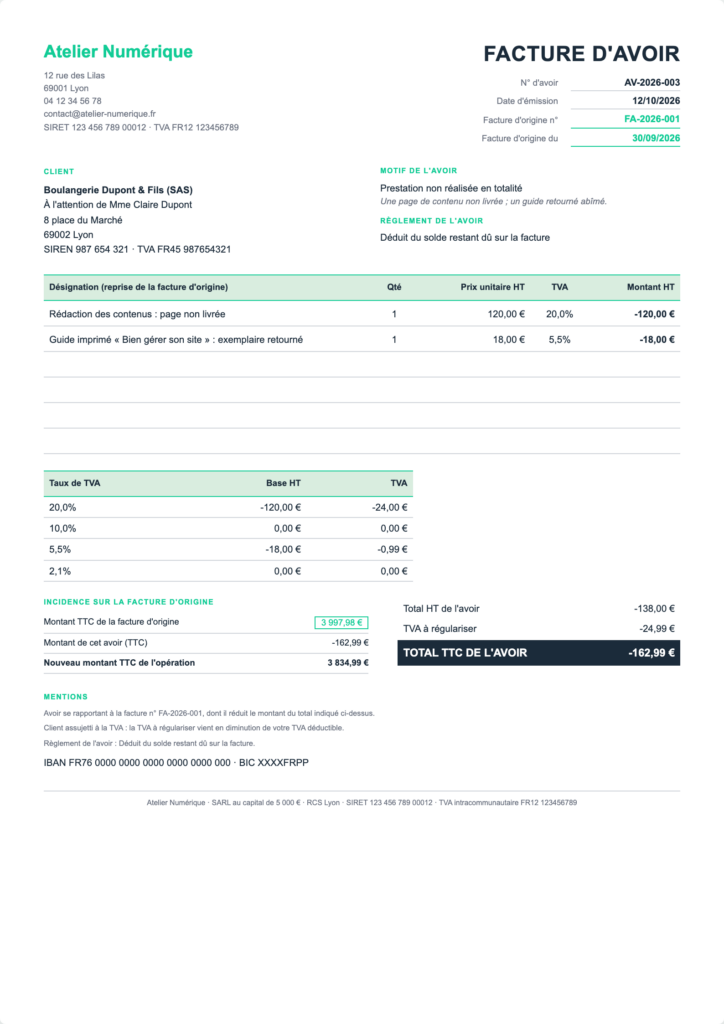
- Avoir : le document à imprimer ou à enregistrer en PDF sur une page A4. Numéro d’avoir, date, numéro et date de la facture d’origine mis en évidence en vert, client avec son SIREN, motif et mode de règlement au choix, huit lignes, récapitulatif de TVA par taux, totaux et incidence sur la facture d’origine ;
- Paramètres : vos coordonnées, le préfixe de numérotation de vos avoirs, la présentation des montants et les listes (taux de TVA, motifs, modes de règlement) ;
- Mode d’emploi : les étapes et la méthode pour annuler une facture.
Vous saisissez toujours des montants positifs, comme sur la facture. Le modèle applique le signe selon votre réglage : montants négatifs (l’avoir se lit comme une facture inversée, c’est la présentation la plus courante et la plus lisible pour un comptable) ou montants positifs (le titre « Facture d’avoir » indique alors le sens). Le bloc « Incidence sur la facture d’origine » montre en un coup d’œil le nouveau montant de l’opération une fois l’avoir déduit.
Comment l’utiliser
Renseignez vos coordonnées dans « Paramètres » et choisissez la présentation des montants. Sur la feuille « Avoir », commencez par les deux cases vertes : le numéro et la date de la facture d’origine. Indiquez ensuite le client, puis choisissez le motif dans la liste et précisez-le en une phrase dans la ligne en dessous.
Reprenez les lignes concernées de la facture d’origine, avec la quantité et le prix à créditer, et le même taux de TVA que sur la facture. Le récapitulatif calcule la base et la TVA à régulariser pour chaque taux. Reportez enfin le montant TTC de la facture d’origine dans la case verte du bas, choisissez le mode de règlement, changez le numéro d’avoir et enregistrez en PDF.
L’exemple reprend la facture de mon modèle de facture : une page de contenu n’a pas été livrée et un guide a été retourné. L’avoir crédite 138 € HT et 24,99 € de TVA, sur deux taux différents, soit 162,99 € TTC.
Dans quels cas émettre une facture d’avoir ?
Une facture émise ne se modifie pas et ne se supprime pas. Dès qu’il faut réduire ou annuler un montant déjà facturé, l’avoir est le seul document correct. Les cas les plus fréquents :
- Retour de marchandises : le client renvoie un produit défectueux ou non conforme ;
- Prestation non réalisée en totalité : une partie de ce qui était facturé n’a pas été livrée ;
- Remise accordée après coup : rabais pour un retard, ristourne de fin d’année, geste commercial ;
- Erreur de facturation : prix, quantité ou client erroné ;
- Annulation totale : la commande est annulée après facturation.
Une remise connue au moment de la vente se déduit directement sur la facture, pas par un avoir. L’avoir sert à ce qui arrive après.
Les mentions obligatoires d’un avoir
Un avoir qui se réfère à une facture précise est assimilé à une facture. Il porte donc les mentions obligatoires d’une facture, et une mention en plus qui le rend valable : la référence expresse à la facture initiale, par son numéro et sa date. La doctrine fiscale précise que l’entreprise qui accorde une remise après facturation doit adresser à son client une note d’avoir se référant à la facture initiale et indiquant le montant hors taxes de la remise et la TVA correspondante (voir le BOFiP sur les factures rectificatives). En pratique, votre avoir doit indiquer :
- son propre numéro et sa date d’émission ;
- le numéro et la date de la facture d’origine ;
- l’identité complète des deux parties, avec le SIREN et le numéro de TVA du client professionnel ;
- la désignation, la quantité et le prix des éléments crédités ;
- la base hors taxes et la TVA par taux, le total TTC de l’avoir ;
- le motif, pour que votre client et votre comptable comprennent l’écriture.
Numéroter ses avoirs
Comme une facture, un avoir reçoit un numéro unique, issu d’une séquence chronologique et continue. Deux options sont admises : intégrer les avoirs dans la série de vos factures, ou tenir une série distincte avec son propre préfixe (AV-2026-001, AV-2026-002…), à condition qu’elle reste continue, sans trou ni doublon. Le modèle utilise une série dédiée, plus lisible au moment de la clôture.
Avoir et TVA : ce qui se passe des deux côtés
Pour vous, l’avoir réduit la TVA collectée : vous la régularisez sur votre déclaration de TVA. Pour votre client assujetti, il réduit symétriquement la TVA qu’il avait déduite : il doit la reverser. C’est pour cela que le modèle détaille la TVA par taux, et que la mention « la TVA à régulariser vient en diminution de votre TVA déductible » figure en bas du document. Mon calculateur de TVA vous permet de contrôler un montant.
Cas particulier : si vous avez facturé la TVA à un taux erroné, la doctrine demande une facture rectificative qui annule et remplace la précédente, avec une référence expresse à la facture initiale et la mention explicite de son annulation. Le plus simple est alors un avoir total, qui annule la facture, suivi d’une nouvelle facture correcte avec un nouveau numéro.
Comment l’avoir se règle
Un avoir ne donne pas forcément lieu à un remboursement. Trois solutions, que le modèle propose dans une liste : le déduire du solde restant dû sur la facture d’origine, le déduire de la prochaine facture, ou le rembourser par virement. Si le client avait versé un acompte avec une facture d’acompte, l’avoir peut aussi porter sur cette facture.
Tableur ou logiciel ?
Avec la facturation électronique, les avoirs entre entreprises suivront le même circuit que les factures, par une plateforme agréée : dès le 1er septembre 2026 pour les grandes entreprises et les ETI, le 1er septembre 2027 pour les PME et les micro-entreprises. Un logiciel relie alors automatiquement l’avoir à sa facture d’origine. Je compare les solutions dans mon comparatif des logiciels de comptabilité ; les trois présentés en haut de cette page sont ceux que je conseille pour gérer avoirs et régularisations de TVA.
Trois erreurs à éviter
Oublier la référence de la facture d’origine. Sans elle, le document n’est pas un avoir mais une pièce isolée, et la régularisation de TVA peut être contestée.
Supprimer la facture au lieu de l’annuler. Une facture supprimée crée un trou dans votre numérotation. On l’annule par un avoir total, jamais en l’effaçant.
Changer le taux de TVA sur l’avoir. L’avoir reprend le taux de la facture d’origine, ligne par ligne. Si une facture reste impayée malgré l’avoir, ma lettre de relance vous aide à réclamer le solde.
- Vous pourriez aussi aimer