Est-ce que la facturation électronique vous oblige à changer de logiciel ? Devez-vous payer un abonnement ? Et concrètement, comment allez-vous envoyer et recevoir vos factures à partir de maintenant ?
Depuis le 1er septembre 2026, la réforme est entrée en vigueur. Elle concerne toutes les entreprises établies en France et assujetties à la TVA, micro-entrepreneurs compris, même ceux qui ne facturent pas de TVA. Et pourtant, je reçois chaque semaine les mêmes questions : qui est concerné, quand, avec quel outil, et à quel prix.
J’ai donc repris le sujet depuis le début, pour en faire le guide le plus complet possible. Voici ce que je vais couvrir :
- ce qu’est vraiment une facture électronique, et pourquoi un PDF par e-mail ne suffit plus ;
- qui est concerné, avec les deux dates à retenir ;
- le trajet d’une facture, les plateformes agréées et l’annuaire ;
- le e-reporting, expliqué simplement ;
- les nouvelles mentions obligatoires et les sanctions prévues ;
- quel logiciel choisir, avec six solutions comparées et testées ;
- comment activer sa plateforme, créer sa première facture et s’organiser au quotidien.
C’est parti !
Si vous préférez le format vidéo, j’ai tout expliqué en 27 minutes, du fonctionnement de la réforme jusqu’au parcours complet dans un logiciel, écran par écran :
Dans la suite, je reprends chaque point avec des schémas, les sources officielles et les tarifs relevés le 21 septembre 2026.
Qu’est-ce qu’une facture électronique ?
Quand vous créez un PDF et que vous l’envoyez par e-mail, votre facture est bien numérique. Mais pour la réforme, il faut aller plus loin : la facture doit contenir des données structurées.
Derrière ce terme, l’idée est simple. Le logiciel qui reçoit votre facture doit savoir où trouver le nom du fournisseur, celui du client, les montants, la TVA et la date. Chaque information arrive dans un champ qu’il reconnaît et qu’il peut traiter, sans que personne ne retape quoi que ce soit.
Une facture électronique a donc deux faces : les données que le logiciel exploite, et le document lisible que vous consultez. Les deux décrivent la même facture.
Trois confusions reviennent sans cesse, autant les lever tout de suite :
- Un PDF classique n’est pas une facture électronique : la DGFiP est explicite, une facture papier scannée, un PDF ordinaire ou un document envoyé par mail ne sont plus conformes ;
- Un fichier conforme joint à un e-mail ne suffit pas non plus : pour les factures concernées, l’échange doit passer par une plateforme agréée. L’e-mail peut prévenir votre client, il ne remplace pas le circuit ;
- Un devis signé électroniquement ne rend pas la facture conforme : la signature du devis est une étape commerciale, la facture et son envoi viennent ensuite.
Les trois formats : Factur-X, UBL et CII
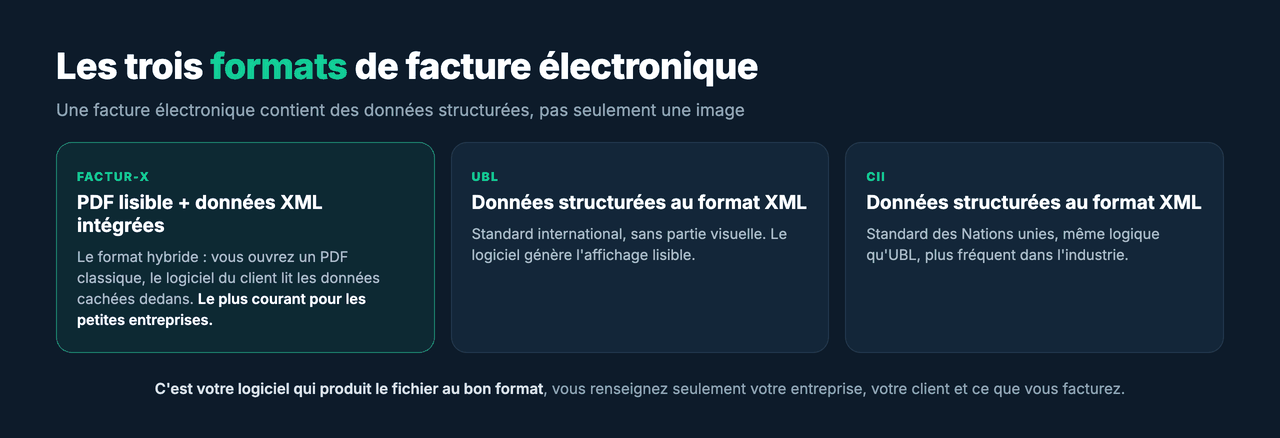
Vous croiserez trois noms. Factur-X est un PDF lisible auquel sont intégrées des données structurées : c’est le format hybride, le plus répandu chez les petites entreprises. UBL et CII organisent les informations en XML pur, et c’est le logiciel qui génère l’affichage lisible.
La bonne nouvelle, c’est que vous n’avez pas à fabriquer ces fichiers. Vous renseignez votre entreprise, votre client et ce que vous facturez, et l’outil met tout dans le bon format. J’ai détaillé les différences dans mon article sur Factur-X, UBL et CII.
Qui est concerné par la facturation électronique ?
Pour savoir ce qui vous concerne, regardez d’abord à qui vous vendez et ce que vous vendez, pas votre statut juridique.
La réforme vise les opérations entre entreprises établies en France et assujetties à la TVA. Le mot « assujettie » est essentiel : vous pouvez être assujetti à la TVA sans en facturer. C’est précisément le cas de la franchise en base. Si vous êtes micro-entrepreneur et que vous ne collectez pas de TVA, ne partez pas du principe que la réforme vous épargne : la DGFiP le confirme noir sur blanc, les micro-entrepreneurs sont concernés.
Quelques cas à distinguer tout de même :
- Certaines opérations exonérées, notamment dans la santé ou l’enseignement, bénéficient d’exclusions particulières. Ce n’est pas la même chose que la franchise en base d’un indépendant ;
- Plusieurs activités peuvent coexister : des opérations concernées et d’autres qui ne le sont pas ;
- Même une entreprise qui n’émet aucune facture doit pouvoir en recevoir de ses fournisseurs.
Vos clients en quatre groupes
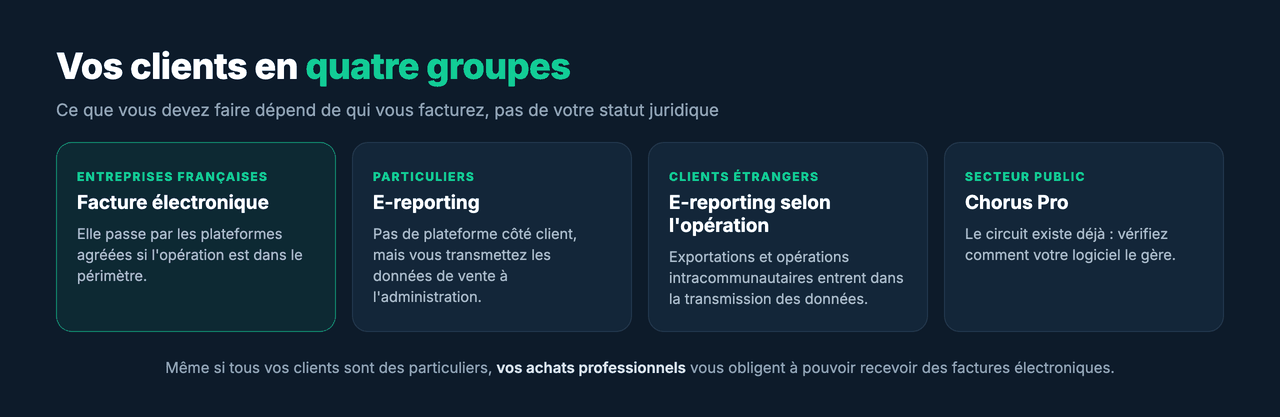
Le plus simple, pour faire le point, c’est de répartir vos clients en quatre groupes :
- Les entreprises françaises : la facture passe par le circuit électronique si l’opération entre dans le périmètre ;
- Les particuliers : pas de plateforme côté client, mais des données de vente à transmettre à l’administration, c’est le e-reporting ;
- Les clients étrangers : exportations et opérations intracommunautaires entrent aussi dans la transmission des données ;
- Le secteur public : le circuit Chorus Pro existe déjà, vérifiez comment votre logiciel le gère.
Un point que beaucoup oublient : même si tous vos clients sont des particuliers, pensez à vos achats professionnels. Votre fournisseur d’énergie ou de téléphonie peut déjà vous envoyer ses factures par une plateforme. Le type de client que vous facturez ne détermine pas ce que vous devez faire côté achats.
Le calendrier : deux dates à ne pas confondre
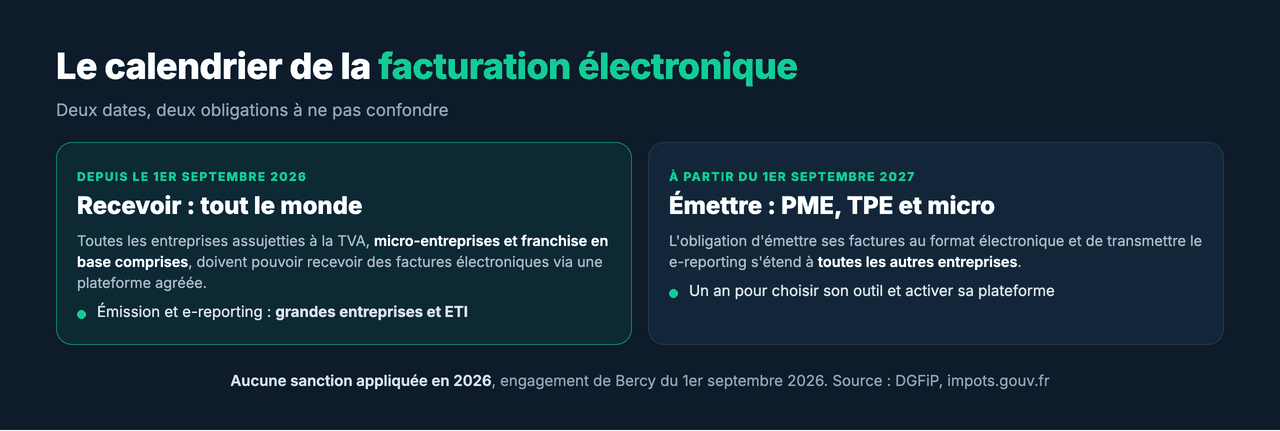
C’est la source de la plupart des confusions, alors séparons bien les deux échéances.
Depuis le 1er septembre 2026, toutes les entreprises concernées doivent pouvoir recevoir des factures électroniques. À la même date, les grandes entreprises et les ETI doivent aussi les émettre et transmettre les données prévues.
À partir du 1er septembre 2027, l’obligation d’émission et de e-reporting s’étend aux PME, TPE et micro-entreprises.
Autrement dit, pour une petite entreprise, la première chose à mettre en place, c’est la réception. Vous pouvez déjà avoir besoin de recevoir les factures de vos fournisseurs, alors que vous avez encore un an pour basculer vos propres envois.
Pendant cette transition, vous recevrez des factures de plusieurs façons. Un grand fournisseur vous les envoie par sa plateforme, un petit prestataire continue de vous envoyer des PDF. C’est normal : il n’est pas encore soumis à l’obligation d’émission.
Deux précisions rassurantes, et sourcées. D’abord, Bercy s’est engagé le 1er septembre : aucune sanction ne sera appliquée en 2026, la priorité étant l’accompagnement, et 66 % des entreprises avaient déjà choisi leur plateforme à cette date. Ensuite, si vous vous demandez si vous êtes en retard, j’ai répondu point par point dans cet article dédié. La réponse courte : non, à condition d’avoir activé la réception.
Le trajet d’une facture : plateformes agréées et annuaire
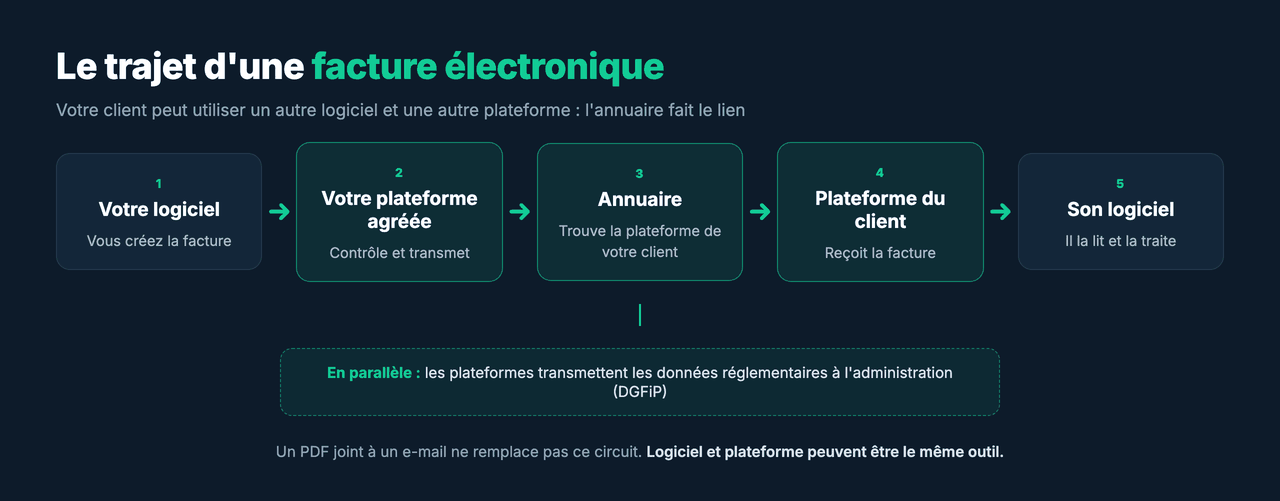
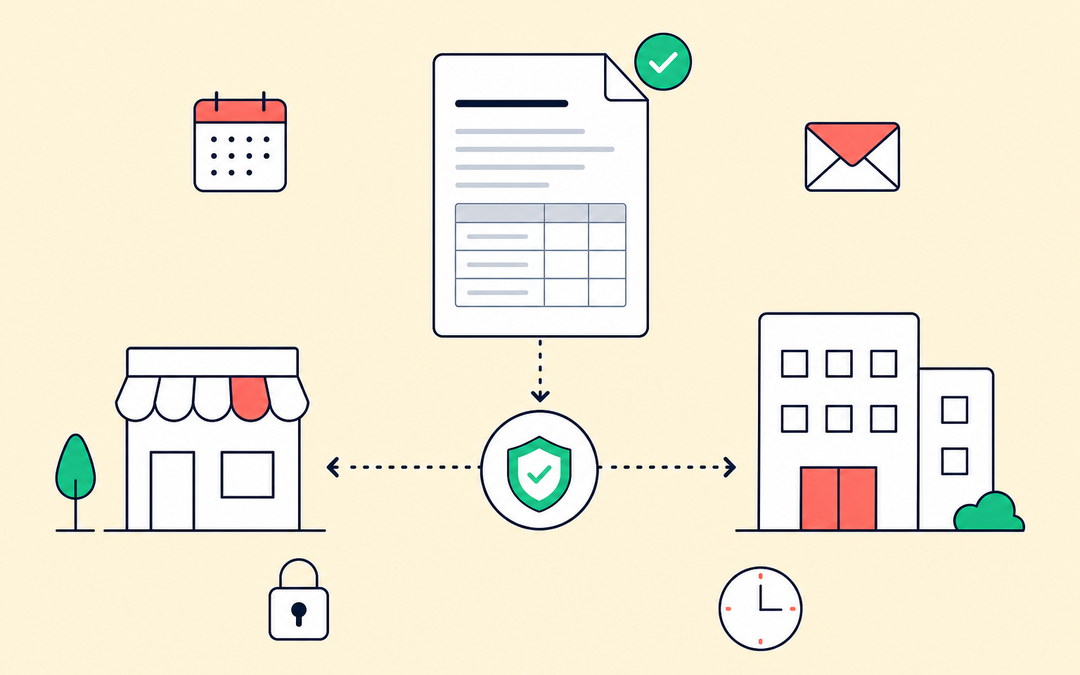
Regardons maintenant comment une facture circule. Vous la préparez dans votre logiciel. Elle passe par votre plateforme agréée, qui effectue les contrôles nécessaires et l’envoie à la plateforme de votre client. Votre client la retrouve dans son propre logiciel. En parallèle, les plateformes transmettent les données réglementaires à l’administration.
Vous verrez souvent l’abréviation PA, pour plateforme agréée. Dans les articles et vidéos plus anciens, on parlait de PDP, plateforme de dématérialisation partenaire. C’est la même chose, le nom a changé. Pour savoir si une plateforme est agréée, une seule référence : la liste officielle de la DGFiP. J’en tiens une version commentée et à jour sur Digitiz, avec les 150 plateformes classées.
Vous n’êtes pas obligé d’utiliser le même outil que vos clients
C’est la question qui revient le plus, et la réponse est nette : non. Vous pouvez travailler avec Indy et votre client avec une autre plateforme. Les plateformes sont conçues pour communiquer entre elles, et vous n’avez pas à créer un compte chez chacun de vos clients.
Pour trouver le destinataire, elles s’appuient sur un annuaire. Cet annuaire leur indique où envoyer la facture. Il faut donc que votre entreprise y soit correctement identifiée et que votre plateforme de réception soit activée. Renseigner votre adresse e-mail dans un formulaire ne suffit pas à faire cette démarche.
Deux idées reçues à écarter :
- L’annuaire n’est pas un logiciel : il sert à trouver le bon destinataire, vous n’y rédigez pas vos devis et vous n’y suivez pas vos impayés ;
- Le portail public n’est pas une plateforme gratuite de remplacement : il assure des fonctions centrales dans les échanges, mais vous devez choisir une plateforme agréée.
Deux organisations possibles
En pratique, vous avez deux façons de vous équiper :
- Tout au même endroit : votre logiciel et votre plateforme chez le même éditeur. Vous préparez vos factures et vous suivez leur envoi dans un seul outil ;
- Un logiciel connecté : vous restez dans l’outil que vous connaissez, et il se connecte à une plateforme partenaire qui prend en charge les échanges.
Les deux fonctionnent. Avant de choisir, faites-vous expliquer qui s’occupe de quoi, et surtout à qui vous adresser si une facture reste bloquée. Cette question compte autant que la liste des fonctionnalités. Et avant de changer d’outil, demandez à votre éditeur actuel ce qu’il a prévu : s’il sait se connecter au bon circuit, vous aurez surtout une activation à organiser, pas un changement complet d’habitudes. J’ai détaillé les critères pour choisir sa plateforme et ce que vos processus doivent absorber dans deux articles complémentaires.
Le e-reporting expliqué simplement
Le e-reporting, c’est l’envoi de certaines données à l’administration pour les opérations qui ne passent pas par le circuit de facturation entre plateformes. Trois situations à retenir :
- Vous facturez une entreprise française : la facture passe entre les plateformes, et les données prévues sont transmises automatiquement. Vous n’avez rien à faire de plus ;
- Vous vendez à un particulier : votre client n’a pas de plateforme, mais vous avez des données à transmettre sur cette vente ;
- Vous travaillez avec l’étranger : certaines opérations entrent aussi dans le dispositif. Un client étranger ne fait pas disparaître vos obligations.
La DGFiP distingue en réalité deux e-reporting : celui des transactions (ventes aux particuliers, opérations internationales) et celui des paiements, pour les prestations de services dont la TVA est exigible à l’encaissement. Dans les deux cas, c’est votre logiciel qui transmet, à une fréquence qui dépend de votre régime de TVA. Le e-reporting suit le même calendrier que l’émission : 2026 pour les grandes entreprises et les ETI, 2027 pour les PME et les micro-entreprises.
Les quatre nouvelles mentions obligatoires
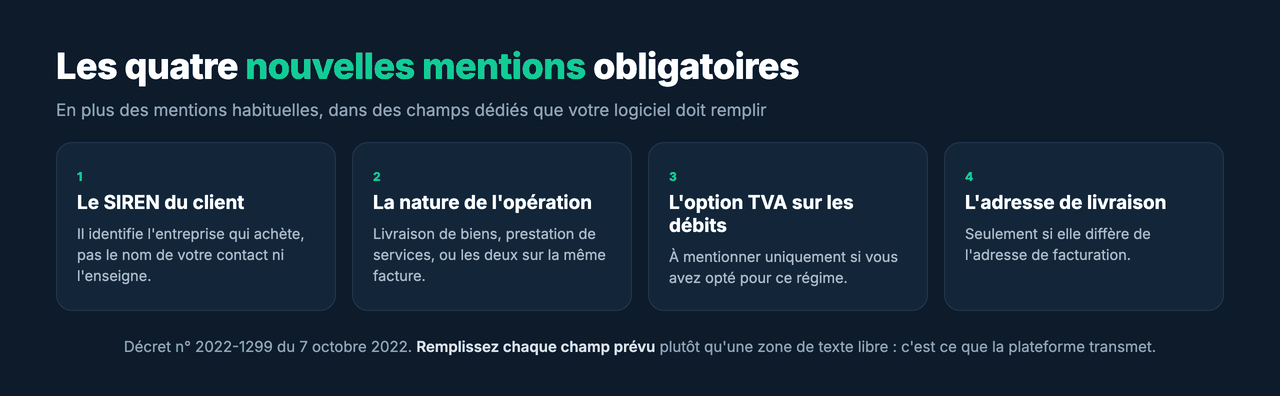
La réforme ajoute quatre informations aux mentions habituelles de vos factures, prévues par le décret du 7 octobre 2022 :
- Le numéro SIREN du client : il identifie l’entreprise qui achète, pas le nom de votre contact ni l’enseigne ;
- La nature de l’opération : livraison de biens, prestation de services, ou les deux ;
- L’option pour le paiement de la TVA sur les débits, uniquement si vous l’avez choisie ;
- L’adresse de livraison des biens, si elle diffère de l’adresse de facturation.
Le détail qui compte : l’outil doit retrouver ces informations dans les champs prévus pour les transmettre correctement. Remplissez chaque champ plutôt que de tout regrouper dans une zone de texte libre. Pour les PME et les micro-entreprises, ces mentions s’appliquent à l’émission, donc à partir de septembre 2027.
Quel logiciel choisir pour la facturation électronique ?
C’est là que le marché s’est agité. Les offres à 0 € se sont multipliées, et elles ne couvrent pas toutes la même chose. J’ai passé six solutions au crible, en partant de ce qu’un indépendant ou une petite entreprise fait vraiment : créer une facture, la faire circuler, recevoir celles des fournisseurs et partager le tout avec son comptable. Tarifs relevés en septembre 2026.
Indy
Indy est le logiciel de comptabilité pensé pour les indépendants et les micro-entrepreneurs, et c’est celui dont on parle le plus autour de la réforme. Son offre Essentiel est gratuite : devis et factures illimités, comptabilité automatisée, déclarations obligatoires, et l’activation comme plateforme agréée incluse. C’est lui que j’utilise plus bas pour montrer le parcours complet.
- Essentiel : 0 €, avec la facturation électronique ;
- Plus : 9 € HT par mois en annuel (12 € en mensuel), relances automatiques et signature électronique des devis ;
- Premium : 15 € HT par mois en annuel pour un auto-entrepreneur, à partir de 22 € HT pour une entreprise individuelle.
Mon avis : le point d’entrée le plus simple pour un indépendant français, avec le code DIGITIZ1MOIS qui offre le premier mois d’une formule payante. Réservé aux structures françaises. J’ai détaillé le parcours dans mon article sur Indy et la facturation électronique.
Abby
Abby vise le même public qu’Indy, avec une interface très guidée pour ceux qui découvrent la facturation. L’offre Basique est gratuite et couvre l’essentiel : devis, factures, suivi des paiements et conformité avec la réforme.
- Basique : 0 € ;
- Pro : 15 € HT par mois en annuel (19 € en mensuel), avec relances et signature électronique. Une promotion de rentrée affichait -35 % en septembre.
Mon avis : une alternative crédible à Indy si vous préférez son interface. Comparez les deux sur une vraie facture avant de trancher, les périmètres gratuits sont proches.
Tiime
Tiime combine facturation et compte professionnel. C’est son angle : la facture et l’encaissement au même endroit, avec un rapprochement automatique.
- Free : 0 € ;
- Smart : 17,99 € HT par mois, facturés annuellement ;
- Business : 24,99 € HT par mois, facturés annuellement.
Mon avis : intéressant si vous cherchez aussi une banque pro. Vérifiez les fonctions réellement incluses dans le plan gratuit avant de vous engager, c’est là que les offres diffèrent.
Pennylane
Pennylane est le poids lourd de la comptabilité en ligne, très présent chez les experts-comptables. Pour la réforme, il propose un plan Free réservé aux micro-entreprises : édition et réception des factures en conformité, jusqu’à 1 200 factures par an, avec quinze jours d’essai sur les plans payants.
- Free : 0 €, micro-entreprises, 1 200 factures par an ;
- Starter : 7 € par mois, règlement des factures fournisseurs en un clic, lien de paiement ;
- Essentiel : 24 € par mois, factures récurrentes, OCR et conversion des PDF importés en Factur-X.
Mon avis : le bon choix si votre comptable travaille déjà dessus, parce que la collaboration est native. Le plan gratuit n’inclut justement pas cette collaboration : c’est la première chose à vérifier.
Odoo
Odoo va plus loin que la facturation : ventes, stock, achats, suivi des clients, tout est relié. L’intérêt vient de la façon dont ces fonctions travaillent ensemble, et Odoo est plateforme agréée avec son module inclus.
- Une App Gratuite : 0 € sur Odoo Online, selon les conditions de l’offre ;
- Standard : 19,90 € par utilisateur et par mois en paiement annuel, pour combiner plusieurs applications.
Mon avis : je le choisirais si vous avez plusieurs besoins de gestion à réunir. Si vous faites quelques factures par mois, prenez un outil plus léger : le paramétrage demande du temps. Le détail est dans mon guide sur la facturation électronique dans Odoo.
SuperPDP
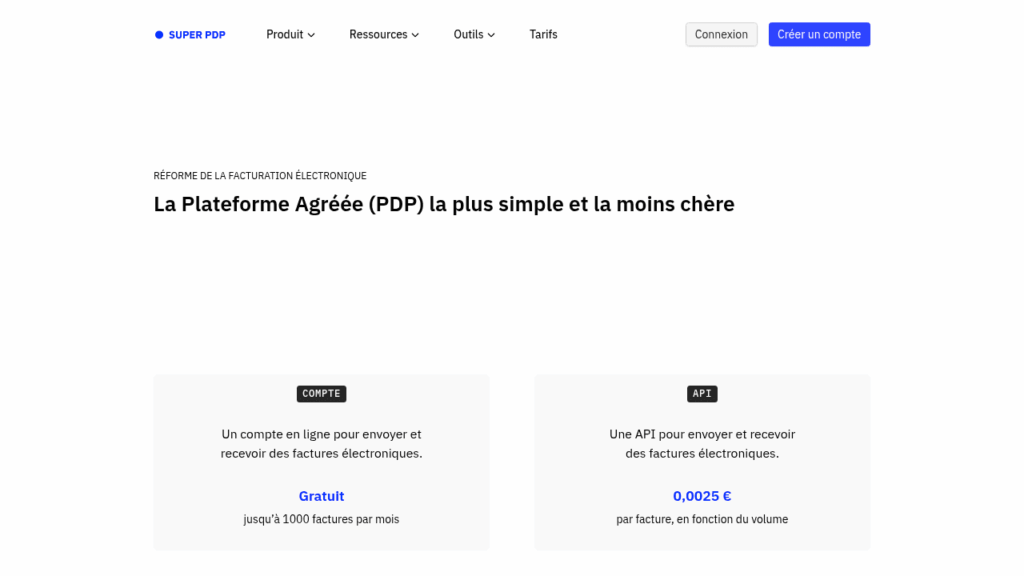
SuperPDP répond à un autre besoin : si votre logiciel actuel vous convient et que vous cherchez seulement une plateforme pour faire circuler vos factures, c’est une option à regarder.
- Compte : 0 € jusqu’à 1 000 factures par mois ;
- API : 0,01 € HT par facture jusqu’à 10 000, puis dégressif, pour connecter votre propre logiciel.
Mon avis : l’offre est sérieuse, mais la connexion d’un logiciel suppose qu’il soit compatible ou qu’un connecteur existe. Ne partez pas du principe que n’importe quel outil se branchera dessus. J’ai regardé l’offre en détail dans mon avis sur SuperPDP.
Comment départager ces solutions
Le plus utile est de partir de vos propres documents. Prenez une facture de vente habituelle et une facture fournisseur. Regardez comment vous les traitez, comment vous les partagez avec votre comptable et comment vous les récupérez. Ajoutez le coût sur une année complète, pas le prix mensuel affiché.
Pour aller plus loin, j’ai comparé les 8 logiciels de facturation électronique gratuits, puis le top 10 des logiciels de facturation électronique tous budgets confondus, et expliqué comment choisir un logiciel gratuit sans se tromper. Si votre cabinet gère vos factures, Dougs propose aussi un outil gratuit, testé de bout en bout.
Activer sa plateforme et envoyer sa première facture
Une fois l’outil choisi, il reste trois étapes concrètes. Je les montre dans Indy, mais vous retrouverez la même logique partout, même si les écrans changent.
Étape 1 : activer la réception
Commencez par vérifier les informations de votre entreprise : identité, numéro d’identification, rôle du représentant. C’est ce qui rattache l’inscription à la bonne entreprise dans l’annuaire.
Dans l’espace facturation électronique, vous confirmez votre identité avec un document lisible et valide, puis vous signez l’accord qui désigne le logiciel comme votre plateforme. Lisez ce que vous signez : le document doit concerner la bonne entreprise et préciser ce que vous autorisez.
Une fois la signature terminée, revenez dans l’application et vérifiez dans les paramètres que vous êtes bien indiqué comme inscrit. Gardez cette confirmation avec vos documents. Un compte peut être créé sans que la réception soit activée : c’est le piège numéro un.
Étape 2 : créer une facture conforme
Pour un client professionnel, renseignez la raison sociale, l’adresse et les identifiants demandés. Il faut identifier l’entreprise qui achète réellement, pas le nom de votre contact.
Ajoutez vos lignes : description, quantité, prix, TVA applicable. Si vous êtes en franchise en base, utilisez les mentions qui correspondent à votre situation. Renseignez l’échéance, les conditions de règlement et les quatre nouvelles mentions vues plus haut, chacune dans son champ.
Tant que le document est en brouillon, vous pouvez le reprendre. Une fois finalisée, une facture ne se modifie plus : vous passez par un avoir quand une correction est nécessaire.
Étape 3 : envoyer par la plateforme et suivre le statut
Pour une facture soumise au circuit électronique, la transmission passe par la plateforme. Un e-mail peut accompagner l’envoi pour prévenir votre client, mais il s’agit de la même facture, pas de deux documents.
Contrôlez ensuite son statut dans le logiciel : un e-mail envoyé ne prouve pas que la facture a été reçue par la plateforme du client. Et avant votre premier envoi, assurez-vous que la fonction est bien disponible pour votre entreprise. Pouvoir créer la facture ne suffit pas.
Côté achats, les factures de vos fournisseurs arrivent dans votre outil. Contrôlez-les quand même : le logiciel ne sait pas si vous avez commandé cette prestation, si elle a été réalisée ou si le prix correspond au devis. Puis associez chaque facture au paiement correspondant, c’est le rapprochement bancaire. Si un client ne règle qu’une partie, suivez la somme restante sans considérer la facture comme payée.
S’organiser au quotidien
Une fois l’outil en place, tout se joue sur l’organisation. Voici les points qui font la différence entre une facturation qui tourne et une facturation qui bloque.
Qui fait quoi
Qui crée les factures, qui vérifie celles des fournisseurs, et qui s’en occupe quand ça bloque ? Si vous travaillez seul, ce sera vous. Si vous êtes plusieurs, décidez-le dès le départ.
Lire les statuts
Une facture déposée, reçue et payée ne veulent pas dire la même chose. Vous pouvez aussi rencontrer un rejet technique (information manquante, identifiant incorrect, format) ou un refus commercial de votre client. Dans le premier cas, lisez le motif et corrigez. Dans le second, échangez avec le client pour comprendre le désaccord. Dans les deux cas, renvoyer plusieurs fois la même facture n’arrange rien.
Éviter les doublons
Pendant la transition, une facture peut arriver par deux canaux : sur votre plateforme et par e-mail. Avant de comptabiliser ou de payer, comparez fournisseur, numéro, date et montant.
Travailler avec votre comptable
Décidez s’il accède directement à votre outil ou si vous lui transférez les pièces, et qui prend en charge les anomalies, les déclarations et le suivi. C’est le genre de sujet que la dématérialisation des factures rend plus simple, à condition de l’avoir cadré.
Garder la main sur vos données
Avant de quitter un outil, assurez-vous de pouvoir récupérer votre dossier complet : les fichiers d’origine des factures, les données structurées et l’historique des statuts. Une simple liste de montants ne remplace pas vos justificatifs. Et si vous facturez encore sous Word ou Excel, préparer des données ne suffit pas : il vous faut une solution capable de transmettre au circuit obligatoire. L’affaire de la fuite de données chez Welyb rappelle aussi de regarder où vos pièces sont hébergées.
Les sanctions prévues
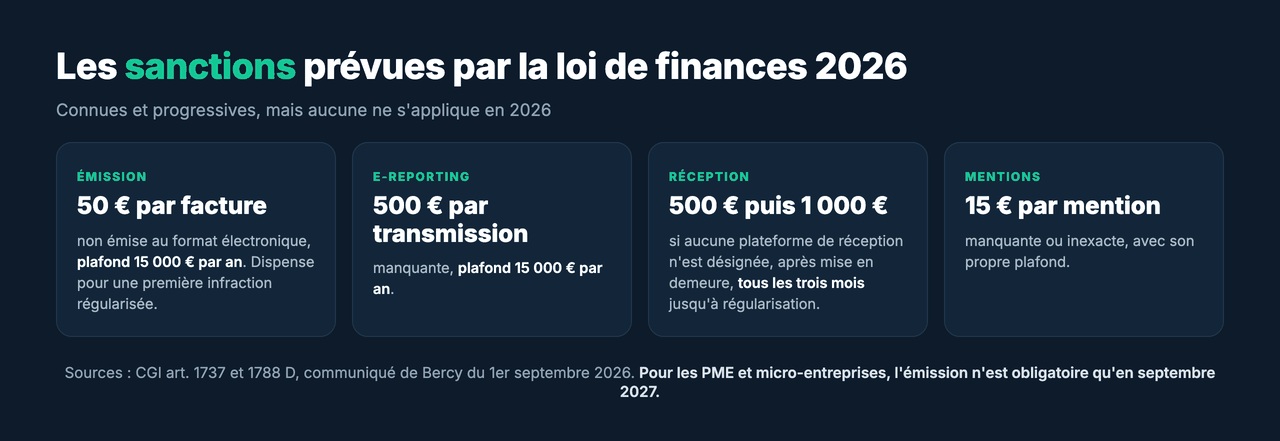
La loi de finances 2026 a relevé les montants, et il vaut mieux les connaître, même si aucune sanction ne s’applique en 2026 :
- 50 € par facture non émise au format électronique, dans la limite de 15 000 € par an, avec une dispense pour une première infraction régularisée ;
- 500 € par transmission de e-reporting manquante, même plafond annuel ;
- 500 € puis 1 000 € tous les trois mois, après mise en demeure, si aucune plateforme de réception n’est désignée ;
- 15 € par mention manquante ou inexacte, avec son propre plafond.
Pour une PME ou une micro-entreprise, l’amende d’émission ne peut donc vous concerner qu’à partir de septembre 2027. Ce qui vous expose dès maintenant, c’est l’absence de plateforme de réception. J’ai pris du recul sur ce que la réforme change vraiment, au-delà du calendrier, dans cet article sur ses vrais enjeux.
Votre plan d’action
Si vous découvrez le sujet aujourd’hui, voici l’ordre dans lequel je procéderais :
- Répartissez vos clients en quatre groupes : entreprises françaises, particuliers, étrangers, secteur public ;
- Interrogez votre éditeur actuel : est-il plateforme agréée, ou connecté à une ? À qui s’adresser en cas de blocage ?
- Choisissez votre outil en testant une vraie facture de vente et une vraie facture fournisseur, coût annuel compris ;
- Activez la réception et vérifiez dans les paramètres que l’inscription est effective. Conservez la confirmation ;
- Complétez vos fiches clients avec le SIREN et les nouvelles mentions, champ par champ ;
- Cadrez le quotidien avec votre comptable : accès, anomalies, conservation des pièces ;
- Préparez l’émission pour septembre 2027 si vous êtes une PME ou une micro-entreprise, sans attendre l’été prochain.
Conclusion
La facturation électronique n’est pas une date couperet, Bercy l’a dit lui-même. C’est un circuit à comprendre, une plateforme à activer et une organisation à poser. Les outils gratuits existent, ils sont sérieux, et pour un indépendant tout tient en une après-midi.
Le seul vrai risque, c’est de croire qu’un abonnement suffit. Vérifiez que votre réception est activée, gardez la preuve, et vous aurez fait l’essentiel avant même l’échéance de 2027.