
Modèle de facture d'acompte Excel et Google Sheets gratuit
La facture d’acompte et la facture de solde dans le même fichier : acompte et TVA calculés ligne par ligne, acomptes déduits automatiquement à la fin du projet. À télécharger en Excel ou à copier dans Google Sheets.
Vous préférez un logiciel qui gère les acomptes pour vous ?
Ce modèle fait le calcul proprement pour une commande. Si vous demandez des acomptes sur la plupart de vos projets, un logiciel de facturation génère la facture d’acompte depuis le devis signé, puis la facture de solde qui le déduit, sans rien ressaisir. Voici les trois que je recommande pour cet usage.
Génère la facture d'acompte depuis le devis signé, puis la facture de solde qui la déduit, gratuitement.
Essayer TiimeMon avis sur Tiime
Acomptes et factures de solde reliés au devis, avec le suivi des paiements reçus pour chaque projet.
Essayer AbbyMon avis sur Abby
Facture l'acompte puis le solde en déduisant automatiquement ce qui a déjà été réglé. Facturation gratuite.
Essayer IndyMon avis sur IndyCertains de ces liens sont affiliés : si vous souscrivez en passant par eux, Digitiz touche une commission, sans surcoût pour vous. Cela ne change rien à mon avis sur ces outils.
Ce que contient ce modèle de facture d’acompte
J’ai construit ce modèle pour couvrir tout le cycle d’une commande payée en plusieurs fois : la facture d’acompte au démarrage, puis la facture de solde à la fin, qui déduit ce qui a déjà été versé. Le classeur compte quatre feuilles :
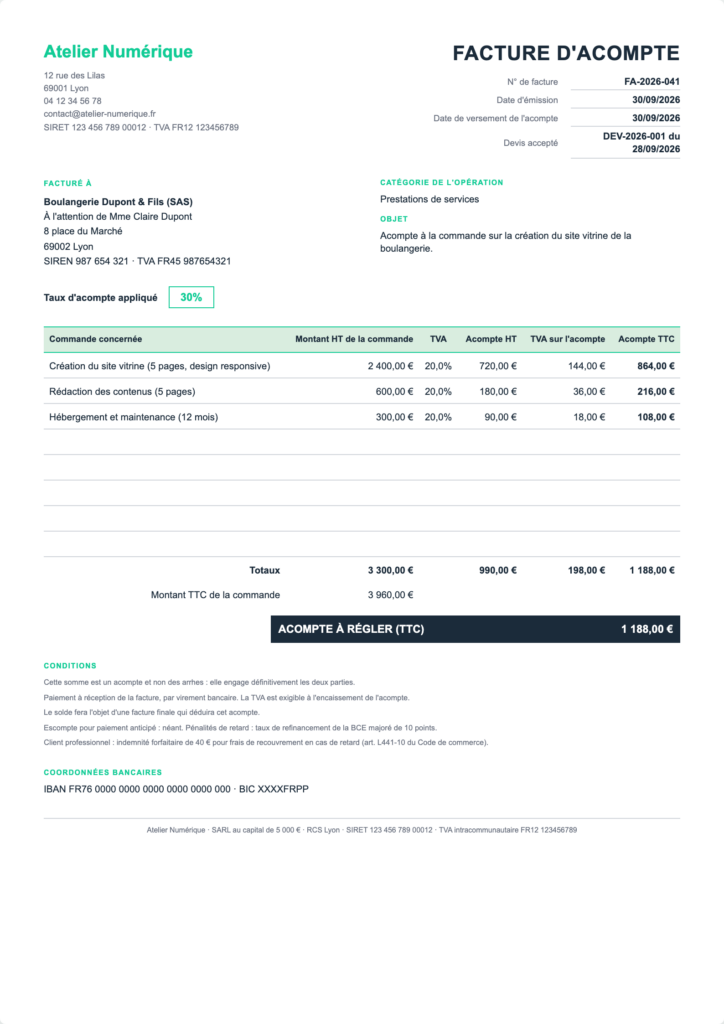
- Acompte : la facture d’acompte, prête à imprimer ou à enregistrer en PDF. Elle rappelle la commande (le devis accepté, ligne par ligne) et calcule pour chaque ligne l’acompte hors taxes, la TVA correspondante et le montant TTC ;
- Solde : la facture finale. Elle reprend automatiquement la commande complète et la facture d’acompte, puis calcule le reste à payer en HT, en TVA et en TTC. Deux lignes supplémentaires accueillent d’éventuels acomptes intermédiaires ;
- Paramètres : vos coordonnées, votre taux d’acompte habituel, votre délai de paiement et les listes ;
- Mode d’emploi : les étapes et la différence entre acompte et arrhes.
L’exemple reprend la commande de mon modèle de devis : 3 300 € HT, soit 3 960 € TTC, avec un acompte de 30 %. La facture d’acompte demande 1 188 € TTC (990 € HT et 198 € de TVA) ; la facture de solde affiche un reste à payer de 2 772 € TTC. Vous pouvez suivre le même projet du devis jusqu’au paiement final.
Comment l’utiliser
Réglez une fois votre taux d’acompte dans « Paramètres » (30 % par défaut). Sur la feuille « Acompte », indiquez le client avec son SIREN, le numéro et la date du devis accepté, puis reprenez les lignes de la commande avec leur montant hors taxes et leur taux de TVA. Si un client négocie un autre taux, modifiez simplement la case verte au-dessus du tableau. Émettez la facture dès que vous encaissez l’acompte.
À la fin du projet, ouvrez « Solde ». Les lignes de la commande et la première facture d’acompte y sont déjà. Complétez le numéro de la facture, la date de fin de la prestation, ajoutez les éventuels autres acomptes, et le reste à payer se calcule seul. Pour une facture unique sans acompte, mon modèle de facture suffit.
Acompte ou arrhes : la différence qui change tout
Les deux mots désignent une somme versée d’avance, mais leurs effets juridiques sont opposés. D’après Service Public :
- l’acompte est un premier paiement qui engage définitivement les deux parties. Le client doit payer le solde, vous devez exécuter la prestation. Celui qui se désiste peut être condamné à des dommages et intérêts ;
- les arrhes permettent à chacun de se dédire : le client qui renonce les perd, le professionnel qui renonce doit les rembourser au double.
Le point à retenir : avec un consommateur, en l’absence de précision, les sommes versées d’avance sont présumées être des arrhes. Si vous voulez un engagement ferme, écrivez « acompte » noir sur blanc dans votre devis, vos conditions générales et votre facture. Le modèle le fait dans ses conditions : « Cette somme est un acompte et non des arrhes ». Pour rédiger vos conditions générales de vente, vous pouvez partir de mon générateur de CGV, puis y préciser votre politique d’acompte.
Quand la TVA est-elle due sur un acompte ?
C’est la raison principale pour laquelle la facture d’acompte existe. En 2026, la TVA devient exigible à l’encaissement de l’acompte, et non à la fin de la prestation :
- pour une prestation de services, c’est la règle générale : la TVA est due au fur et à mesure des encaissements, acomptes compris, sauf si vous avez opté pour le paiement de la TVA d’après les débits ;
- pour une livraison de biens, c’est le cas depuis le 1er janvier 2023 : un acompte encaissé rend la TVA exigible immédiatement, comme l’a rappelé Service Public lors de la réforme. Sans acompte, la TVA reste due à la livraison.
Concrètement, la TVA de 198 € de l’exemple se déclare sur la période où vous encaissez les 1 188 €. La facture d’acompte sert de justificatif, et elle permet à votre client professionnel de déduire cette TVA dès maintenant. C’est pour cela que le modèle calcule la TVA ligne par ligne : si la commande mélange plusieurs taux, chaque part de l’acompte porte le bon taux. Mon calculateur de TVA vous permet de vérifier un montant en un instant.
Les mentions d’une facture d’acompte
Une facture d’acompte est une vraie facture. Elle porte les mêmes mentions obligatoires que n’importe quelle facture, avec quelques particularités :
- un numéro dans votre série continue, comme les autres factures ;
- la date du versement de l’acompte, qui tient lieu de date de la vente ;
- la référence de la commande ou du devis accepté ;
- la base hors taxes de l’acompte, le taux et le montant de la TVA, le montant TTC ;
- pour un client professionnel, les pénalités de retard et l’indemnité forfaitaire de 40 € ;
- les mentions de la facturation électronique, dont le SIREN du client et la catégorie de l’opération, que le modèle prévoit déjà.
La facture de solde : déduire les acomptes sans erreur
La facture finale doit présenter le montant total de l’opération, puis déduire les acomptes déjà facturés pour faire apparaître le solde. L’erreur classique consiste à refacturer la totalité de la TVA : le client la déduirait deux fois, et vous la déclareriez deux fois. Le modèle évite ce piège en déduisant les acomptes sur les trois montants, hors taxes, TVA et TTC. Dans l’exemple, le reste à payer est de 2 310 € HT et 462 € de TVA, soit 2 772 € TTC.
Si le projet est annulé après un acompte ou si le montant final baisse, ne modifiez pas la facture d’acompte : émettez une facture d’avoir qui y fait référence. Et si le solde tarde à arriver, une lettre de relance reprend les références de la facture.
Tableur ou logiciel de facturation ?
Pour quelques projets par an, ce modèle suffit. Avec la facturation électronique, vos factures d’acompte et de solde adressées à des entreprises devront passer par une plateforme agréée, dès le 1er septembre 2026 pour les grandes entreprises et les ETI, le 1er septembre 2027 pour les PME et les micro-entreprises. Un logiciel relie alors devis, acomptes et solde automatiquement. Je compare les options dans mon comparatif des logiciels de facturation électronique ; les trois présentés en haut de cette page sont ceux que je conseille pour enchaîner devis, acomptes et solde.
Trois erreurs que je vois souvent
Encaisser sans facturer. Un acompte reçu sans facture, c’est une TVA exigible que vous risquez d’oublier de déclarer, et un client professionnel qui ne peut pas la déduire.
Parler d’arrhes par habitude. Le mot a des conséquences : il autorise votre client particulier à se désister en perdant seulement la somme versée.
Oublier un acompte sur la facture de solde. Reportez chaque facture d’acompte avec son numéro : c’est ce qui permet à votre client et à votre comptable de rapprocher les paiements.
- Vous pourriez aussi aimer