Vous cherchez un compte pro, et Qonto revient dans toutes les listes. Ouverture en ligne, appli soignée, plus de 750 000 entreprises clientes : sur le papier, c’est la néobanque de référence des indépendants et des PME.
Sauf que deux points passent souvent à la trappe. Qonto est payant dès 9 € HT par mois, alors que des comptes pro gratuits existent. Et la banque Qonto n’en est pas encore une au sens juridique du terme.
Alors, qu’est-ce que vous avez en plus pour ce prix, et à quel moment la facture grimpe ? J’ai répondu à ces deux questions dans une vidéo, avec un calcul pour choisir entre Basic et Smart :
Dans cet avis, je reprends chaque point en détail, avec les écrans de l’application, la grille de frais complète et les alternatives à regarder avant de signer. C’est parti !
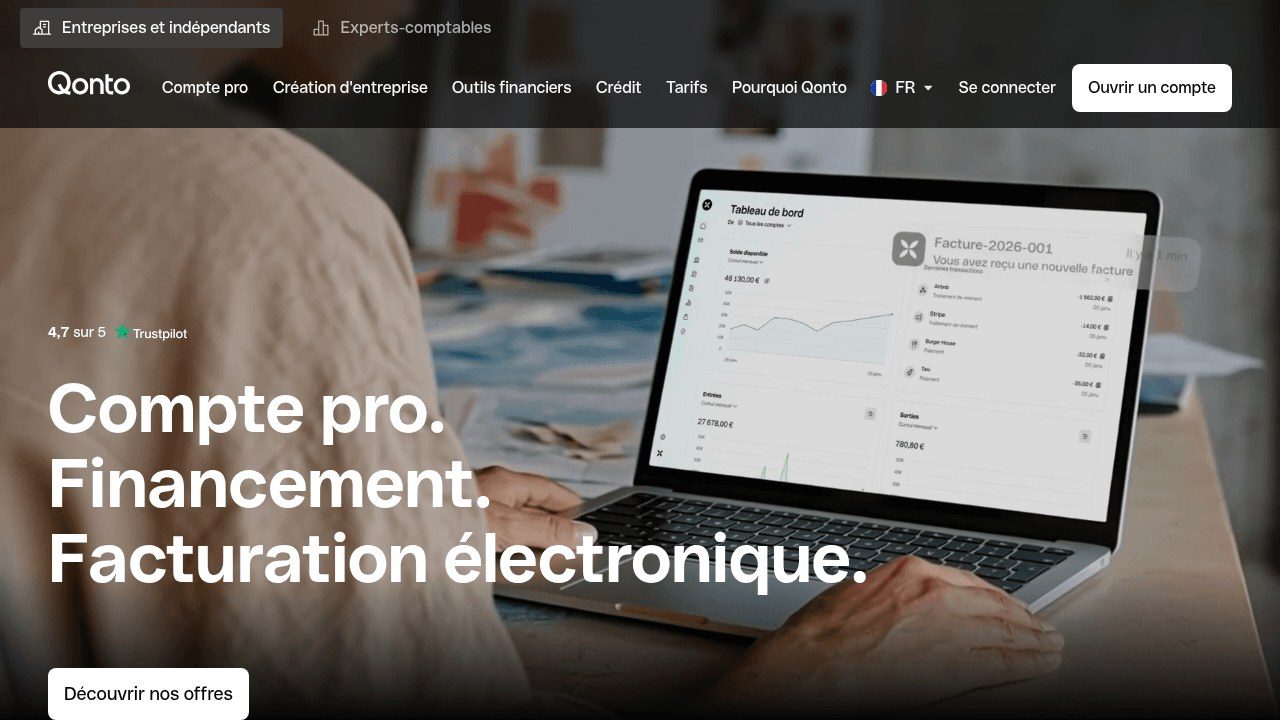
Présentation de Qonto
Qonto a été lancé en 2017 par Alexandre Prot et Steve Anavi. Leur idée : réunir dans une seule application un compte professionnel en ligne et les outils de gestion qui vont autour, comme la facturation, les notes de frais ou le lien avec le comptable.
Les dates à retenir :
- 2018 : agrément d’établissement de paiement délivré par l’ACPR, sous le numéro CIB 16958 ;
- janvier 2022 : levée de 486 millions d’euros, pour une valorisation de 4,4 milliards ;
- 2025 : demande de licence bancaire (établissement de crédit), toujours en cours d’examen ;
- 18 décembre 2025 : immatriculation comme plateforme agréée pour la facturation électronique ;
- septembre 2026 : inauguration d’un nouveau siège à Paris, pour 1 700 salariés.
Aujourd’hui, Qonto revendique plus de 750 000 clients dans 8 pays européens, dont la France, l’Allemagne, l’Italie et l’Espagne. D’après l’AFP, la fintech est rentable, mais sa croissance ralentit.
Un détail que vous verrez sur vos documents : la société s’appelle désormais QONTO SA. L’ancien nom, Olinda SAS, apparaît encore sur certaines listes officielles.
À qui s’adresse Qonto ?
Qonto ouvre des comptes à presque toutes les formes d’entreprise françaises. Les profils qui en tirent le plus :
- les indépendants et micro-entrepreneurs qui veulent un compte séparé, géré depuis leur téléphone ;
- les SASU, EURL et petites sociétés qui travaillent avec un expert-comptable ;
- les créateurs d’entreprise, qui peuvent faire leur dépôt de capital en ligne en même temps que l’ouverture ;
- les TPE et PME avec plusieurs salariés qui dépensent pour l’entreprise, grâce aux offres équipes.
Si vous êtes en train de créer votre société, j’ai calculé ce que coûte vraiment l’opération dans mon article pour créer une SASU gratuitement, dépôt de capital Qonto compris.
Par contre, Qonto n’est pas fait pour tout le monde. Passez votre chemin si :
- vos clients vous paient souvent en espèces : le dépôt est tout simplement impossible ;
- vous encaissez beaucoup de chèques, qui partent par courrier ;
- votre activité fait partie des secteurs exclus : crypto, CBD, jeux d’argent, voyance, compléments alimentaires, entre autres ;
- vous avez besoin d’un prêt sur plusieurs années, que Qonto ne fait pas lui-même.
Et si vous démarrez avec peu d’opérations, sans comptable, un compte pro gratuit fera souvent le même travail. J’y reviens dans les alternatives.
Les fonctionnalités principales de Qonto
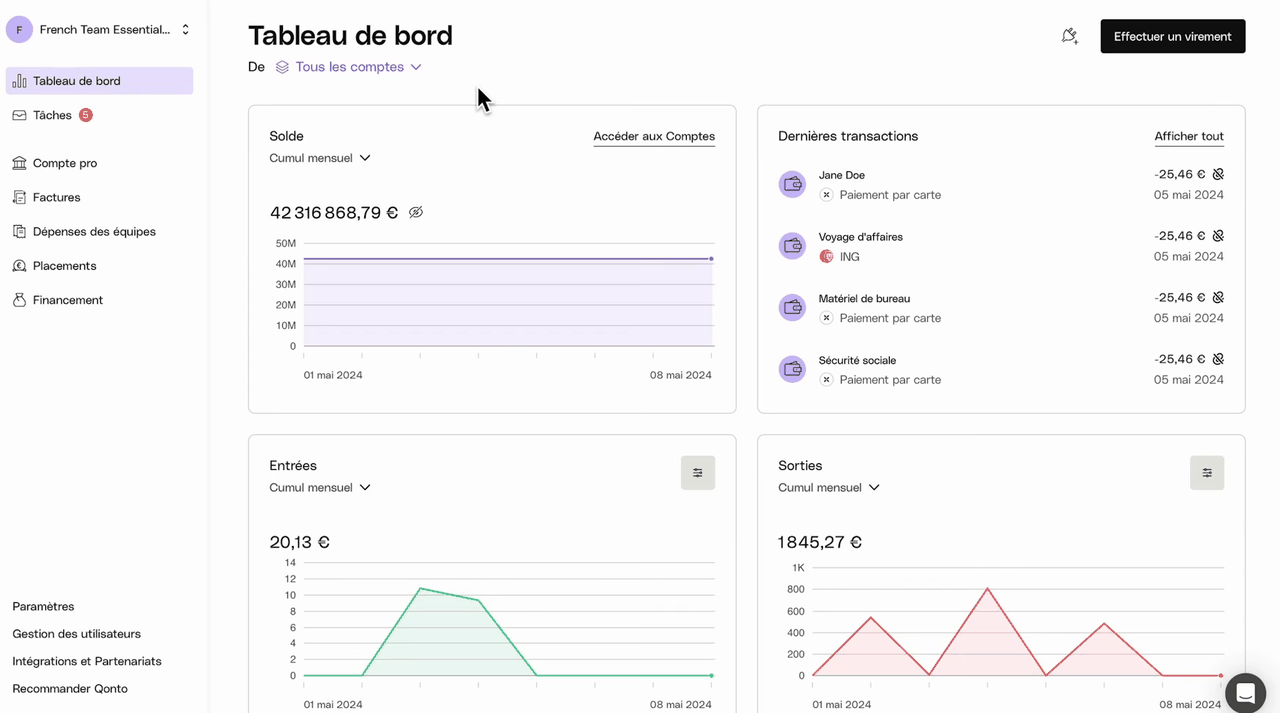
Qonto ne se résume pas à un IBAN et une carte. Tout tourne autour d’un tableau de bord qui affiche votre solde, vos entrées, vos sorties et vos dernières dépenses. Les captures de cette partie viennent des démos officielles de Qonto, en français.
L’ouverture du compte en ligne
Tout se fait en ligne, en une dizaine de minutes. Vous aurez besoin de :
- votre pièce d’identité, et celle des associés qui détiennent plus de 25 % du capital ;
- en micro-entreprise ou en EI : votre avis de situation Insee de moins de 3 mois ;
- en société : un Kbis de moins de 3 mois et vos statuts.
Vous vérifiez ensuite votre identité par vidéo, puis vous signez le contrat avec une signature électronique qualifiée. Vous recevez votre IBAN français dès l’inscription.
Qonto annonce une validation en moins de 24 heures dans la plupart des cas. Pendant ce contrôle, vous pouvez déjà recevoir des virements, mais pas en envoyer ni utiliser votre carte.
Les cartes Mastercard
Chaque offre inclut une carte Mastercard One, une carte de débit classique. Vous avez aussi des cartes virtuelles pour vos achats en ligne et vos abonnements, utilisables en magasin via Apple Pay et Google Pay.
Les plafonds de la carte One :
- 20 000 € de paiements par mois civil ;
- 1 000 € de retraits par mois, avec 2 € facturés à chaque retrait, sans aucun retrait gratuit ;
- 2 % de frais sur les paiements hors zone euro.
Si vous voyagez souvent, Qonto propose deux cartes haut de gamme en option : la Plus à 8 € HT par mois (1 % hors zone euro, assurances voyage) et la X à 20 € HT (0 % hors zone euro). Une carte One supplémentaire coûte 5 € HT par mois.
Virements, prélèvements et sous-comptes
Les virements SEPA instantanés sont activés par défaut, 7 jours sur 7, jusqu’à 100 000 € par virement. Ils ne coûtent rien de plus tant que vous restez dans le quota de votre offre.
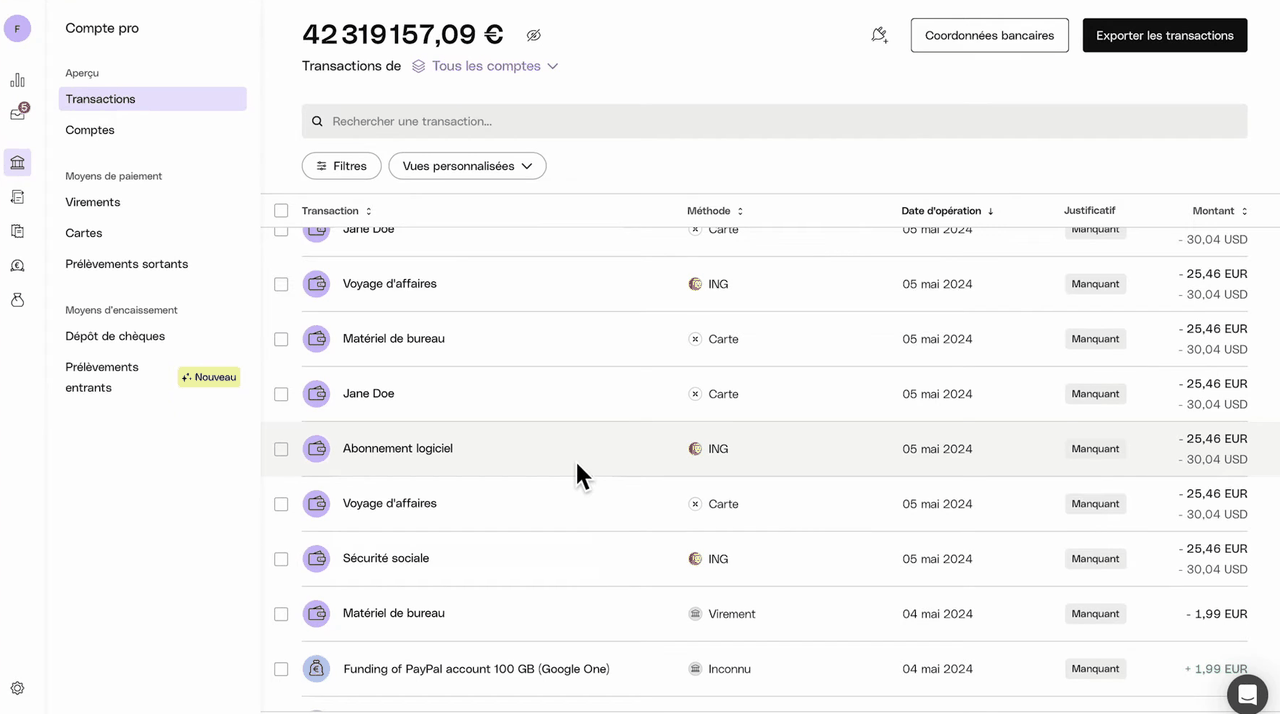
Attention au piège principal de Qonto : le quota mensuel compte les virements que vous envoyez, vos prélèvements, mais aussi les virements que vous recevez de vos clients. Au-delà, chaque opération coûte 0,20 €.
Côté prélèvements, vous pouvez aussi prélever vos clients pour un abonnement ou une facture récurrente, à 0,40 € par prélèvement encaissé sur Basic et Smart.
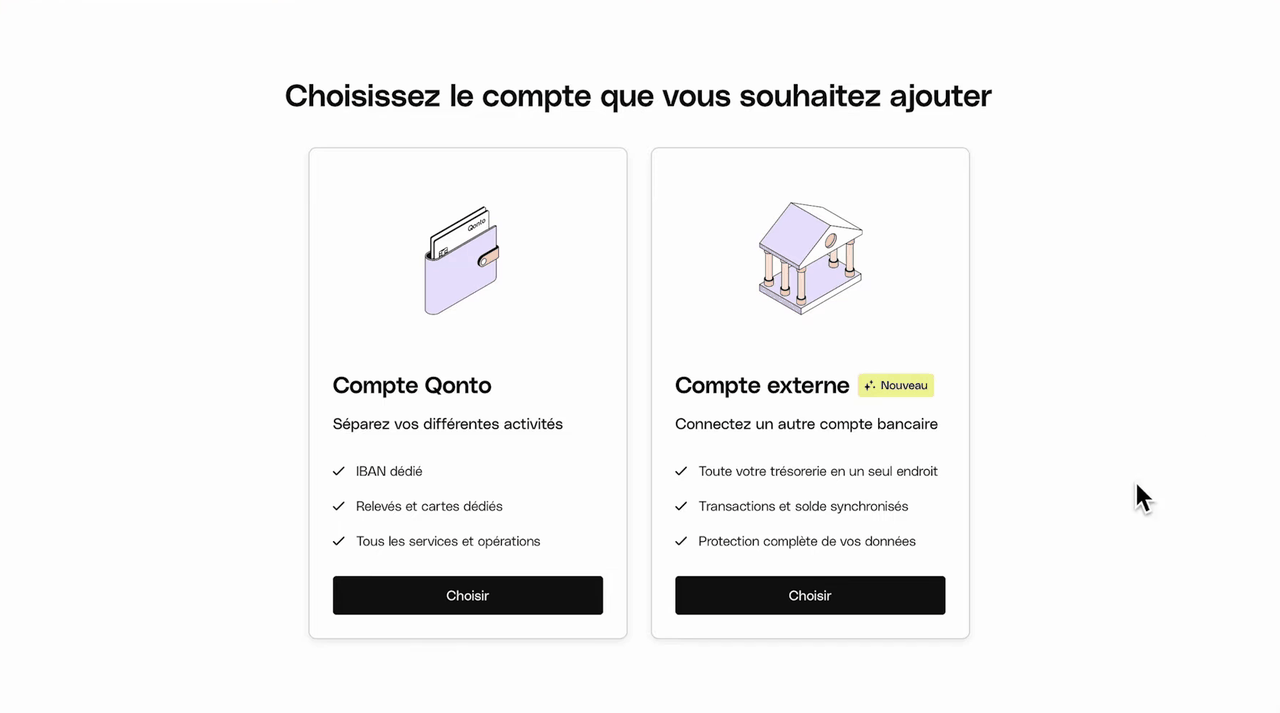
Enfin, à partir de Smart, Qonto vous laisse créer des sous-comptes avec leur propre IBAN, pour mettre de côté la TVA ou séparer une activité, et même connecter un compte d’une autre banque pour voir toute votre trésorerie au même endroit.
Encaisser vos clients : terminal, Tap to Pay et liens de paiement
Pour un artisan, un commerçant ou un coach qui reçoit en personne, c’est l’un des points forts de Qonto. Vous avez deux options pour accepter la carte :
- Tap to Pay : votre iPhone (XS ou plus récent) ou votre téléphone Android devient un terminal, sans matériel à acheter ;
- un terminal Qonto, à acheter une fois : Pocket à 99 € HT ou Pro à 199 € HT.
Les frais sont de 0,7 % sur les cartes de particuliers émises dans l’Union européenne, et de 2,6 % sur les cartes professionnelles ou étrangères. L’argent arrive le jour ouvré suivant, en un seul virement qui ne compte pas dans votre quota.
Pour les ventes à distance, les liens de paiement passent par Mollie, à partir de 1,4 % + 0,25 € par transaction. Si vous hésitez avec un terminal SumUp ou Zettle, j’ai comparé les meilleurs terminaux de paiement mobiles.
Chèques et espèces
C’est la grande limite d’un compte en ligne, et Qonto ne fait pas exception :
- pas de dépôt d’espèces, sous aucune forme ;
- pas de chéquier, ni de chèque de banque ;
- les chèques reçus s’encaissent par courrier, après une saisie dans l’appli, dans la limite de 15 000 € par chèque.
Chaque chèque coûte 2 € HT au-delà de ceux inclus dans votre offre : zéro sur Basic, 2 par mois sur Smart, 5 sur Premium. Si vos clients paient souvent en liquide ou par chèque, Qonto ne pourra pas être votre seul compte.
Devis, factures et facturation électronique
Les devis et factures illimités sont inclus dans toutes les offres. Vous créez vos documents depuis l’appli et vous suivez ceux qui restent à encaisser. Quand votre client paie sur votre compte Qonto avec le numéro de facture en référence, la facture passe toute seule en payée.
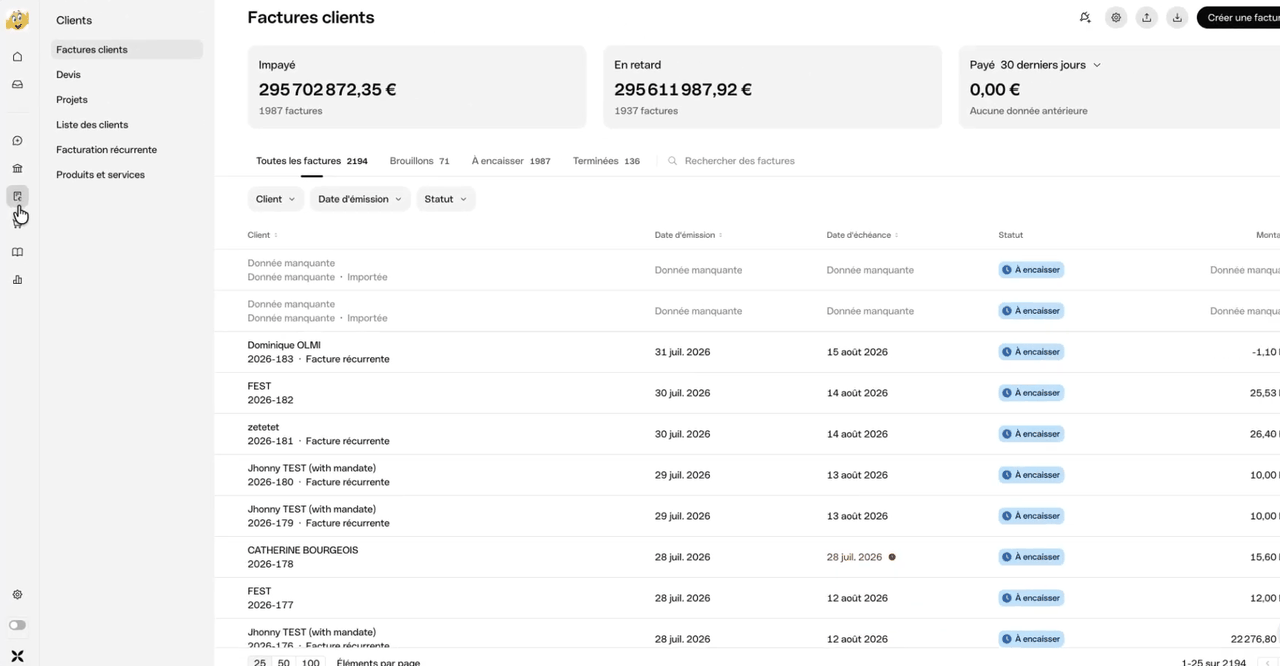
Surtout, Qonto fait partie des plateformes agréées par l’administration. Vous recevez déjà les factures électroniques de vos fournisseurs, et vous êtes prêt pour l’obligation d’envoi de 2027.
À savoir : Qonto propose aussi un logiciel de facturation gratuit, sans compte pro. J’ai détaillé les deux options dans mon article sur la facturation électronique avec Qonto, et le calendrier de la réforme est dans mon guide de la facturation électronique.
Justificatifs et lien avec l’expert-comptable
Vous prenez vos reçus en photo, et Qonto les rattache tout seul à la bonne dépense. Vous pouvez aussi transférer vos factures par e-mail, ou synchroniser Gmail pour récupérer automatiquement celles de vos fournisseurs.
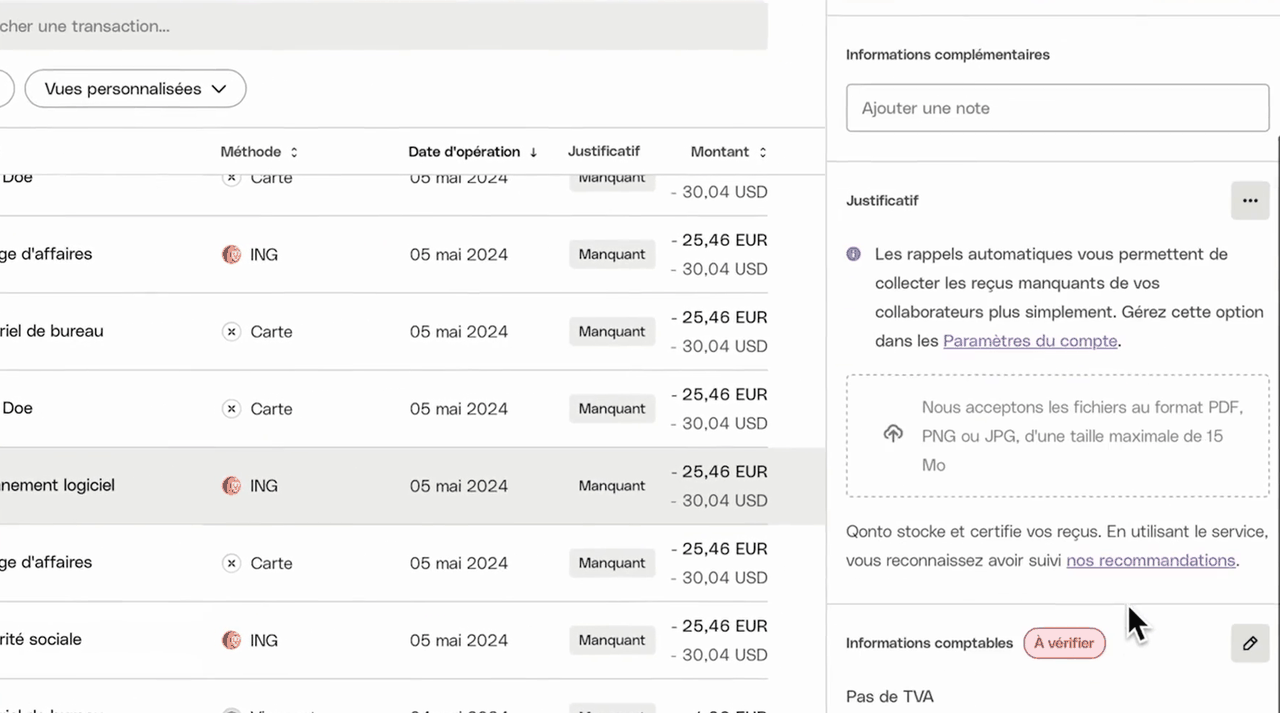
À partir de l’offre Smart, votre comptable reçoit un accès en lecture seule à vos comptes. Il récupère vos relevés et vos justificatifs sans vous les réclamer chaque fin de mois.
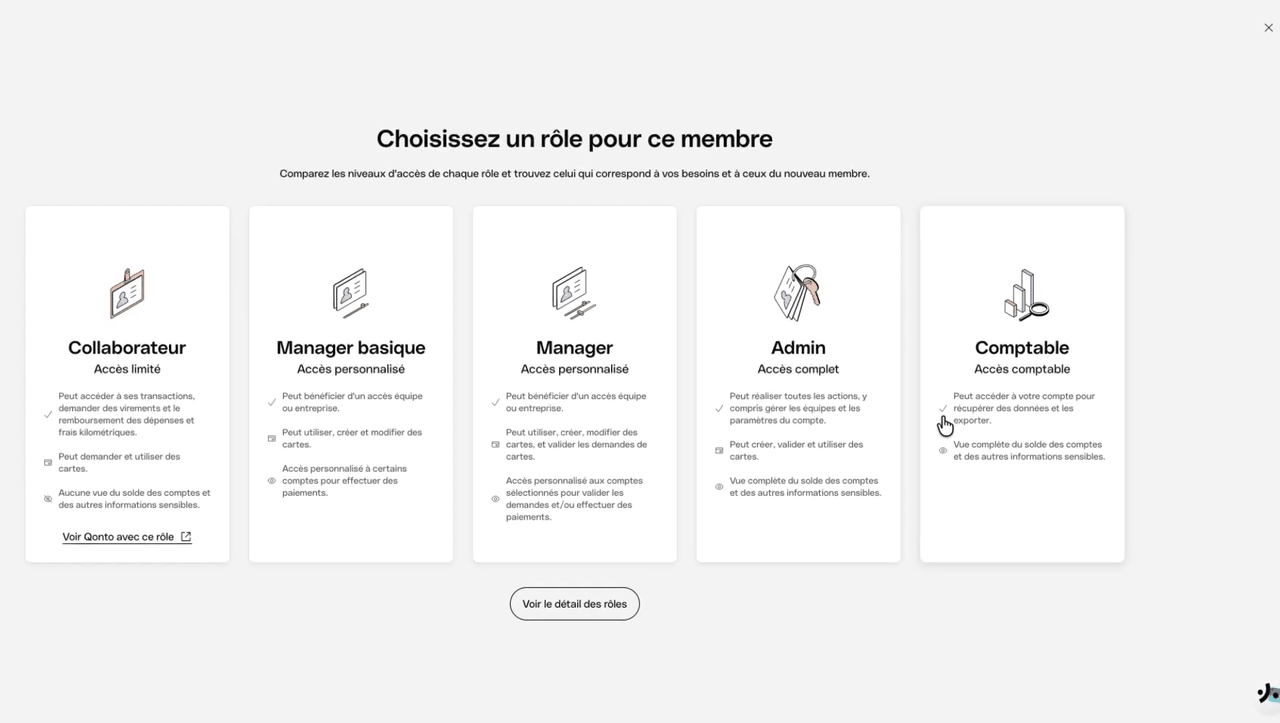
Qonto se connecte aussi aux principaux logiciels comptables : Pennylane, Tiime, Dext, Fulll, MyUnisoft, Cegid Quadra ou Sage. C’est un vrai gain de temps si votre cabinet utilise l’un d’eux. Vous pouvez lire mon avis sur Pennylane et sur Tiime pour voir ce qu’ils font de vos données bancaires.
Attention : sur Basic, cet accès comptable n’existe pas. Pour moi, c’est la vraie différence entre les deux premières offres.
Notes de frais et prévision de trésorerie
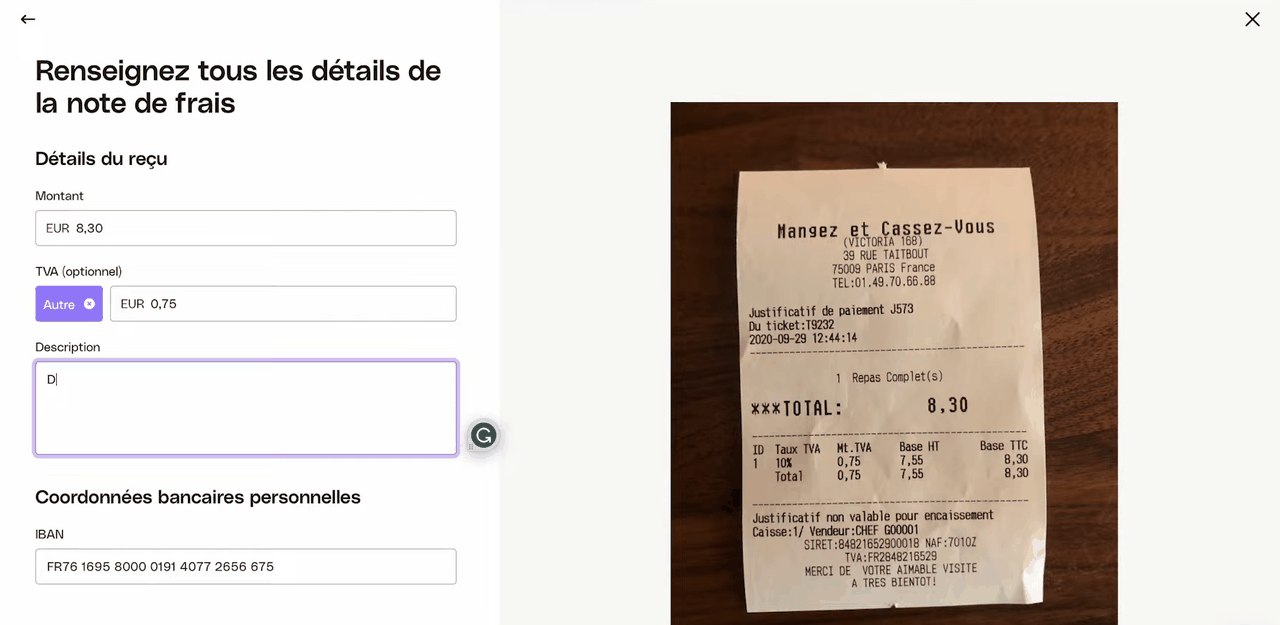
Smart débloque deux outils utiles dès que votre activité grandit. Le premier, ce sont les notes de frais : vous photographiez le reçu d’une dépense payée avec votre carte perso, et vous vous faites rembourser depuis l’appli.
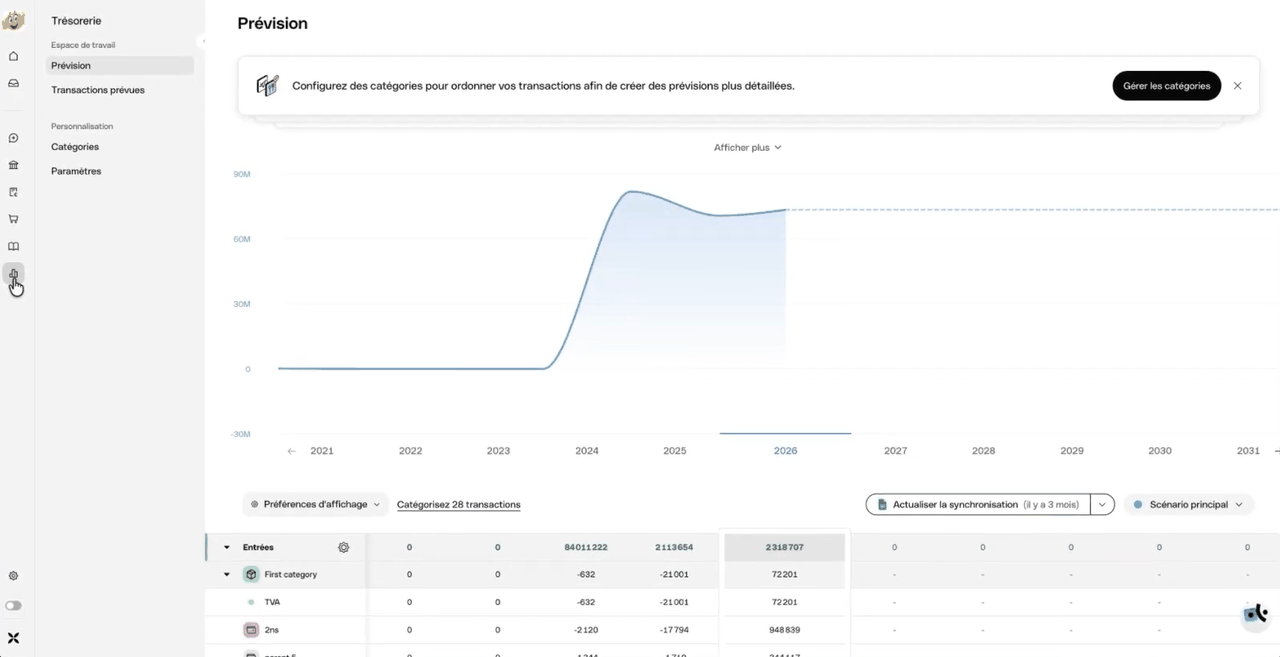
Le second, c’est la prévision de trésorerie, qui projette votre solde dans les mois à venir à partir de vos transactions passées et à venir, avec une estimation de votre TVA.
Pour gérer les notes de frais de toute une équipe, il faut passer sur les offres équipes, à partir de 49 € HT par mois. Si c’est votre besoin principal, regardez aussi mon classement des meilleurs logiciels de notes de frais.
Découvert et financement
Qonto n’étant pas une banque, il ne fait pas de crédit classique. Il propose en revanche des solutions de financement court terme, réservées aux entreprises immatriculées depuis au moins 6 mois :
- un découvert, à un TAEG de 17,5 %, à rembourser sous 60 jours ;
- une carte à débit différé (Plus ou X), jusqu’à 15 000 € par mois, sans frais si le débit tombe le 1er du mois suivant ;
- le paiement fractionné de vos factures fournisseurs, en 3, 9 ou 12 fois, à partir de 0,62 % par mois.
Pour un prêt d’équipement ou de trésorerie sur plusieurs années, Qonto vous oriente vers des partenaires. Gardez une banque traditionnelle si vous comptez emprunter.
Application mobile, IA et service client
L’application est l’argument numéro un des clients de Qonto. Elle affiche 4,7 sur 5 sur l’App Store comme sur Google Play.
Qonto ajoute aussi des agents IA et, depuis juin 2026, un serveur MCP pour relier votre compte à un assistant IA. Pour la plupart des indépendants, ce n’est pas encore décisif, mais c’est inclus dès Basic.
Le service client répond par chat 7 jours sur 7, et par téléphone tous les jours de 8 h à 20 h. Les avis le jugent rapide sur les questions simples, nettement moins sur les dossiers bloqués, j’y reviens plus bas.
Tarifs de Qonto
Qonto propose trois offres pour les indépendants et trois offres pour les équipes. Pas d’offre gratuite : vous avez 30 jours d’essai sans payer l’abonnement, mais les frais d’opérations s’appliquent dès le premier jour.
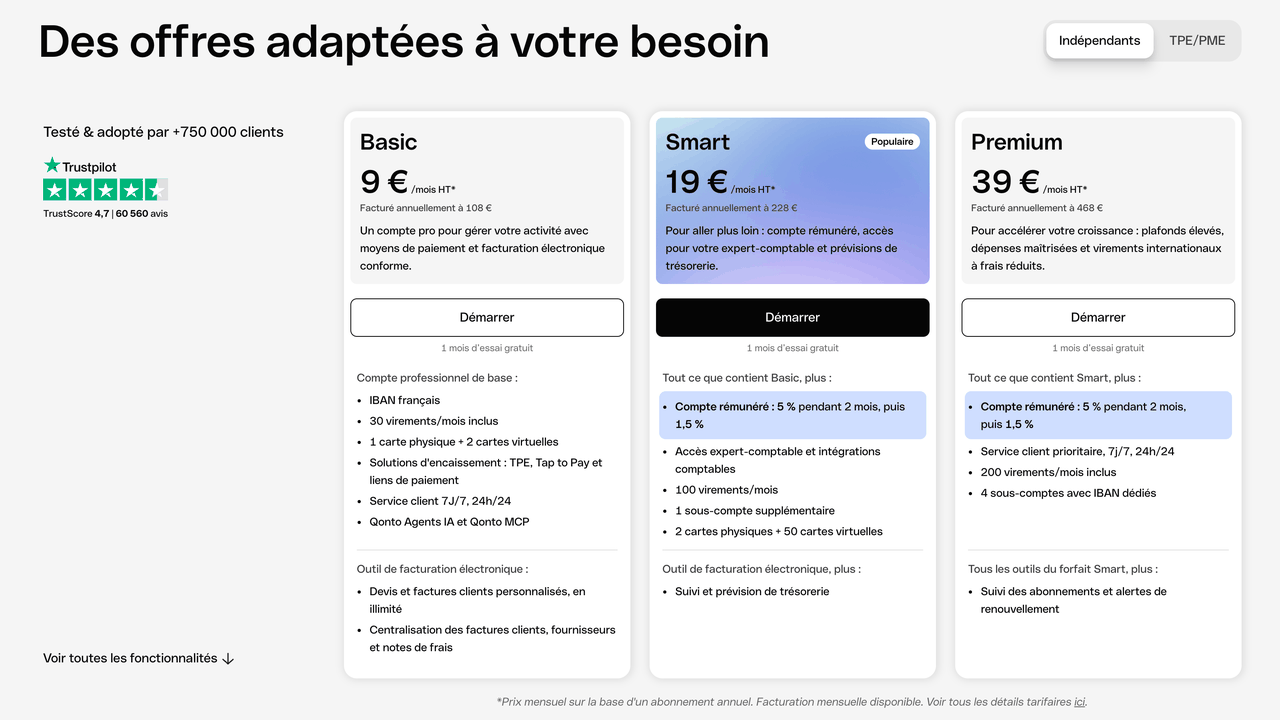
Voici ce qui change vraiment d’une offre à l’autre :
| Basic | Smart | Premium | |
|---|---|---|---|
| Prix HT par mois (à l’année) | 9 € (108 €/an) | 19 € (228 €/an) | 39 € (468 €/an) |
| Prix HT au mois, sans engagement | 11 € | 23 € | 45 € |
| Virements et prélèvements inclus | 30, puis 0,20 € | 100, puis 0,20 € | 200, puis 0,10 € |
| Cartes physiques | 1 | 2 | 2 |
| Sous-comptes avec IBAN | Non | 1 | 4 |
| Accès expert-comptable | Non | Oui | Oui |
| Rémunération du compte | Non | 1,5 % jusqu’à 50 000 € | 1,5 % jusqu’à 100 000 € |
| Chèques inclus par mois | 0 | 2 | 5 |
Premium sert surtout si vous faites beaucoup d’opérations, si vous avez besoin de plusieurs comptes séparés ou de virements internationaux moins chers. Pour une équipe, les offres démarrent à 49 € HT par mois (Essential), puis 109 € (Business) et 199 € (Enterprise), payés à l’année.
Trois points à garder en tête avant de choisir :
- tous ces prix sont hors taxes : en micro-entreprise sans TVA, ajoutez 20 %, soit 129,60 € par an pour Basic et 273,60 € pour Smart ;
- le paiement à l’année vous engage pour 12 mois, avec un renouvellement automatique ;
- ces prix ont été relevés le 28 octobre 2026 : vérifiez la page tarifs de Qonto le jour où vous signez.
Les frais qui s’ajoutent à l’abonnement
En plus de l’abonnement, certains frais peuvent faire monter la note :
- retraits : 2 € à chaque fois avec la carte One ;
- paiements hors zone euro : 2 % du montant ;
- virements en devises : 0,8 % pour le dollar, la livre et le franc suisse, 1,8 % pour les autres, avec 5 € HT minimum ;
- chèques : 2 € HT par chèque au-delà de ceux inclus ;
- compte inactif : 30 € par an, après 12 mois sans activité.
Le quota de Basic mérite un calcul. Si vous recevez 25 virements de clients dans le mois et que vous en envoyez 15, vous êtes à 40 opérations.
Sur Basic, ça fait 10 de trop, donc 2 € par mois et 24 € sur l’année. Pas énorme, mais Basic reste taillé pour une petite activité.
Basic ou Smart : comment choisir ?
L’écart entre les deux offres est de 120 € HT par an. Smart le rembourse de deux façons.
D’abord, la rémunération à 1,5 % par an, jusqu’à 50 000 €, à condition de faire au moins 5 paiements ou virements par mois (les virements reçus ne comptent pas). Avec 8 000 € en moyenne sur le compte, vous touchez environ 120 € par an, soit la différence de prix.
Les nouveaux clients profitent en plus de 5 % pendant les deux premiers mois.
Ensuite, l’accès comptable : si votre cabinet récupère vos relevés et justificatifs tout seul, vous gagnez quelques heures chaque année.
Mon conseil : prenez votre relevé du mois dernier et comptez tous vos virements, reçus et envoyés. Si vous dépassez 30, ou si vous avez un comptable, prenez Smart directement. Sinon, démarrez l’essai sur Smart et redescendez sur Basic avant la fin des 30 jours si l’accès comptable ne vous sert pas.
Qonto est-il une vraie banque ?
C’est la question qu’on oublie de se poser avant d’y mettre toute sa trésorerie. Et la réponse est non, pas encore.
Qonto est un établissement de paiement, agréé et contrôlé par la Banque de France via l’ACPR. Il a demandé sa licence d’établissement de crédit en 2025, et attend toujours la réponse. L’AFP rapportait en septembre que la réponse était espérée « dans les prochains mois ».
Ce que ça change pour votre argent
Votre argent n’est pas mélangé avec celui de Qonto. Chaque jour ouvré, il est mis de côté sur des comptes séparés, ouverts dans de grandes banques comme la Société Générale, Natixis ou le Crédit Mutuel Arkéa. Si Qonto faisait faillite, ses créanciers ne pourraient pas y toucher.
Par contre, vous n’avez pas encore la garantie des dépôts jusqu’à 100 000 € du FGDR, comme dans une banque classique. Qonto l’écrit lui-même dans son centre d’aide : cette protection n’arrivera qu’une fois la licence obtenue.
C’est aussi ce statut qui explique l’absence de chéquier, de dépôt d’espèces et de prêt sur plusieurs années.
Le vrai risque : un compte bloqué pendant un contrôle
Comme tous les établissements financiers, Qonto doit vérifier régulièrement qui sont ses clients et d’où vient leur argent, pour lutter contre le blanchiment. Il vous envoie alors un questionnaire ou vous redemande des documents.
Tant que vous répondez dans les délais, le compte reste actif. Mais si le contrôle traîne, le compte peut être suspendu, et votre argent devient inaccessible le temps de la vérification. Fin août, L’Agefi parlait de plusieurs dizaines de comptes bloqués ou clôturés, et Qonto a expliqué avoir renforcé ses vérifications.
Sur 750 000 entreprises, c’est peu. Mais quand ça tombe sur votre seul compte, vous ne pouvez plus payer vos fournisseurs ni vos salariés.
Mon conseil, si Qonto devient votre compte principal : gardez un petit compte ailleurs, avec de quoi tenir un mois. Et répondez vite à toute demande de documents.
Avantages et inconvénients
Les points forts de Qonto
- une application très claire, notée 4,7 sur 5 sur les deux stores ;
- une ouverture 100 % en ligne, validée en moins de 24 heures dans la plupart des cas ;
- l’encaissement par carte sur téléphone ou terminal, à 0,7 %, avec l’argent le lendemain ;
- la facturation électronique incluse, avec une plateforme agréée par l’État ;
- de nombreuses intégrations comptables et un accès dédié pour votre expert-comptable (Smart) ;
- un compte rémunéré à 1,5 % à partir de Smart ;
- un service client 7 jours sur 7.
Les points faibles de Qonto
- aucune offre gratuite, et 20 % de plus pour les micro-entrepreneurs sans TVA ;
- un quota de 30 opérations sur Basic qui compte aussi les virements reçus ;
- des retraits toujours payants et 2 % de frais hors zone euro ;
- ni espèces ni chéquier, et des chèques encaissés par courrier ;
- pas encore de garantie des dépôts du FGDR, en attendant la licence bancaire ;
- des comptes bloqués pendant les contrôles, avec un support difficile à joindre dans ces cas-là ;
- un engagement de 12 mois reconduit automatiquement en paiement annuel.
Avis clients sur Qonto
Sur Trustpilot, Qonto affiche 4,7 sur 5 pour 60 696 avis au 28 octobre 2026. C’est l’une des meilleures notes du secteur, avec un volume d’avis que peu de concurrents atteignent.
Dans les avis positifs, deux choses reviennent :
- une application simple, agréable au quotidien ;
- des conseillers rapides et aimables : beaucoup d’avis à 5 étoiles sont laissés juste après un échange avec le support, en citant le prénom du conseiller.
Les avis négatifs de septembre et octobre 2026 racontent presque tous la même histoire. Le reproche numéro un :
- un compte bloqué pendant un contrôle, parfois juste après l’ouverture ou le dépôt de capital, de quelques jours à plusieurs semaines ;
- un support difficile à joindre à ce moment-là, avec des réponses automatiques ;
- des clôtures de compte décidées par Qonto sans explication détaillée.
Point positif : Qonto répond à presque tous ces avis. Sur les 40 avis négatifs publiés entre le 21 septembre et le 27 octobre, il a répondu à 34. Mais les blocages restent le premier reproche, de loin.
Les alternatives à Qonto
Qonto joue sur le créneau du compte pro en ligne pour indépendants et TPE. Voici les trois concurrents français que je regarderais en premier :
- Shine : une offre gratuite (3 virements par mois, puis 0,50 € HT), et Start à 9 € HT par mois à l’année. Contrairement à Qonto, Shine accepte les dépôts d’espèces. Mon avis complet sur la banque Shine détaille ses limites, et j’ai mis les deux face à face dans mon comparatif Shine vs Qonto.
- Indy : un compte pro gratuit avec IBAN et carte Mastercard, virements émis et reçus gratuits, couplé à un logiciel de comptabilité. Idéal pour un indépendant sans expert-comptable. Voir mon avis sur le compte pro Indy.
- Blank : le compte pro du Crédit Agricole pour les indépendants, à partir de 6 € HT par mois avec 30 virements et un outil de devis et factures.
Vous hésitez avec Revolut Business ? Je les ai comparés dans mon article Qonto vs Revolut. Et pour voir tout le marché, j’ai classé les 10 meilleures banques pro en ligne et sélectionné les banques pour freelances et indépendants.
Mon avis final sur Qonto
Pour gérer votre activité au quotidien, Qonto fait très bien le travail. L’appli est claire, l’encaissement par carte est bien pensé, et avec Smart, le lien avec votre comptable vous fait gagner du temps.
Mais Qonto se paie, et il n’est pas encore une banque. Le bon choix dépend surtout de votre profil :
- vous êtes en micro-entreprise, avec peu d’opérations et sans comptable : Basic suffit, mais un compte pro gratuit comme celui d’Indy fera aussi l’affaire ;
- vous avez une SASU ou une petite société avec un expert-comptable : je prendrais Smart, que la rémunération rembourse en bonne partie dès quelques milliers d’euros de trésorerie ;
- vous encaissez des espèces ou beaucoup de chèques : gardez une banque classique, ou regardez Shine ;
- vous avez des salariés qui dépensent pour l’entreprise : passez directement sur les offres équipes.
Et dans tous les cas, si Qonto devient votre compte principal, gardez un second compte ailleurs. Le jour où un contrôle bloque le premier, vous pourrez quand même payer vos fournisseurs.
Et vous, si vous êtes client et que vous avez déjà eu un de ces contrôles, combien de temps a-t-il duré ? Dites-le en commentaire sous la vidéo, ça aidera ceux qui hésitent.