Vous voulez accepter la carte bancaire sur un marché, à domicile ou dans votre boutique, sans louer un boîtier à votre banque pendant quatre ans ?
Ça tombe bien : un terminal de paiement mobile s’achète aujourd’hui pour quelques dizaines d’euros, et certains fournisseurs vous laissent même encaisser avec votre seul smartphone.
Le vrai coût, ce n’est pas le boîtier. C’est la commission prélevée sur chaque paiement, qui va de 0,5 % à 1,75 % selon l’offre. Sur 1 500 € encaissés par mois, 1,75 % représente déjà 315 € par an.
Pour chaque fournisseur, je vous donne le prix des terminaux, la commission et le délai de versement. C’est parti !
Mon terminal de paiement préféré : SumUp
 SumUp★★★★★ 4,8/5 D-Score Digitiz
Si je ne devais en garder qu’un, ce serait SumUp. Le terminal s’achète une seule fois, dès 34 € HT, sans location ni engagement, et l’argent arrive le lendemain sur son compte pro gratuit.
Vous payez 1,75 % par paiement, ou 0,89 % sur les cartes européennes de particuliers avec Paiements Plus, intéressant au-delà de 2 600 € encaissés par mois.
Vous encaissez déjà beaucoup ? Regardez aussi Qonto ou myPOS. Le quiz ci-dessous vous aide à trancher.
Quel terminal de paiement est fait pour vous ?
Répondez à 5 questions et mon quiz compare vos réponses aux trois terminaux en tête de ce classement. Il vous les classe selon votre situation, en 30 secondes.
Tableau comparatif des meilleurs terminaux de paiement mobiles
Voici les 10 fournisseurs de ce classement, avec le prix d'entrée de leurs terminaux et leur commission relevés en octobre 2026. Le D-Score est ma note sur 5 pour ce comparatif.
| # | Fournisseur | Idéal pour | Gratuit et prix | D-Score | |
|---|---|---|---|---|---|
| 1 | SumUp |
Démarrer sans engagement | Sans abonnement Dès 34 € HT, 1,75 % |
★★★★★ 4,8/5 |
Découvrir |
| 2 |  myPOS |
Argent disponible à la seconde | Sans abonnement Dès 39 € HT, 1,69 % |
★★★★★ 4,7/5 |
Découvrir |
| 3 |  Qonto |
Clients Qonto, gros volumes | Compte Qonto requis Dès 99 € HT, 0,7 % |
★★★★★ 4,6/5 |
Découvrir |
| 4 |  Square |
Boutique avec caisse gratuite | Sans abonnement Dès 19 € HT, 1,65 % |
★★★★★ 4,6/5 |
Découvrir |
| 5 |  PayPal POS |
Vendeurs déjà sur PayPal | Sans abonnement Dès 29 € HT, 1,75 % |
★★★★★ 4,5/5 |
Découvrir |
| 6 |  Revolut Business |
Clients Revolut Business | Compte Revolut requis Dès 139 € HT, 0,8 % + 0,02 € |
★★★★★ 4,4/5 |
Découvrir |
| 7 |  Smile&Pay |
Cartes pro et étrangères | Minimum 4,90 € HT/mois 1,55 % toutes cartes |
★★★★★ 4,3/5 |
Découvrir |
| 8 |  Stancer |
Beaucoup de petits paniers | Sans abonnement Terminal offert, 0,7 % + 0,07 € |
★★★★★ 4,3/5 |
Découvrir |
| 9 |  Viva.com |
Large choix de matériel | Minimum 4,99 €/mois Dès 49 € HT, 1,69 % |
★★★★★ 4,2/5 |
Découvrir |
| 10 |  Yavin |
Restaurants et bars | Sur devis Sur devis |
★★★★★ 4,1/5 |
Découvrir |
1. SumUp
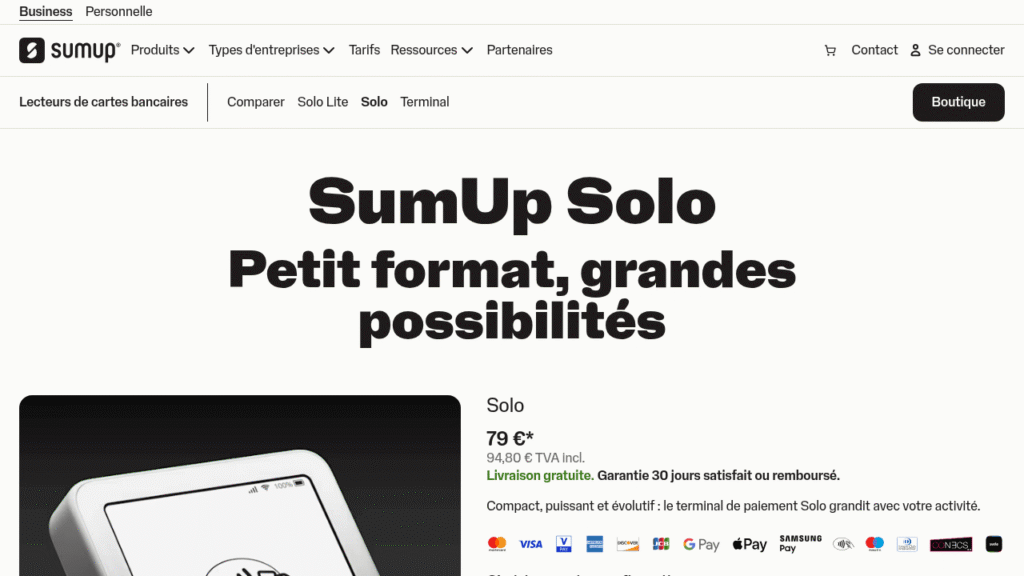
SumUp est le terminal que l'on croise le plus chez les commerçants, artisans et indépendants. Son modèle est simple : vous achetez le boîtier une seule fois, sans location ni engagement, et vous payez 1,75 % par paiement, quelle que soit la carte.
J'ai consacré une vidéo complète à SumUp : le choix du terminal, l'encaissement au quotidien, le compte pro et surtout le calcul du coût sur 12 mois face à une banque.
Voici l'essentiel à retenir de l'offre.
Les fonctionnalités clés de SumUp :
- Trois terminaux : le Solo Lite qui se connecte à votre téléphone, le Solo autonome en 4G et Wi-Fi, le Terminal avec imprimante pour la restauration
- Tap to Pay : votre iPhone ou votre Android NFC devient un terminal, sans boîtier
- Toutes les cartes : American Express, cartes étrangères et titres-restaurant (Swile compris)
- Liens de paiement par SMS ou WhatsApp pour un acompte, à 2,5 %
- Compte pro gratuit : l'argent arrive le lendemain avant 7 heures, même le week-end
- Caisse gratuite dans l'application, avec un catalogue et le suivi des ventes
L'application et le compte pro sont gratuits : vous ne payez que le terminal et la commission.
- Solo Lite : 34 € HT, il fonctionne avec votre smartphone
- Solo : 79 € HT, autonome avec 4G incluse et station de recharge
- Terminal : 169 € HT, avec imprimante de tickets
- Sans abonnement : 1,75 % par paiement en face à face
- Paiements Plus : 19 € par mois ou 189 € par an, et 0,89 % sur les cartes européennes de particuliers
Mon avis : si vous encaissez peu ou si votre activité est saisonnière, je prendrais SumUp sans hésiter : pas de location, pas d'engagement, et un mois sans vente ne coûte rien. Au-delà de 2 600 € par mois, passez à Paiements Plus.
Pour aller plus loin, lisez mon avis complet sur SumUp.
2. myPOS
myPOS se distingue par une promesse rare : l'argent de chaque vente arrive en quelques secondes sur votre compte myPOS, week-end compris. Sa gamme va du Tap to Pay gratuit au terminal Android avec imprimante, et trois formules font baisser la commission selon votre volume.
Les fonctionnalités clés de myPOS :
- Versement instantané sur le compte myPOS, avec IBAN et carte Mastercard
- Six terminaux : Glass (Tap to Pay), Go 2, Flex, Go Combo, Ultra et la borne Sigma
- Commission dégressive : de 1,69 % à 0,79 % selon la formule choisie
- Compte multidevise pour encaisser et payer en plusieurs monnaies
La formule One est sans abonnement : vous ne payez que le terminal et la commission.
- Terminaux : Go 2 à 39 € HT, Flex à 69 € HT, Go Combo à 99 € HT, Ultra à 179 € HT
- One : 0 € par mois, 1,69 % par paiement
- Plus : 19 € par mois, 0,89 % par paiement
- Pro : 39 € par mois, 0,79 % par paiement
- Cartes pro, hors Europe et Amex : 2,69 % en One, 2,49 % en Plus et Pro
Mon avis : myPOS est idéal si votre trésorerie est tendue : l'argent est disponible à la seconde. En contrepartie, tout passe par son compte, chaque virement sortant coûte 1 € en formule One, et des frais d'inactivité de 20 € tombent après 10 mois sans vente.
3. Qonto
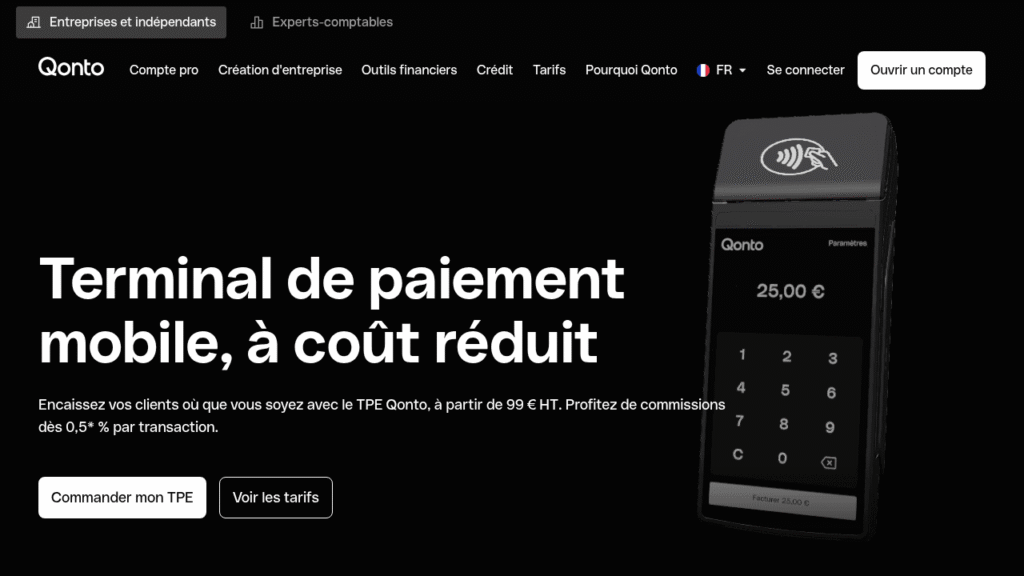
Déjà client de Qonto ? La banque pro en ligne propose son propre terminal, avec la commission la plus basse du classement : 0,7 % sur les cartes européennes, et même 0,5 % au-delà de 20 000 € encaissés par mois.
L'argent arrive sur votre compte le jour ouvré suivant.
Les fonctionnalités clés de Qonto :
- TPE Pocket : 170 grammes, 4G et Wi-Fi, il tient dans la poche
- TPE Pro : avec imprimante de tickets intégrée
- Tap to Pay pour encaisser avec votre téléphone, même avant la livraison du terminal
- Titres-restaurant dématérialisés (Swile, Conecs) et pourboires
- Terminal remplacé dès le lendemain en cas de panne
Le TPE est inclus dès la formule Basic, mais il faut un compte Qonto payant.
- TPE Pocket : 99 € HT
- TPE Pro : 199 € HT
- Commission : 0,7 % sur les cartes de l'Union européenne, 2,6 % sur les cartes pro et hors UE
- Compte Qonto : dès 9 € HT par mois en annuel
Mon avis : pour une entreprise qui encaisse plusieurs milliers d'euros par mois, Qonto est imbattable sur la commission. Attention : le terminal reste la propriété de Qonto et se rend en fin de contrat. Pour le compte qui va avec, lisez mon avis sur le compte pro Qonto. Vous cherchez encore votre banque ? Voici mon classement des meilleures banques pro en ligne.
4. Square
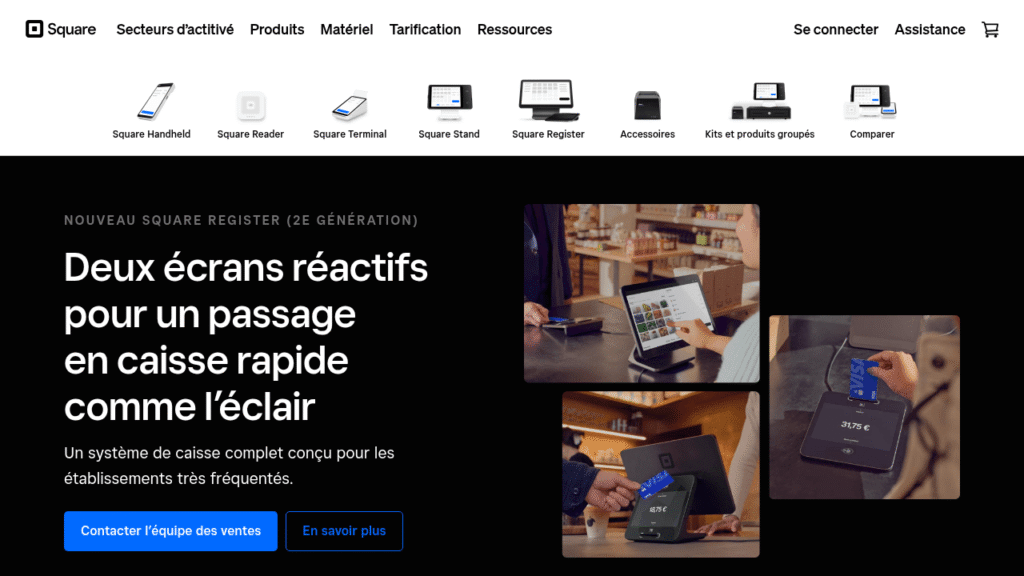
Géant américain du paiement, Square vend en France le lecteur le moins cher du classement : 19 € HT.
Sa commission de 1,65 % sur les cartes européennes est un peu plus basse que celle de SumUp, et son logiciel de caisse gratuit est l'un des plus complets du marché.
Les fonctionnalités clés de Square :
- Gamme complète : Reader, Terminal avec imprimante, Handheld, Stand pour iPad et Register à deux écrans
- Caisse gratuite : catalogue, stocks, fichier clients et fidélité
- Titres-restaurant numériques : Edenred, Swile, Pluxee et Up Déjeuner
- Matériel payable en 3, 6 ou 12 fois sans frais
- Versement le jour ouvrable suivant
Pas d'abonnement obligatoire : vous payez le matériel et la commission.
- Square Reader : 19 € HT
- Square Terminal : 165 € HT, avec imprimante
- Square Handheld : 199 € HT
- Commission : 1,65 % sur les cartes européennes, 3,15 % sur les cartes hors EEE
Mon avis : Square est un excellent choix pour une boutique ou un café qui veut une vraie caisse sans abonnement. Sa limite : la marque reste peu connue en France, avec seulement 150 avis sur son profil Trustpilot français (3,3/5).
5. PayPal POS (ex-Zettle)
Vous connaissez peut-être Zettle : le terminal de PayPal s'appelle désormais PayPal POS. Son atout : un tarif unique de 1,75 %, American Express comprise, et un premier lecteur à 29 € HT. L'argent arrive sur votre compte PayPal Business en quelques minutes.
Les fonctionnalités clés de PayPal POS :
- PayPal Reader : nouveau lecteur à écran tactile et USB-C, qui remplace le Zettle Reader 2
- PayPal Terminal : autonome, avec une version à lecteur de codes-barres
- Caisse gratuite : stocks, cartes cadeaux et rapports de ventes
- Écosystème PayPal : paiement par QR code, en 4 fois et en ligne
Pas d'abonnement ni d'engagement : seulement le matériel et la commission.
- PayPal Reader : 29 € HT pour le premier lecteur, puis 79 € HT
- PayPal Terminal : 199 € HT, ou 249 € HT avec lecteur de codes-barres
- Commission : 1,75 % sur toutes les cartes
Mon avis : PayPal POS est logique si vous vendez déjà en ligne avec PayPal : tout remonte au même endroit. En revanche, il n'existe aucune formule pour faire baisser la commission, et les liens de paiement ne sont plus ouverts aux nouveaux comptes.
6. Revolut Business
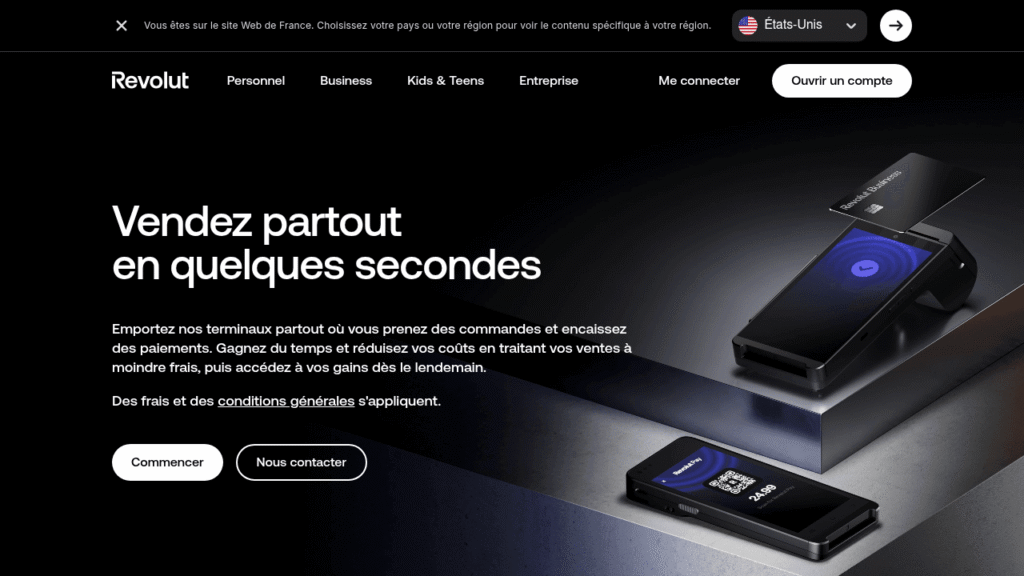
Arrivés en France en février 2026, les terminaux de Revolut Business visent les commerçants qui ont déjà un compte chez la néobanque. La commission est très basse, 0,8 % + 0,02 € sur les cartes françaises et européennes, et l'argent arrive en 24 heures, week-end compris.
Les fonctionnalités clés de Revolut Business :
- Deux terminaux : le Terminal avec imprimante et le Terminal Lite, plus léger, avec reçus numériques
- Tap to Pay sur iPhone, à 0,8 % + 0,10 €
- Logiciel de caisse gratuit : plan de salle, commandes en cuisine, paiement par QR code à table
- eSIM intégrée et mode hors ligne
Aucun frais mensuel pour encaisser, mais il faut un compte Revolut Business payant.
- Revolut Terminal : 189 € HT
- Terminal Lite : 139 € HT
- Commission : 0,8 % + 0,02 € sur les cartes de particuliers, 2,6 % + 0,02 € sur les cartes pro et internationales
- Compte Revolut Business : dès 10 € par mois
Mon avis : si vous êtes déjà client Revolut Business, c'est l'une des offres les plus rentables du marché. Sinon, ajoutez l'abonnement du compte au calcul, et sachez que les titres-restaurant ne sont pas annoncés.
7. Smile&Pay
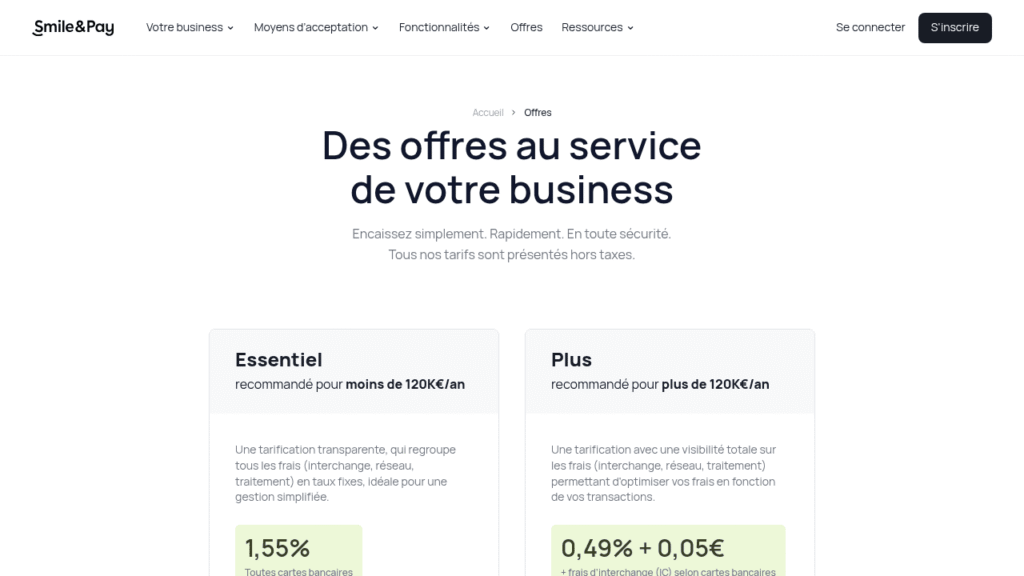
Établissement de paiement français agréé par l'ACPR, Smile&Pay mise sur la simplicité : une commission tout compris de 1,55 %, quelle que soit la carte, cartes pro et étrangères comprises. Vous gardez votre banque actuelle, et les fonds arrivent à J+1 ouvré.
Les fonctionnalités clés de Smile&Pay :
- Quatre terminaux : Mini Smile en Bluetooth, Smart Smile, Super Smile et Maxi Smile sous Android
- Tap to Pay sur iPhone et Android, sans supplément
- Tous les titres-restaurant (Conecs, Swile, Edenred, Pluxee, Up Déjeuner), à 0,10 € par transaction
- Formule saisonnière facturée à l'année pour les activités intermittentes
Pas d'abonnement, mais un minimum mensuel s'applique si vous encaissez peu.
- Essentiel : 1,55 % sur toutes les cartes, avec un minimum de 4,90 € HT par mois sous 350 € encaissés
- Plus : 0,49 % + 0,05 € + interchange, avec un minimum de 59 € HT par mois sous 10 000 € encaissés
- Formule saisonnière : 29 € HT par an, sans minimum mensuel
Mon avis : Smile&Pay est une très bonne option si vos clients paient souvent avec des cartes pro ou étrangères, facturées partout ailleurs bien plus cher. Seul regret : le prix des terminaux n'apparaît pas sur la page des tarifs.
8. Stancer
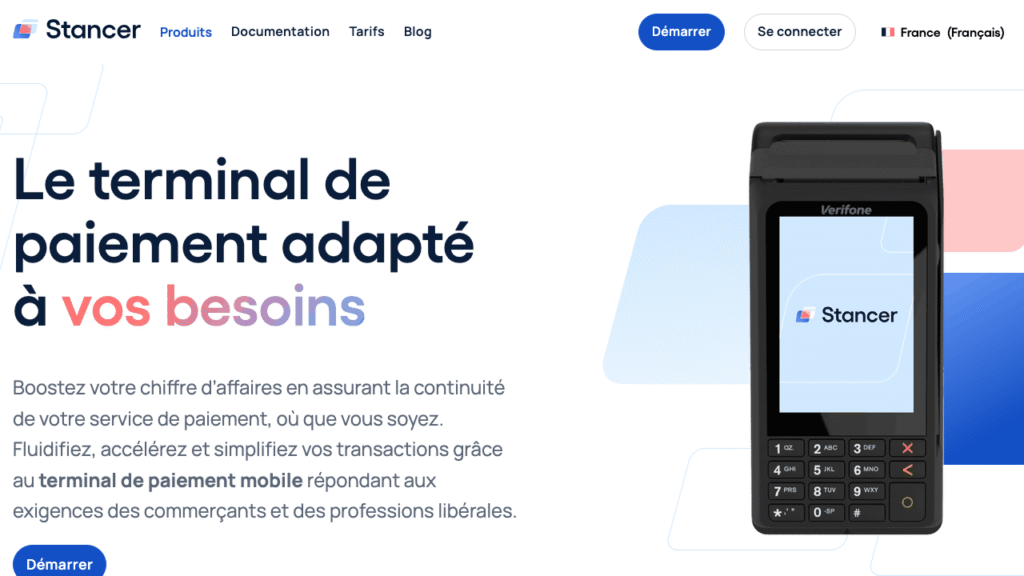
Filiale du groupe iliad (Free), Stancer propose un modèle original : son terminal Verifone avec imprimante est gratuit dès 150 transactions par mois. La commission est parmi les plus basses en magasin : 0,7 % + 0,07 €, et 0,7 % seulement sous 7 €.
Les fonctionnalités clés de Stancer :
- Terminal 4G et Wi-Fi avec imprimante, livré prêt à l'emploi
- Tap to Pay sur iPhone et Android, à 0,7 % + 0,15 €
- Sans abonnement ni engagement, et cumulable avec le contrat de votre banque
- Données hébergées en Europe, dans les datacenters du groupe iliad
Aucun abonnement : seul le terminal est facturé les mois où vous encaissez peu.
- Terminal : gratuit dès 150 transactions par mois, sinon 15 € HT le mois
- Commission : 0,7 % + 0,07 € HT sur les cartes européennes
- Tap to Pay : 0,7 % + 0,15 € HT
Mon avis : Stancer est redoutable pour un commerce de petits paniers (boulangerie, café, presse) qui passe beaucoup de transactions. Sa grosse limite : l'argent arrive en 7 jours ouvrés, un délai bien plus long que chez les autres.
9. Viva.com
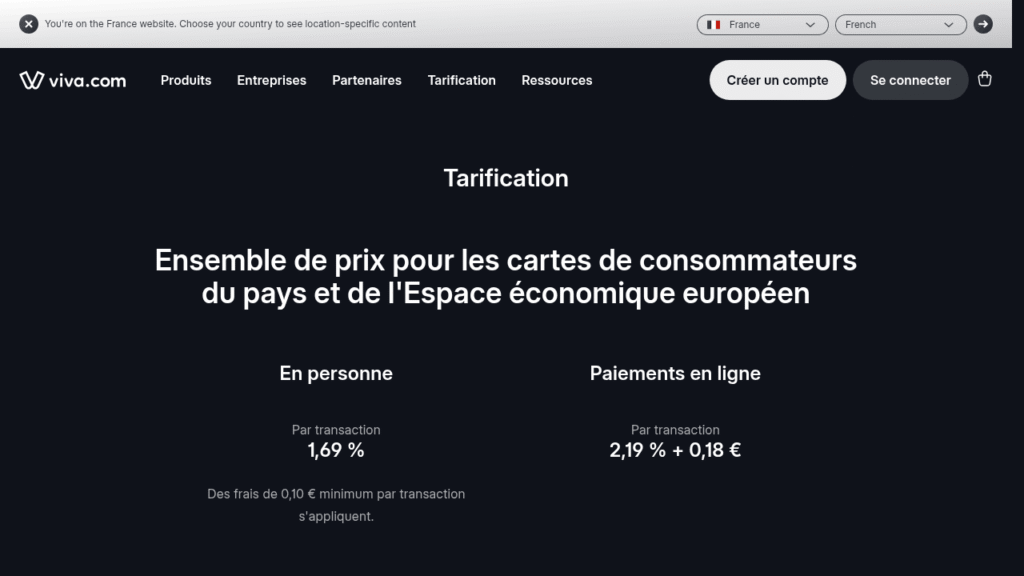
Ex-Viva Wallet, Viva.com est devenue une banque européenne en 2025, avec J.P. Morgan comme actionnaire. Son point fort : un règlement en temps réel, toutes les quelques minutes, 365 jours par an, sur un compte pro avec IBAN inclus.
Les fonctionnalités clés de Viva.com :
- Très large choix de terminaux, du lecteur Bluetooth au terminal Android avec imprimante
- Tap to Pay sur iPhone et Android via l'application Viva.com Terminal
- Titres-restaurant Conecs à 0,15 € par transaction
- Plus de 40 moyens de paiement, dont Amex et Klarna
Le plan Zéro n'a pas d'abonnement, mais un minimum de 4,99 € de frais par mois s'applique.
- Terminaux : de 49 € HT (Mini Card Reader) à 570 € HT, certains en mensualités
- Commission : 1,69 % sur les cartes européennes de particuliers, 0,10 € minimum
- Abonnements : 4,99 €, 12,99 € ou 19,99 € par mois selon le nombre de terminaux
Mon avis : Viva.com séduit par son choix de matériel et la disponibilité immédiate des fonds. Mais à 1,69 %, sa commission reste plus élevée que celle de Stancer ou Revolut, et les cartes pro sont facturées à l'interchange plus 1,16 %.
10. Yavin
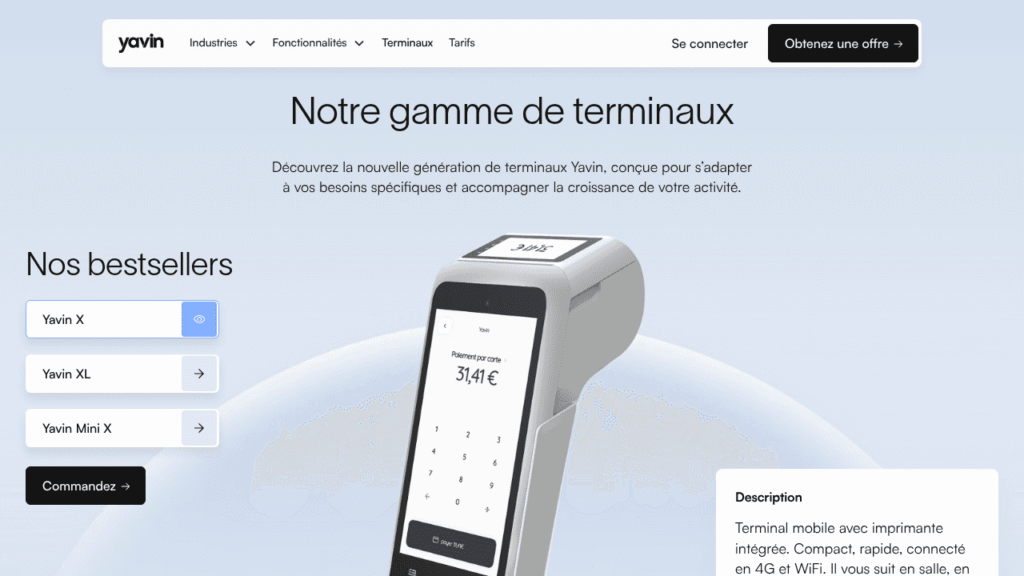
Start-up parisienne fondée en 2019, Yavin s'adresse surtout à la restauration et aux commerces à gros volume. Elle facture en Interchange++, c'est-à-dire les frais réels des réseaux plus une marge affichée, ou vous laisse garder votre contrat bancaire sur ses terminaux.
Les fonctionnalités clés de Yavin :
- Cinq terminaux : Yavin X, Mini X, XL à double écran, PinPad et Mini Fixe
- Pourboires collectés et redistribués aux serveurs, partage d'addition et paiement à table
- Tous les titres-restaurant, Amex et chèques-vacances ANCV
- Plus de 60 intégrations avec les logiciels de caisse, et un support 7 jours sur 7
Aucun prix n'est public : le terminal et la commission se fixent sur devis, après un audit gratuit de vos frais actuels.
- Terminaux et abonnement : sur devis
- Commission : Interchange++, ou votre contrat bancaire existant
Mon avis : Yavin est taillé pour un restaurant ou un bar qui veut gérer pourboires et titres-restaurant sans prise de tête. Pour un petit indépendant, l'absence de prix public complique la comparaison.
Comment choisir son terminal de paiement mobile ?
Le prix du boîtier compte peu. Ce qui fait la facture, c'est ce que vous encaissez chaque mois, le type de cartes de vos clients et le délai dont vous avez besoin pour récupérer votre argent.
À partir de quel montant prendre un abonnement ?
Sans abonnement, vous payez une commission plus élevée, mais un mois sans vente ne vous coûte rien. Avec un abonnement, la commission baisse, et l'abonnement devient rentable passé un certain volume.
Chez SumUp, sur 1 500 € encaissés par mois, la formule de base coûte 315 € par an.
À 8 000 € par mois, elle monte à 1 680 €, contre environ 1 040 € avec Paiements Plus en formule annuelle, si vos clients paient presque tous avec une carte perso.
- Moins de 2 000 € par mois : restez sans abonnement
- Entre 2 000 et 10 000 € par mois : une formule à commission réduite (SumUp Paiements Plus, myPOS Plus) devient rentable
- Au-delà de 10 000 € par mois : comparez Qonto, Stancer, Revolut et un devis de votre banque
Terminal, lecteur ou Tap to Pay ?
Depuis novembre 2023, un iPhone XS ou plus récent peut encaisser une carte sans aucun boîtier, grâce à Tap to Pay. Les téléphones Android équipés du NFC le peuvent aussi chez la plupart des fournisseurs. C'est parfait pour démarrer ou dépanner.
Un vrai terminal reste plus confortable au quotidien :
- Lecteur connecté au téléphone (Solo Lite, Square Reader, Mini Smile) : quelques clients par jour, en cabinet ou à domicile
- Terminal autonome en 4G (SumUp Solo, myPOS Go 2, TPE Pocket de Qonto) : marchés, food trucks, livraisons
- Terminal avec imprimante : restauration et clients qui demandent un ticket
Fintech ou terminal de votre banque ?
Une banque traditionnelle vous loue généralement son terminal entre 20 et 45 € HT par mois, avec un engagement de 36 à 48 mois. Elle prélève en plus une commission, négociée au cas par cas.
Pour un petit volume, les fintechs gagnent presque à tous les coups. Au-delà de 8 000 € par mois, demandez un devis à votre banque et comparez les deux offres sur 12 mois, location et engagement compris.
Quand l'argent arrive-t-il sur votre compte ?
C'est un critère souvent oublié, et pourtant décisif quand la trésorerie est serrée.
- En quelques secondes ou minutes : myPOS, Viva.com et PayPal POS, sur leur propre compte
- Le lendemain : SumUp (avant 7 heures avec son compte pro), Qonto, Square, Revolut et Smile&Pay
- Sous 7 jours ouvrés : Stancer
Faut-il une caisse certifiée ?
Un terminal de paiement seul n'a pas besoin d'être certifié.
En revanche, si vous êtes assujetti à la TVA, que vous vendez à des particuliers et que vous enregistrez vos ventes dans un logiciel de caisse, ce logiciel doit être certifié NF 525 ou couvert par une attestation de l'éditeur, de nouveau acceptée depuis février 2026.
Les micro-entrepreneurs en franchise de TVA ne sont pas concernés. Pour choisir le bon outil, mon classement des logiciels de caisse certifiés vous aidera.
Quels frais cachés surveiller ?
La commission affichée ne dit pas tout. Avant de signer, vérifiez ces points :
- Cartes pro, étrangères et Amex : souvent facturées 2,5 % ou plus
- Remboursements : la commission du paiement d'origine n'est généralement pas rendue
- Contestations : 10 € par litige chez SumUp, même si vous le gagnez
- Minimums mensuels et frais d'inactivité : Smile&Pay, Viva.com et myPOS en appliquent
Conclusion
Le bon terminal dépend surtout de votre volume, du type de cartes de vos clients et de la banque que vous utilisez déjà. Voici mes choix selon votre situation.
- Vous démarrez ou votre activité est saisonnière : SumUp, sans abonnement ni engagement
- Votre trésorerie est serrée : myPOS, pour un argent disponible à la seconde
- Vous encaissez plusieurs milliers d'euros par mois : Qonto, Revolut ou Stancer pour la commission la plus basse
- Vous tenez une boutique ou un café : Square, pour sa caisse gratuite
- Vous êtes restaurateur : Yavin ou Smile&Pay, pour les titres-restaurant
Et quel que soit votre choix, gardez un compte dans une banque traditionnelle à côté : c'est plus simple pour déposer les espèces et vous évitez de mettre toute votre trésorerie au même endroit.