Vous créez votre société seul, et vous hésitez entre l’EURL et la SASU ? Quand vous cherchez la réponse, vous tombez sur deux camps. Pour les uns, la SASU vous protège mieux. Pour les autres, l’EURL vous coûte moins cher.
Plutôt que de trancher au feeling, j’ai fait le calcul avec 100 000 € de chiffre d’affaires. Je vous montre ce qu’il vous reste dans la poche à la fin de l’année, une fois les cotisations et les impôts payés.
Je vous le dis tout de suite : la plupart du temps, c’est l’EURL qui gagne. Mais tout dépend de la façon dont vous vous payez, et il y a deux situations où je prendrais quand même la SASU. C’est parti !
Si vous préférez me regarder plutôt que me lire, je déroule tous ces calculs à l’écran dans cette vidéo de six minutes :
Dans la suite, je reprends chaque scénario par écrit, avec les captures du simulateur et un tableau pour comparer les résultats d’un coup d’œil.
Le cas de départ : seul dans sa société, avec 100 000 € de chiffre d’affaires
Pour comparer ce qui est comparable, je pars d’un cas simple :
- vous êtes associé unique de votre société ;
- vous êtes célibataire, sans autre revenu ;
- votre société paie l’impôt sur les sociétés : c’est le régime par défaut en SASU, et une option en EURL ;
- vous réalisez 100 000 € de chiffre d’affaires hors taxes, avec 10 000 € de frais dans l’année (comptable, logiciels, déplacements) ;
- votre capital social est de 1 000 €.
Il vous reste donc 90 000 €. Toute la question est de savoir comment vous les sortez de la société : en salaire, en dividendes, ou en mélangeant les deux.
Tous les calculs de cet article viennent de mon simulateur de statut juridique, qui reprend les règles de l’Urssaf pour 2026. Il est gratuit : vous pourrez refaire l’exercice avec vos propres chiffres.
La seule différence à comprendre avant de regarder les chiffres
Avant de comparer les montants, retenez une chose. En EURL, vous êtes gérant, et vous cotisez comme un travailleur indépendant. En SASU, vous êtes président, et vous cotisez presque comme un salarié : on parle d’assimilé salarié.
Or les cotisations d’un salarié sont beaucoup plus lourdes. Pour vous verser 2 000 € nets par mois, votre EURL paie environ 870 € de cotisations. Votre SASU, elle, en paie environ 1 600 €.
En échange, vous cotisez davantage pour votre retraite en SASU. En EURL, vous payez moins, mais votre retraite sera plus faible. Et le chômage ? Vous n’y avez droit ni dans l’une, ni dans l’autre au titre de votre mandat de dirigeant.
| EURL | SASU | |
|---|---|---|
| Votre fonction | Gérant | Président |
| Régime social | Travailleur indépendant | Assimilé salarié |
| Cotisations pour 2 000 € nets par mois | Environ 870 € | Environ 1 600 € |
| Retraite | Plus faible | Plus élevée |
| Chômage du dirigeant | Non | Non |
| Dividendes | Cotisations sociales au-delà de 10 % du capital | Pas de cotisations, prélèvement forfaitaire de 31,4 % |
Gardez ce tableau en tête : tous les écarts qui suivent en découlent.
Scénario 1 : vous vous payez tout en salaire
On commence par le cas le plus simple. Vous utilisez les 90 000 € pour vous verser un salaire, cotisations comprises.
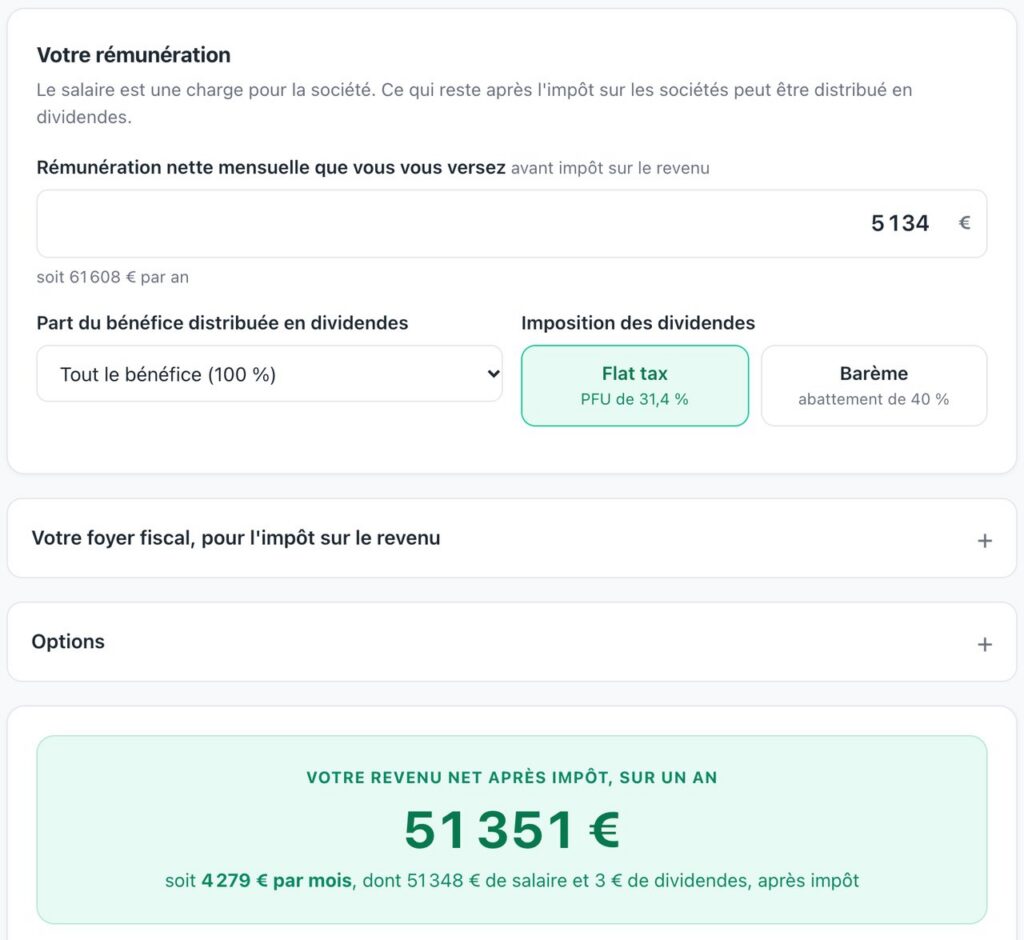
En EURL, il vous reste 61 600 € nets. Vous payez 10 250 € d’impôt sur le revenu, et à la fin, vous gardez 51 350 €.
En SASU, avec les mêmes 90 000 €, votre salaire net tombe à 50 500 €. Une fois l’impôt payé, vous gardez 43 000 €.
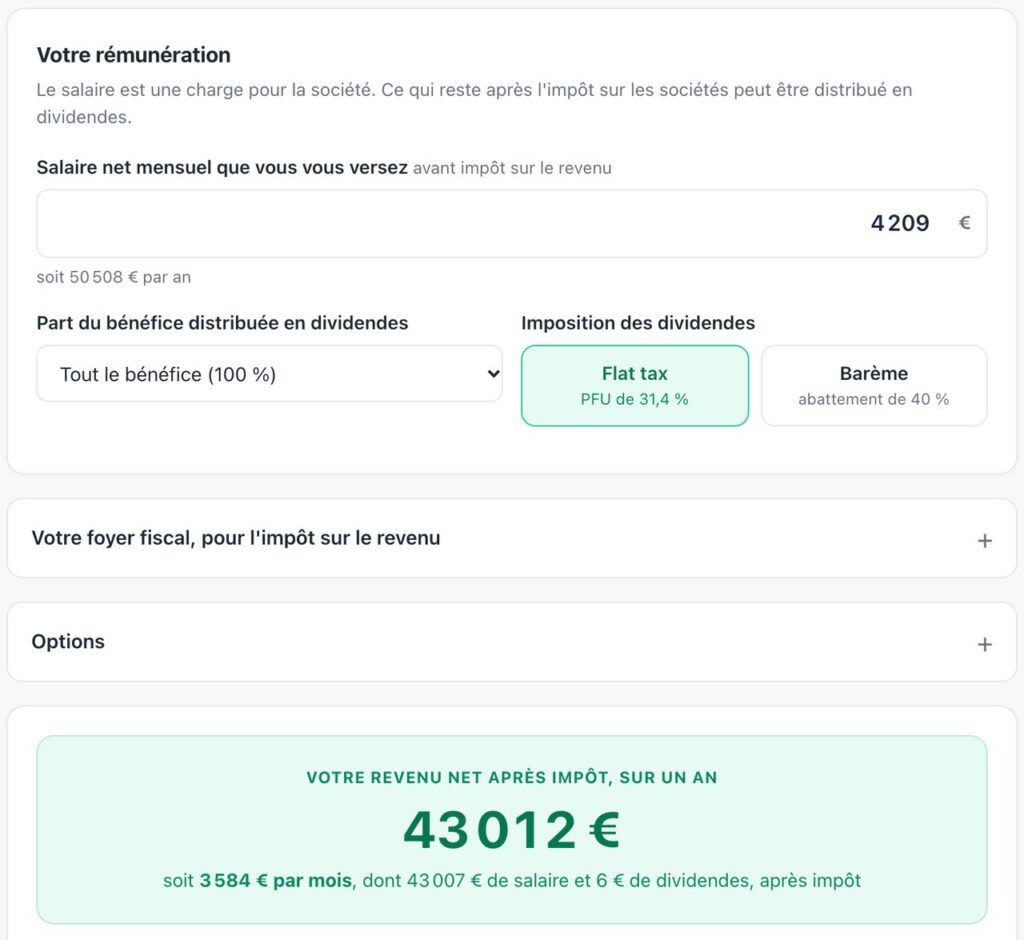
Ça fait plus de 8 300 € d’écart sur l’année, pour exactement le même chiffre d’affaires. Si vous voulez un gros salaire tous les mois, la SASU n’est pas faite pour ça.
Scénario 2 : vous vous payez tout en dividendes
Maintenant, on fait l’inverse. Vous ne vous versez aucun salaire, et vous sortez tout en dividendes à la fin de l’année.
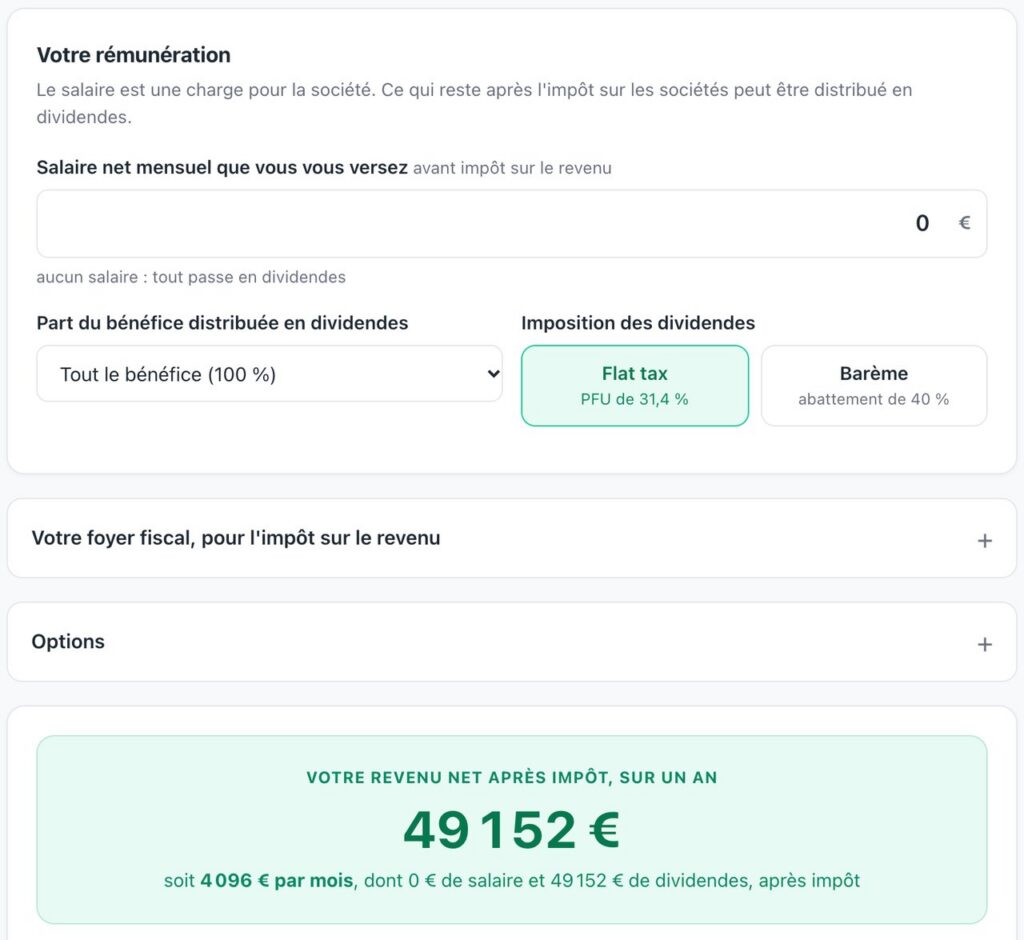
En SASU, la société paie d’abord 18 250 € d’impôt sur les sociétés : 15 % jusqu’à 42 500 € de bénéfice, 25 % au-delà. Il reste 71 650 € de dividendes.
Vous payez dessus le prélèvement forfaitaire unique, passé de 30 % à 31,4 % au 1er janvier 2026, comme le rappelle la fiche SASU de Service Public. Vous gardez 49 150 €.
En EURL, c’est beaucoup moins intéressant. La part des dividendes supérieure à 10 % du capital supporte les cotisations sociales, comme un salaire. Le seuil inclut le capital social, les primes d’émission et les sommes laissées en compte courant d’associé.
Avec 1 000 € de capital, la règle touche presque tous vos dividendes. Résultat : il ne vous reste plus que 40 300 €.
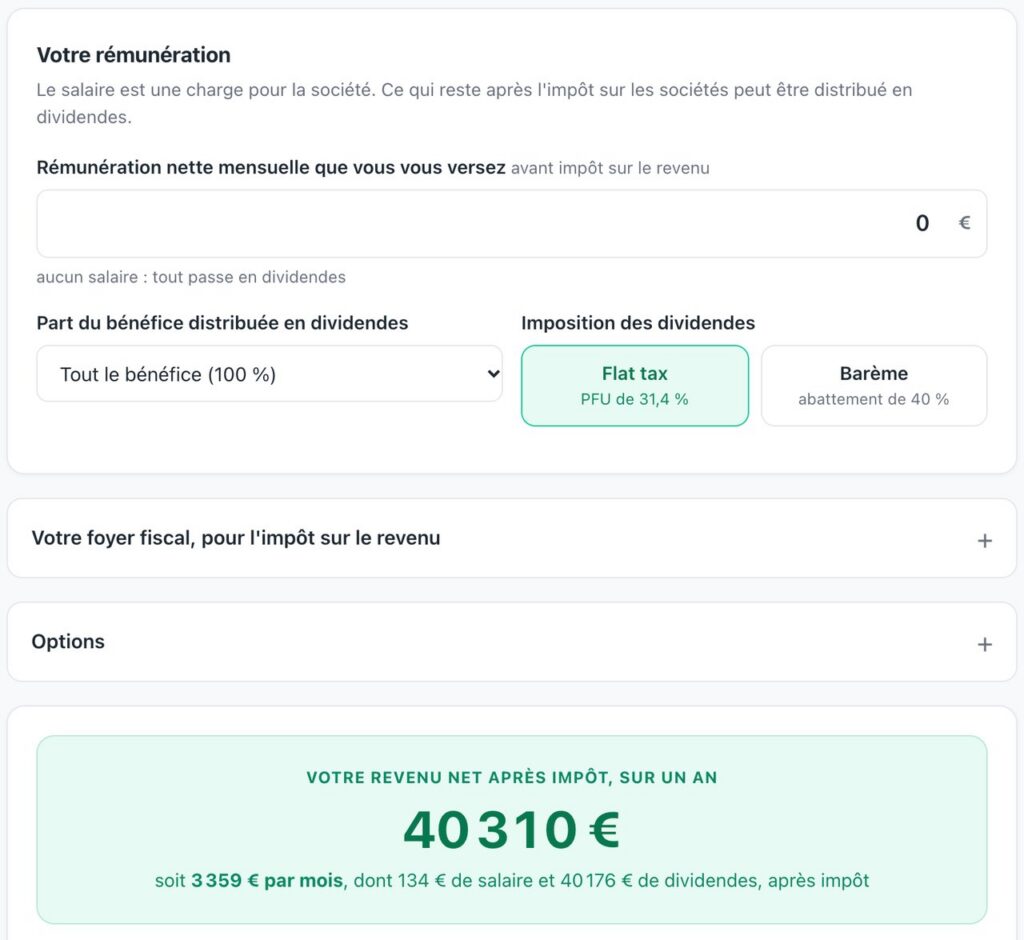
Pour les dividendes, c’est donc la SASU qui gagne, et de loin. Seulement, sans salaire, vous ne validez aucun trimestre de retraite. Et si vous tombez malade, vous n’avez aucune indemnité : le simulateur affiche 0 trimestre sur 4 et 0 € par jour d’arrêt.
Scénario 3 : le meilleur mélange entre salaire et dividendes
Dans la vraie vie, on mélange les deux. J’ai donc cherché, pour chaque statut, la répartition qui vous laisse le plus d’argent après impôt.
En EURL, le meilleur calcul, c’est un salaire de 3 280 € nets par mois, et le reste en dividendes. Vous gardez 52 850 € après impôt.
En SASU, c’est un petit salaire de 1 500 € nets par mois, qui suffit pour valider vos 4 trimestres de retraite. Vous y ajoutez 32 350 € de dividendes nets, et vous gardez 50 350 €.
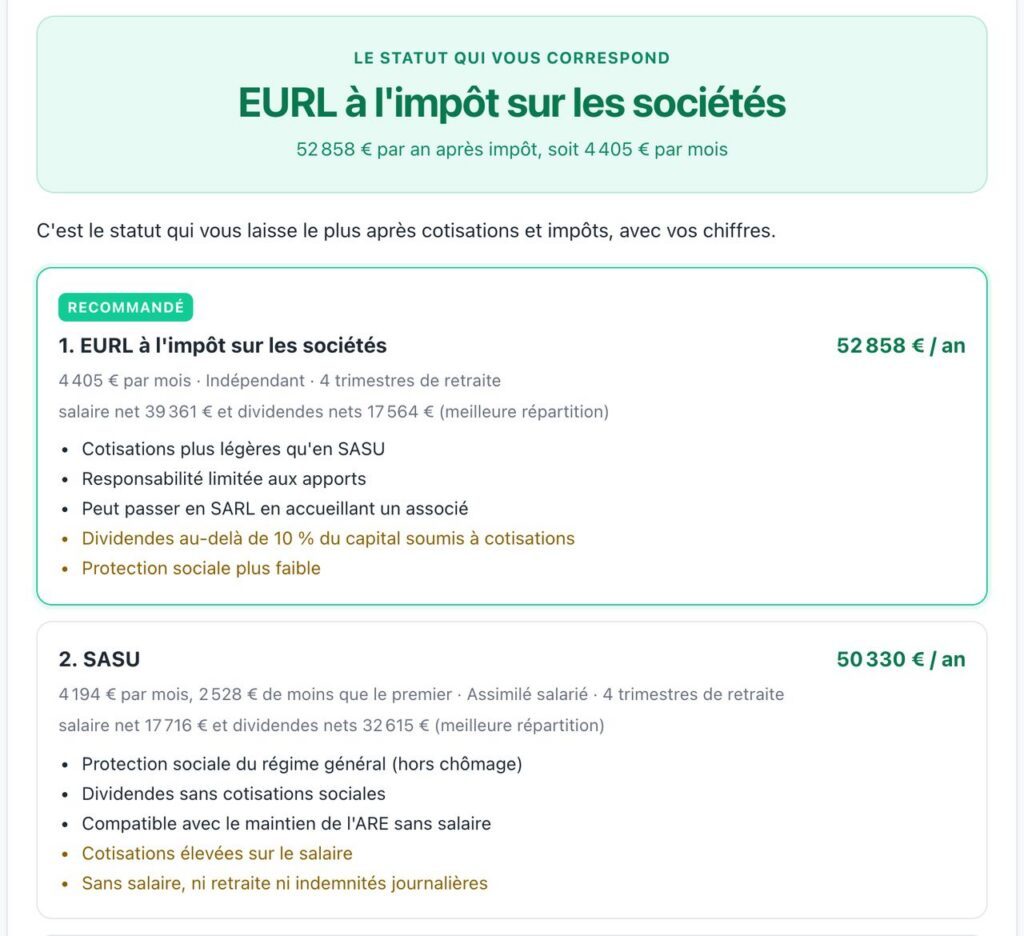
L’EURL reste devant, avec environ 2 500 € de plus par an. Et vous avez un vrai salaire qui tombe tous les mois, au lieu d’attendre vos dividendes en fin d’exercice.
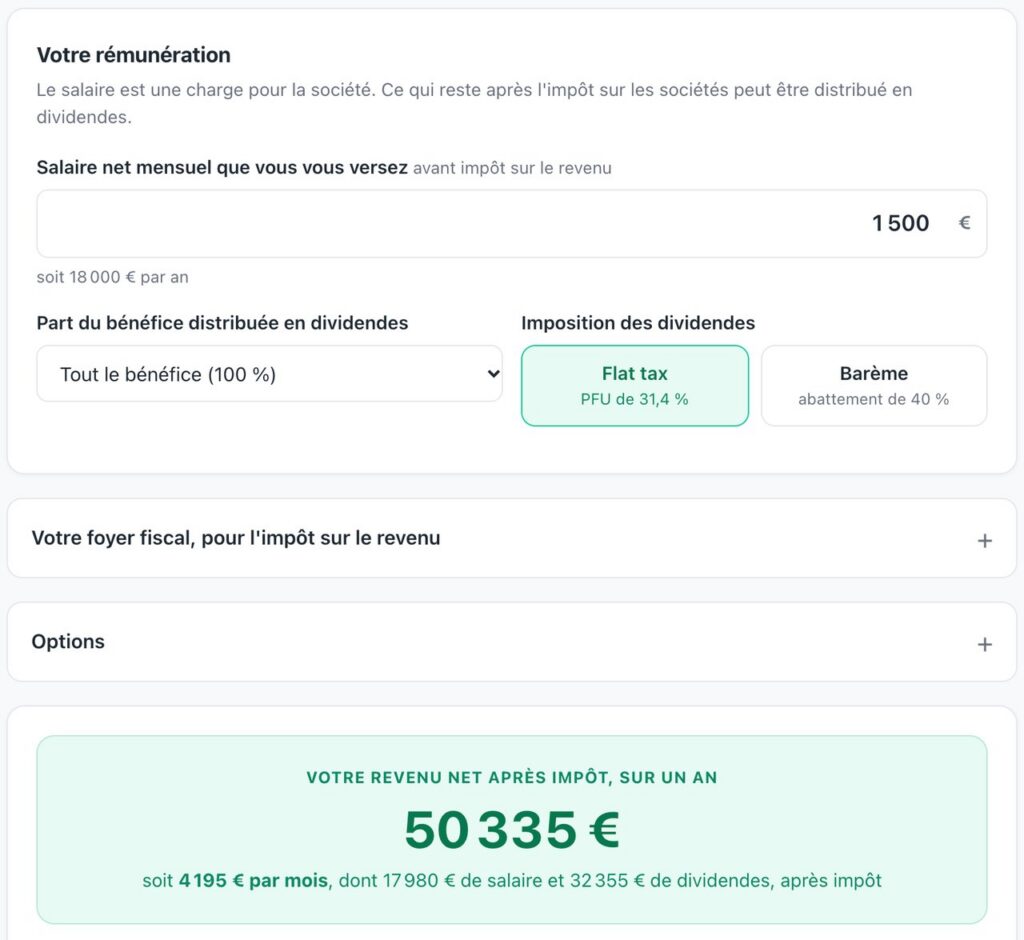
Bon à savoir : en 2026, il faut un salaire d’au moins 7 212 € brut sur l’année pour valider 4 trimestres, soit l’équivalent de 600 heures payées au SMIC. Le salaire de 1 500 € nets par mois retenu ici dépasse largement ce seuil.
Le cas où la SASU repasse devant : l’option pour le barème
Il existe quand même un cas où la SASU passe devant. Pour vos dividendes, vous pouvez choisir le barème progressif de l’impôt sur le revenu à la place du prélèvement forfaitaire, avec un abattement de 40 %. Si vous n’avez aucun autre revenu, vous payez moins d’impôt de cette façon.
Avec ce choix, en SASU et sans vous verser de salaire, vous gardez 53 800 €. C’est environ 900 € de plus que la meilleure EURL.
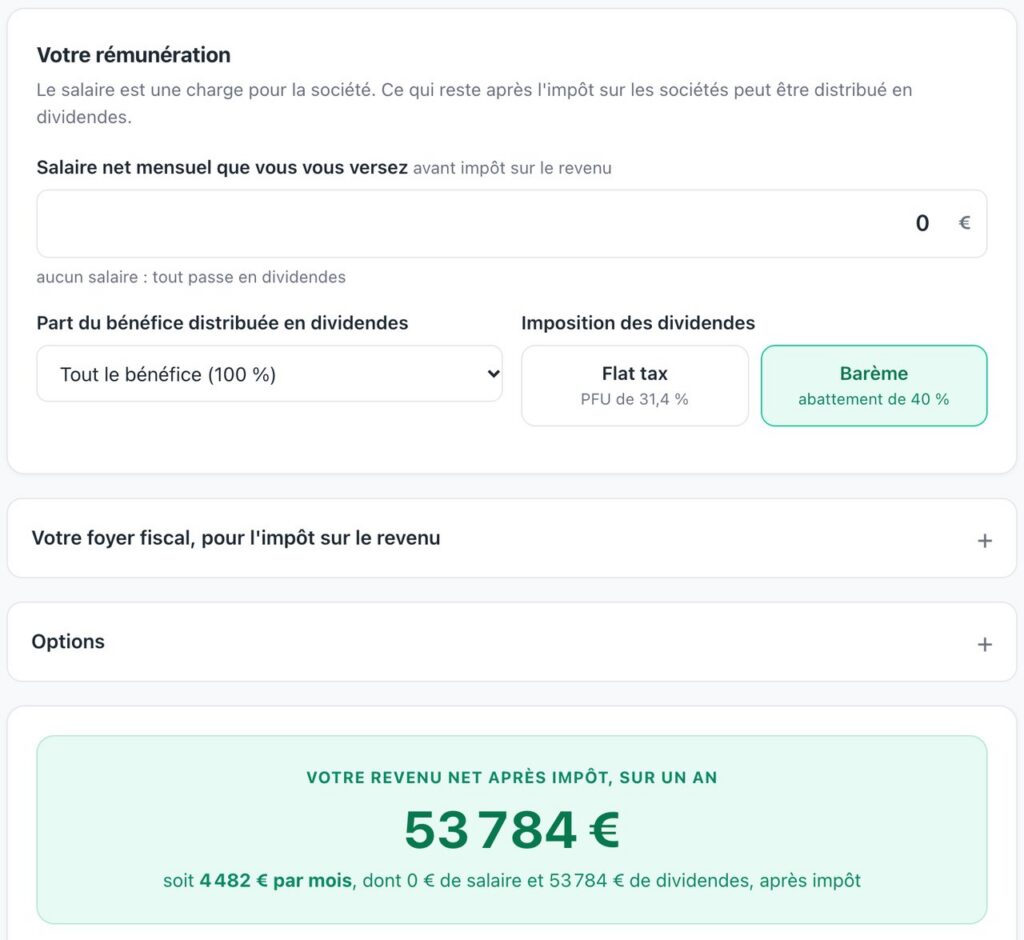
Mais vous n’avez toujours ni retraite, ni indemnités en cas d’arrêt. Pour 900 € par an, moi, je ne le ferais pas : une année sans trimestre validé pèse bien plus lourd sur une carrière.
Notez aussi que l’option pour le barème est globale. Elle s’applique à tous vos revenus de capitaux mobiliers de l’année, pas seulement aux dividendes de votre société.
Le récapitulatif des quatre scénarios
Voici ce qu’il vous reste à la fin de l’année, après cotisations et impôts, dans chaque cas :
| Scénario | EURL | SASU | Le plus rentable |
|---|---|---|---|
| Tout en salaire | 51 350 € | 43 000 € | EURL, plus de 8 300 € d’écart |
| Tout en dividendes (prélèvement forfaitaire) | 40 300 € | 49 150 € | SASU, environ 8 850 € d’écart |
| Meilleur mélange salaire et dividendes | 52 850 € | 50 350 € | EURL, environ 2 500 € d’écart |
| SASU sans salaire, dividendes au barème | 52 850 € (meilleure EURL) | 53 800 € | SASU, environ 900 € d’écart, sans retraite ni indemnités |
Dès que vous vous versez un salaire pour vivre, l’EURL reprend l’avantage. La SASU ne gagne que si vous renoncez au salaire, et donc à votre protection sociale.
Trois différences qui ne se voient pas dans le revenu
Le montant qui tombe sur votre compte ne dit pas tout. Avant de choisir, regardez aussi ces trois points :
- Les cotisations minimales : en EURL, le gérant cotise même s’il ne se verse rien, environ 1 500 € par an dans le simulateur. En SASU, pas de salaire veut dire pas de cotisations ;
- La revente de la société : céder des parts d’EURL coûte 3 % de droits d’enregistrement, après un abattement, contre 0,1 % pour les actions d’une SASU ;
- La responsabilité : elle est limitée à vos apports dans les deux cas, sauf faute de gestion. Sur ce point, aucune des deux ne protège mieux que l’autre.
Aucun de ces critères ne renverse le calcul à lui seul. Mais si vous comptez revendre votre société un jour, regardez cette différence de droits dès la création.
Les 2 situations où je prendrais quand même la SASU
Le revenu n’est pas le seul critère. Dans deux cas précis, je choisirais la SASU malgré l’écart.
1. Vous touchez le chômage
Si vous avez des droits à l’allocation chômage (ARE), la SASU est souvent la plus confortable. Tant que vous ne vous versez pas de salaire, vous continuez à toucher vos allocations.
Selon l’Unédic, ce cumul reste possible tant que vous n’avez pas consommé 60 % des droits qui vous restaient le jour de la création. Vos bénéfices, vous les sortez plus tard en dividendes, sans cotisations sociales. En EURL, ces mêmes dividendes en paieraient au-delà de 10 % du capital.
2. Vous voulez faire entrer des associés ou des investisseurs
Une SASU devient une SAS dès qu’un deuxième associé entre au capital, sans changer de forme juridique. Et c’est le statut que les investisseurs connaissent le mieux, grâce à la souplesse de ses statuts.
L’EURL peut aussi accueillir un associé, mais elle devient alors une SARL, plus encadrée, et rarement choisie pour une levée de fonds.
Créer votre société et tenir sa comptabilité
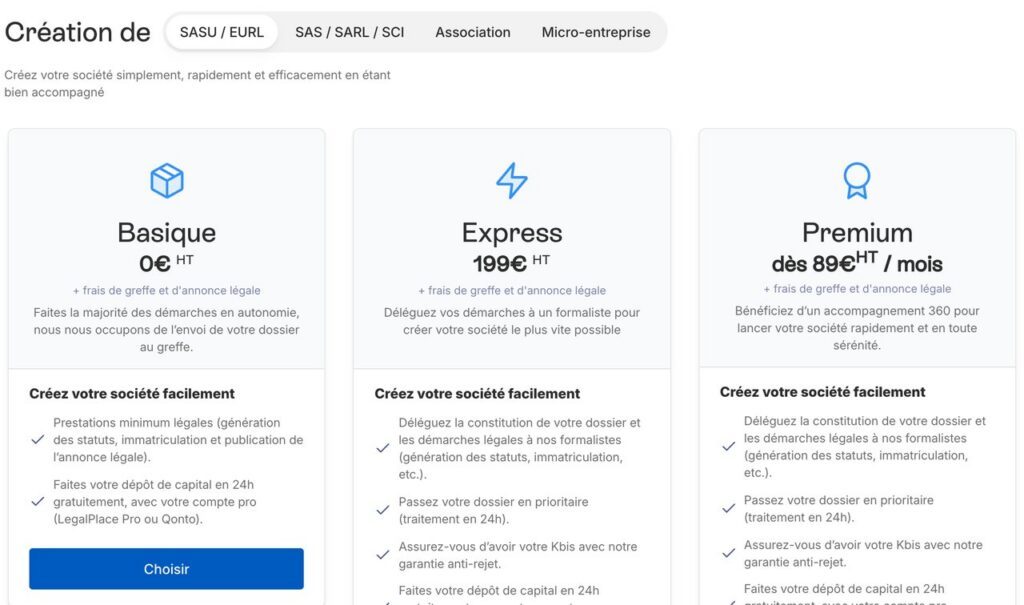
Une fois votre choix fait, il reste à créer la société. Chez LegalPlace, la formule Basique est à 0 € HT : vous payez seulement les frais de greffe et l’annonce légale, et vous faites une partie des démarches vous-même.
Si vous préférez qu’un formaliste s’en occupe, la formule Express coûte 199 € HT. Avec le code DIGITIZ, vous avez 15 % de réduction sur les prestations éligibles. J’ai détaillé le service dans mon avis sur LegalPlace.
Quelle que soit la formule, certains frais restent obligatoires. Je les ai tous listés dans mon article pour savoir si l’on peut créer une SASU gratuitement.
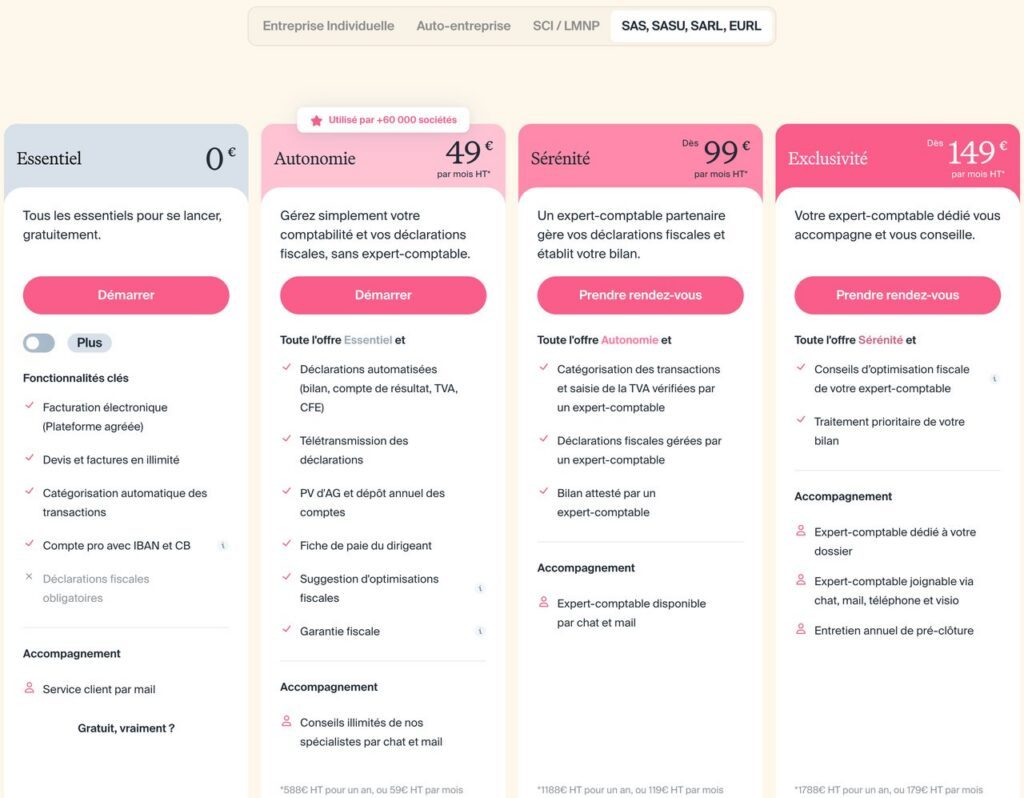
Ensuite, avec une société, vous avez un bilan à faire tous les ans. Si vous voulez le faire vous-même, regardez Indy. La formule Autonomie pour les sociétés coûte 49 € HT par mois payée à l’année (588 € HT), ou 59 € HT au mois.
C’est elle qui prépare votre bilan et vos déclarations fiscales. En passant par mon lien, vous avez 1 mois offert. Pour aller plus loin, je l’ai testée dans mon avis sur Indy.
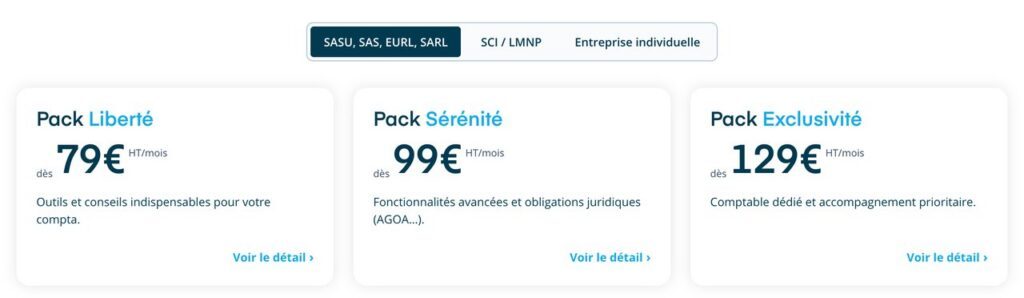
Et si vous préférez qu’un expert-comptable s’en occupe à votre place, regardez Dougs. Les formules démarrent à 79 € HT par mois, et avec mon lien, votre premier mois de comptabilité est offert. Mon test complet est à lire dans mon avis sur Dougs.
EURL ou SASU : mon verdict
Avec 100 000 € de chiffre d’affaires, si vous vivez de votre société, je prends l’EURL. Vous gardez entre 2 500 et 8 300 € de plus par an selon le salaire que vous vous versez, et vous cotisez pour votre retraite.
Je prends la SASU dans deux cas : si vous touchez le chômage, ou si vous comptez faire entrer des associés.
Gardez en tête que tous ces chiffres valent pour une personne seule, sans autre revenu. En couple, ou avec un salaire à côté, le résultat peut changer. Refaites le calcul avec vos chiffres dans le simulateur, puis faites valider votre choix par un expert-comptable.
Et si vous hésitez encore avec la micro-entreprise ou l’entreprise individuelle, mon guide pour choisir son statut juridique compare toutes les options.