Pour accepter la carte, vous avez deux options. Votre banque vous loue un terminal au mois et prend une commission sur chaque paiement. SumUp, lui, vous vend le boîtier une seule fois, puis ne prend que la commission.
Sur le papier, la seconde formule paraît imbattable. Mais plus vous encaissez, plus cette commission pèse lourd. Alors, à partir de quel montant faut-il changer de formule, ou retourner voir votre banque ?
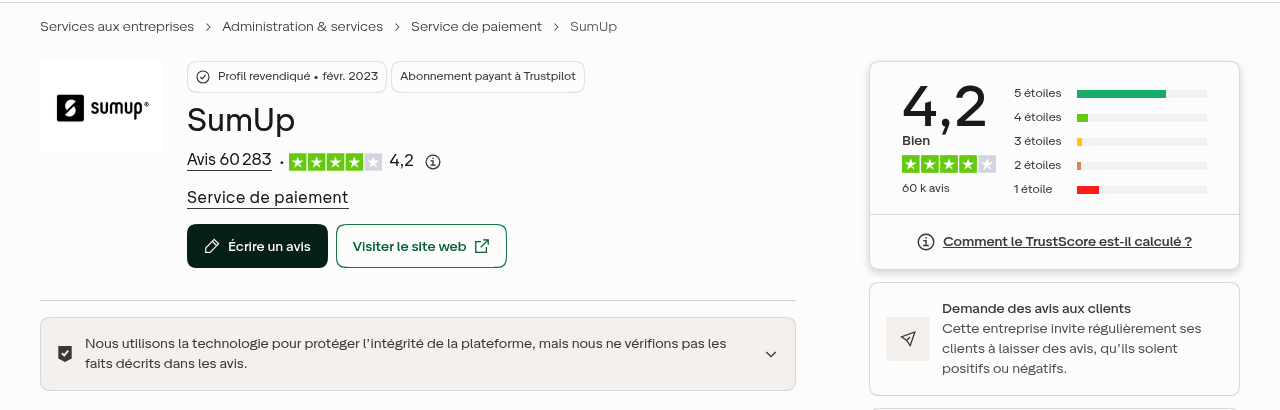
SumUp revendique 4 millions de commerçants dans le monde et affiche 4,2 sur 5 sur Trustpilot, avec plus de 60 000 avis.
Dans cette review, je passe en revue ses terminaux, sa caisse et son compte pro, puis je fais le calcul sur 12 mois selon ce que vous encaissez. C’est parti !
Si vous préférez voir les boîtiers et le calcul en images, j’ai tout résumé dans une vidéo de 8 minutes :
Dans la suite, je reprends chaque point avec des captures de l’interface et les tarifs affichés sur le site français de SumUp.
Présentation de SumUp
SumUp est né en 2012, entre Berlin et Londres. Ses cinq fondateurs, dont Daniel Klein, toujours directeur général, voulaient rendre le paiement par carte accessible aux plus petits commerces, avec un simple lecteur relié au téléphone.
Le pari a pris. La fintech revendique aujourd’hui 4 millions d’entreprises clientes, 3 000 collaborateurs et 26 bureaux. En 2022, elle a levé 590 millions d’euros pour une valorisation d’environ 8 milliards, puis obtenu en 2024 un financement par dette de 1,5 milliard d’euros.
En France, SumUp s’est renforcé en rachetant Tiller, le spécialiste parisien de la caisse pour restaurants, en février 2021, pour muscler son offre de caisse.
Côté statut, SumUp n’est pas une banque. Son entité européenne, installée à Dublin, est un établissement de monnaie électronique agréé par la Banque centrale d’Irlande. J’y reviens plus bas, parce que ça compte pour votre compte pro.
Au fil des années, le petit lecteur de carte est devenu toute une gamme :
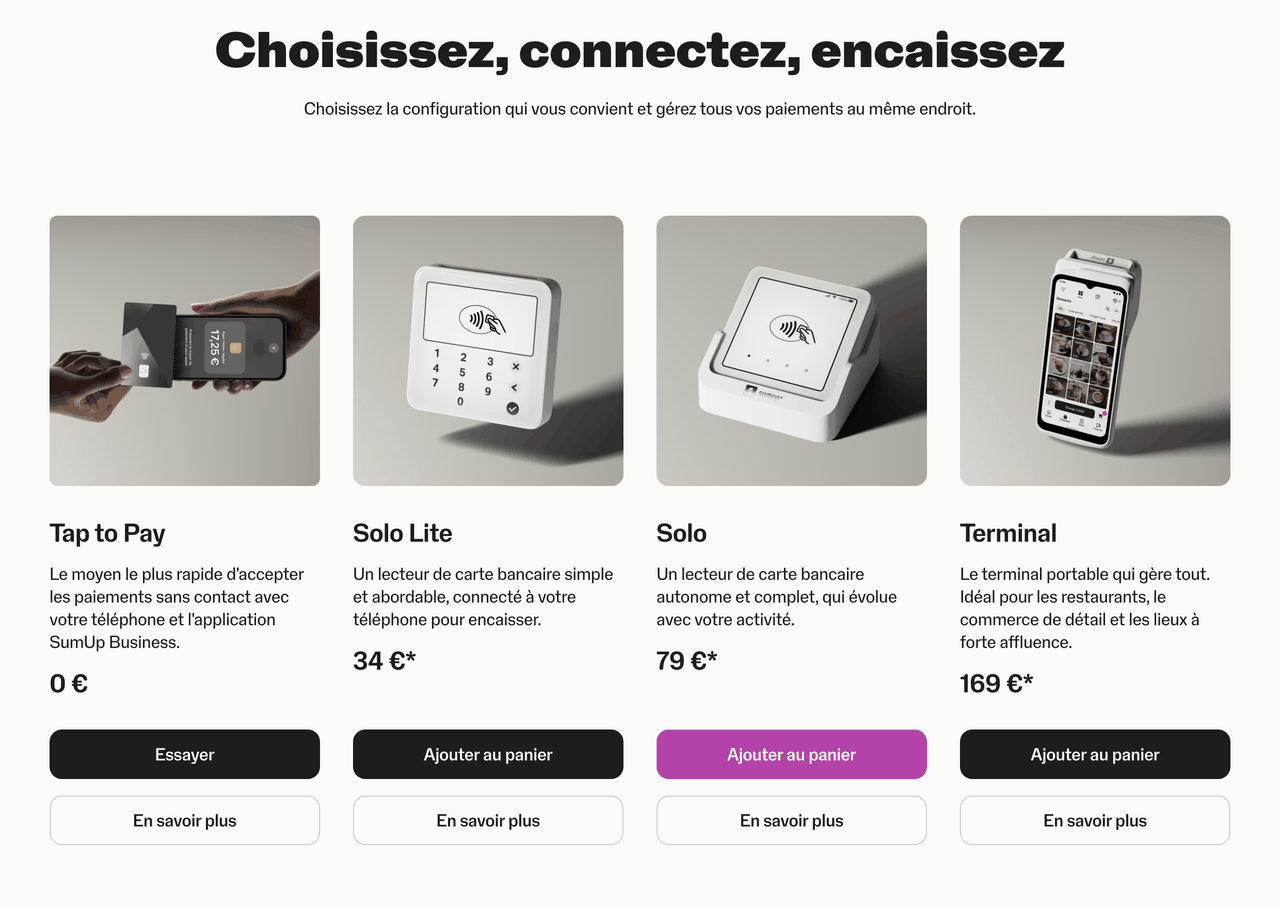
- trois terminaux de paiement, et l’encaissement sur téléphone avec Tap to Pay ;
- une caisse gratuite dans l’application, et une caisse à double écran ;
- un compte pro avec carte Mastercard ;
- des factures, des liens de paiement et une boutique en ligne.
À qui s’adresse SumUp ?
SumUp vise d’abord ceux qui encaissent peu, ou de façon irrégulière. Sans abonnement, un mois sans vente ne vous coûte rien. C’est le cas typique :
- des commerçants ambulants, sur les marchés ou en food truck ;
- des artisans et des prestataires qui interviennent à domicile ;
- des praticiens en cabinet : bien-être, coaching, soins ;
- des activités saisonnières, qui ne veulent pas payer une location toute l’année ;
- des auto-entrepreneurs qui démarrent.
Avec son Terminal et sa caisse, SumUp parle aussi aux cafés, restaurants et boutiques. Là, la concurrence est plus rude, et le bon choix dépend surtout de votre volume.
À l’inverse, SumUp convient moins si vous encaissez plus de 8 000 € par mois (une banque peut alors faire mieux, on le verra), si vous manipulez beaucoup d’espèces, ou si vous cherchez un vrai compte bancaire avec garantie des dépôts.
Fonctionnalités principales de SumUp
Trois terminaux, et Tap to Pay pour démarrer sans boîtier
Pour choisir votre terminal, posez-vous surtout une question : voulez-vous encaisser sans votre téléphone ? Tous les boîtiers sont garantis 1 an, livrés gratuitement, et vous avez 30 jours pour les renvoyer s’ils ne vous conviennent pas.
Bon à savoir : le SumUp Air, que vous voyez encore dans beaucoup de vidéos, n’est plus vendu en France.
Le Solo Lite, relié à votre téléphone
Le Solo Lite est le plus petit, à 34 € HT. Il se connecte en Bluetooth à votre smartphone : vous tapez le montant dans l’application, puis le client présente sa carte sur le boîtier. Sa batterie tient environ 1 000 transactions par charge.
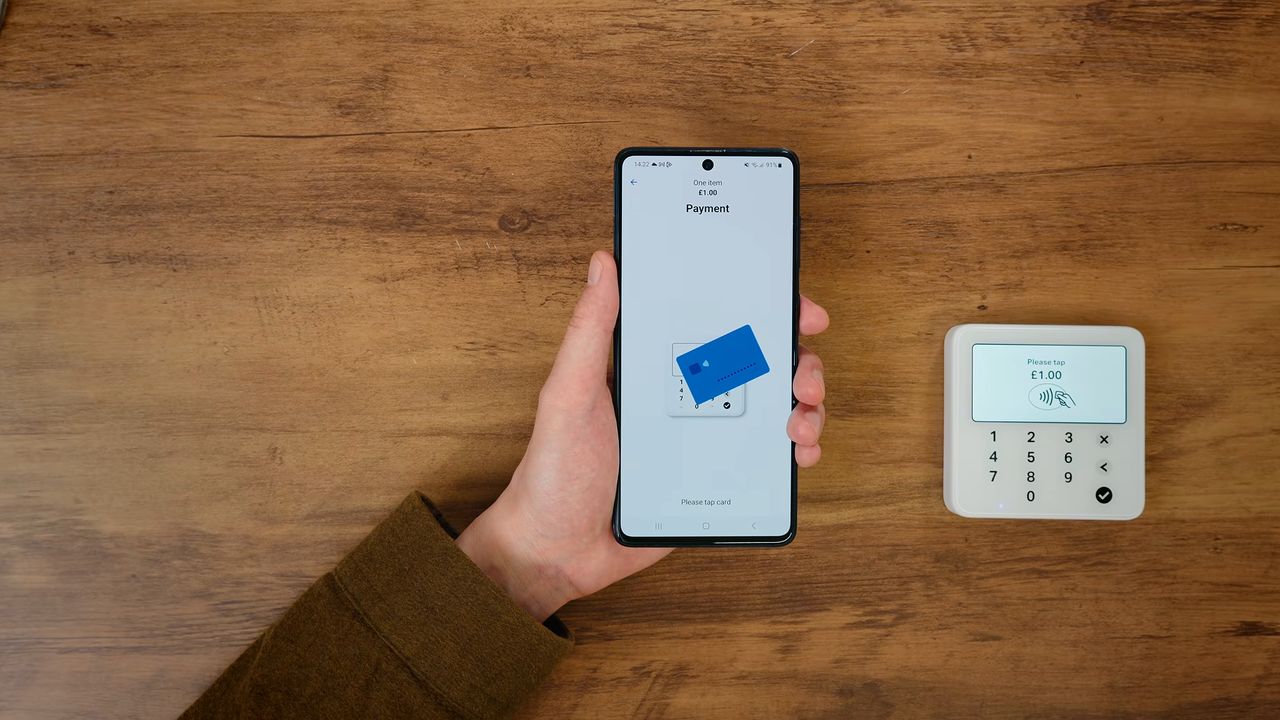
En cabinet ou pour des interventions à domicile, il suffit largement. Sa seule vraie limite : sans votre téléphone à côté, il ne sert à rien.
Le Solo, le terminal autonome
Le Solo, à 79 € HT, fonctionne tout seul. Il embarque une carte SIM 4G avec données illimitées, le Wi-Fi, un écran tactile et une station de recharge. Sur un marché ou dans un food truck, votre téléphone reste dans votre poche.
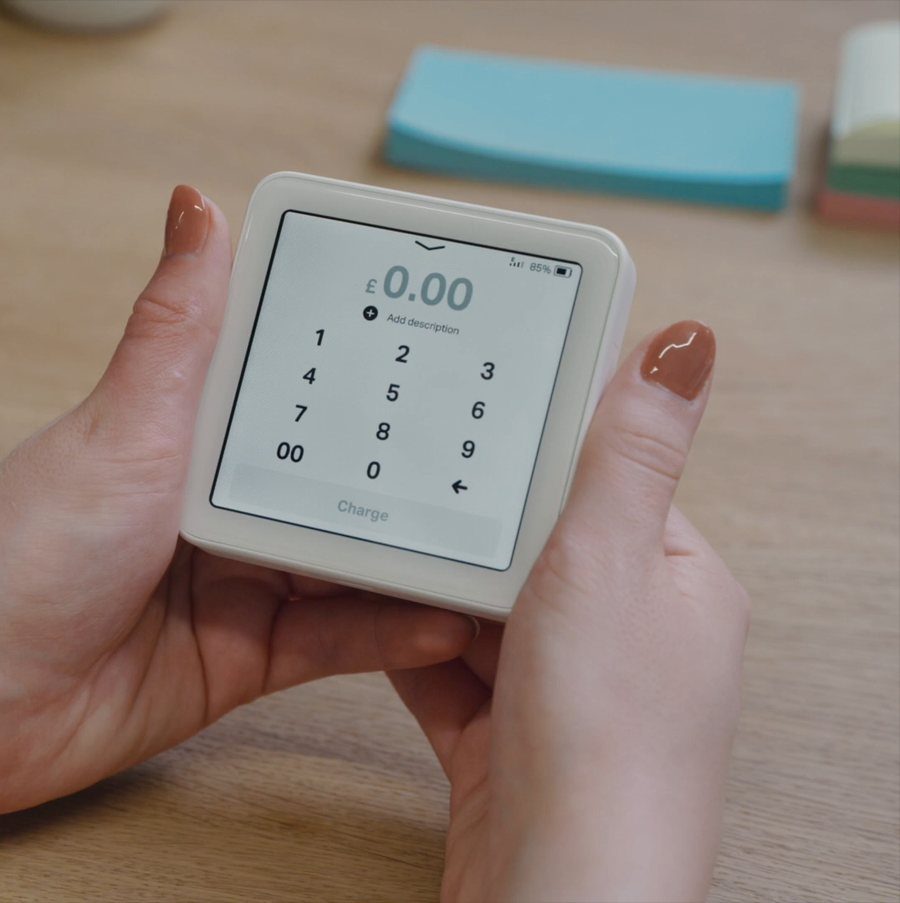
Il garde jusqu’à 50 articles en catalogue et passe en mode hors ligne en cas de coupure réseau. Pour imprimer des tickets, comptez 109 € HT avec l’imprimante fixe, qui sert aussi de station de charge.
Le Terminal, pensé pour la restauration
Le Terminal, à 169 € HT, intègre une imprimante à tickets et sert aussi à prendre les commandes. Ses réglages couvrent les pourboires, les commandes, les employés et l’impression des tickets de cuisine.
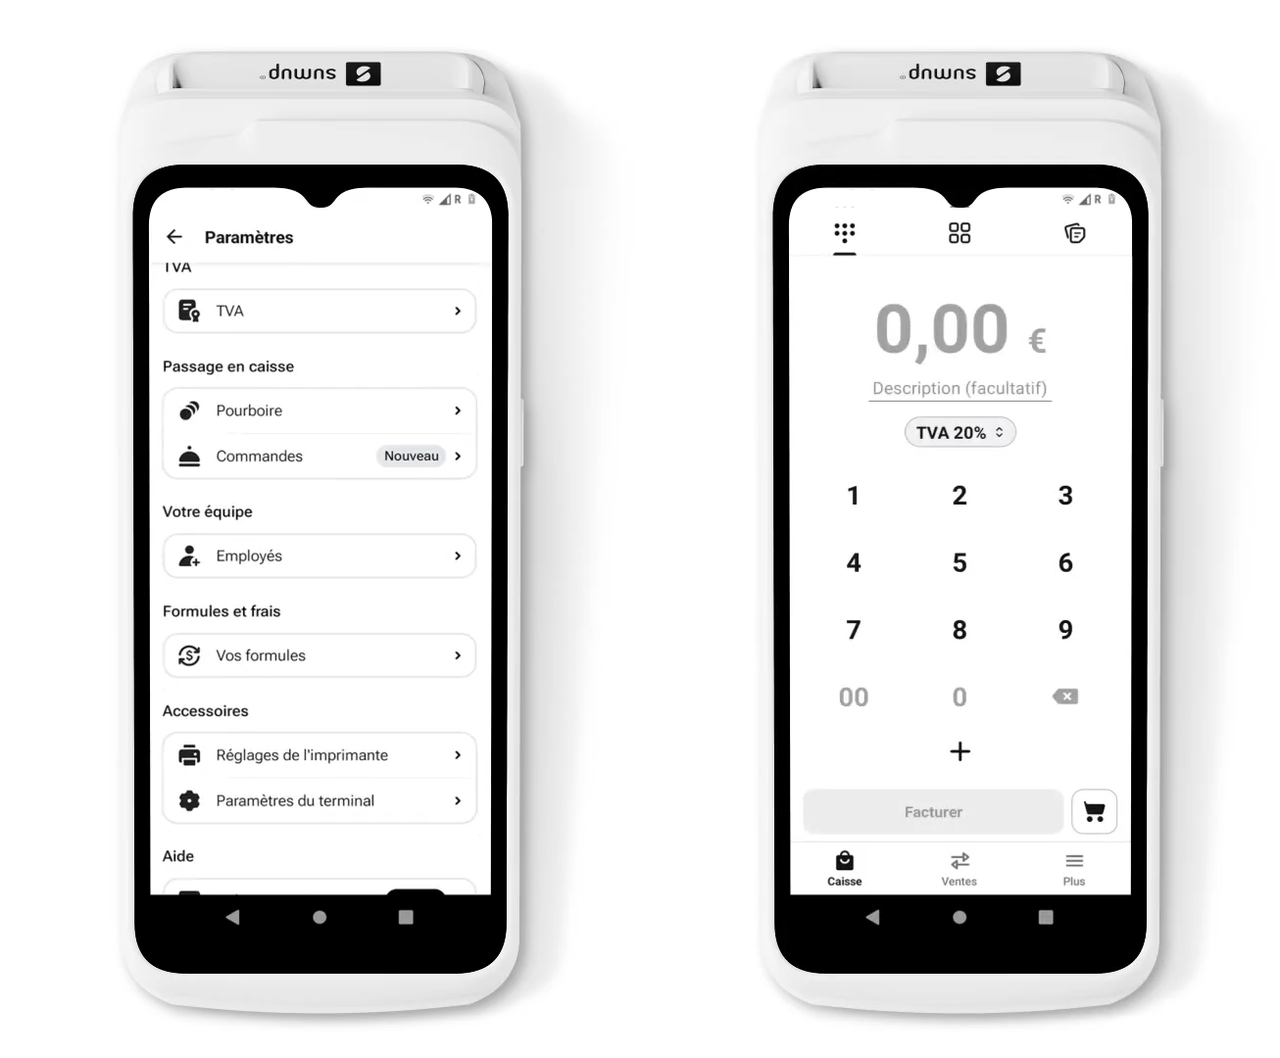
C’est le modèle à prendre pour un café ou un restaurant qui encaisse à table. Il tient environ 250 transactions par charge, impression comprise.
Tap to Pay : votre téléphone devient le terminal
Vous pouvez même démarrer sans boîtier. Avec Tap to Pay, votre iPhone ou votre smartphone Android équipé du NFC fait office de terminal. Le client approche sa carte de votre téléphone et, au-delà de 50 €, il tape son code directement sur votre écran.
Tap to Pay ne coûte rien de plus que la commission. C’est la façon la plus simple de tester SumUp avant d’acheter un boîtier, ou d’avoir un appareil de secours les jours de rush.
Encaisser au quotidien avec l’application
Avant votre premier paiement, SumUp doit vérifier votre profil : vous scannez votre pièce d’identité et envoyez un selfie depuis l’application.
Ensuite, tout passe par l’application SumUp Business. Vous tapez le montant, ou vous choisissez un article dans votre catalogue. Votre client paie avec sa carte, son téléphone ou sa montre.
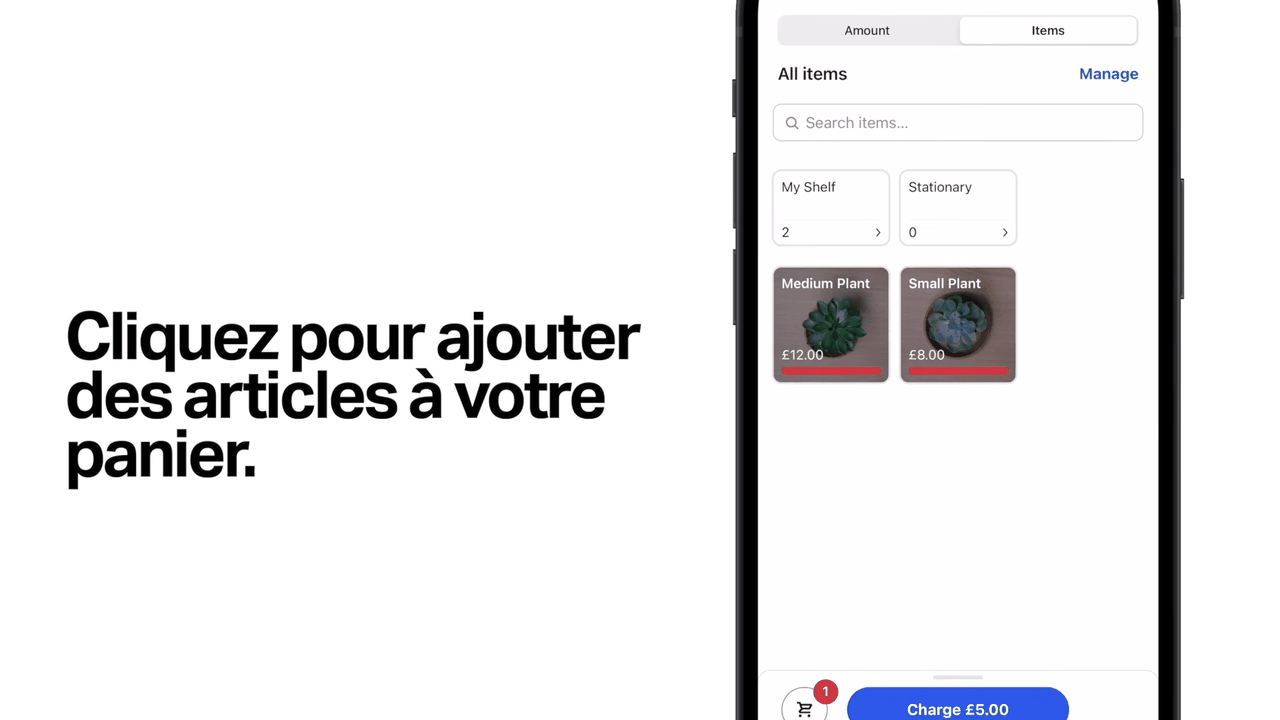
SumUp accepte la plupart des moyens de paiement du quotidien :
- Visa et Mastercard, mais aussi American Express, Discover, JCB et Diners ;
- Apple Pay, Google Pay et Samsung Pay ;
- les cartes titres-restaurant, Conecs et Swile compris.
Attention aux titres-restaurant : ce n’est pas SumUp qui décide quand l’argent arrive, mais l’émetteur de la carte. Et quand on vous paie en espèces, notez la vente dans l’application : toutes vos ventes restent au même endroit, sans commission.
Vous équipez une boutique ? Comparez avec les six fonctions à exiger pour digitaliser l’encaissement de votre commerce.
Paiements par lien et boutique en ligne
Pour un acompte ou une commande prise au téléphone, créez un lien de paiement depuis l’application. Vous l’envoyez par SMS, WhatsApp, e-mail ou Instagram, et votre client paie en ligne sur une page sécurisée par 3D Secure.
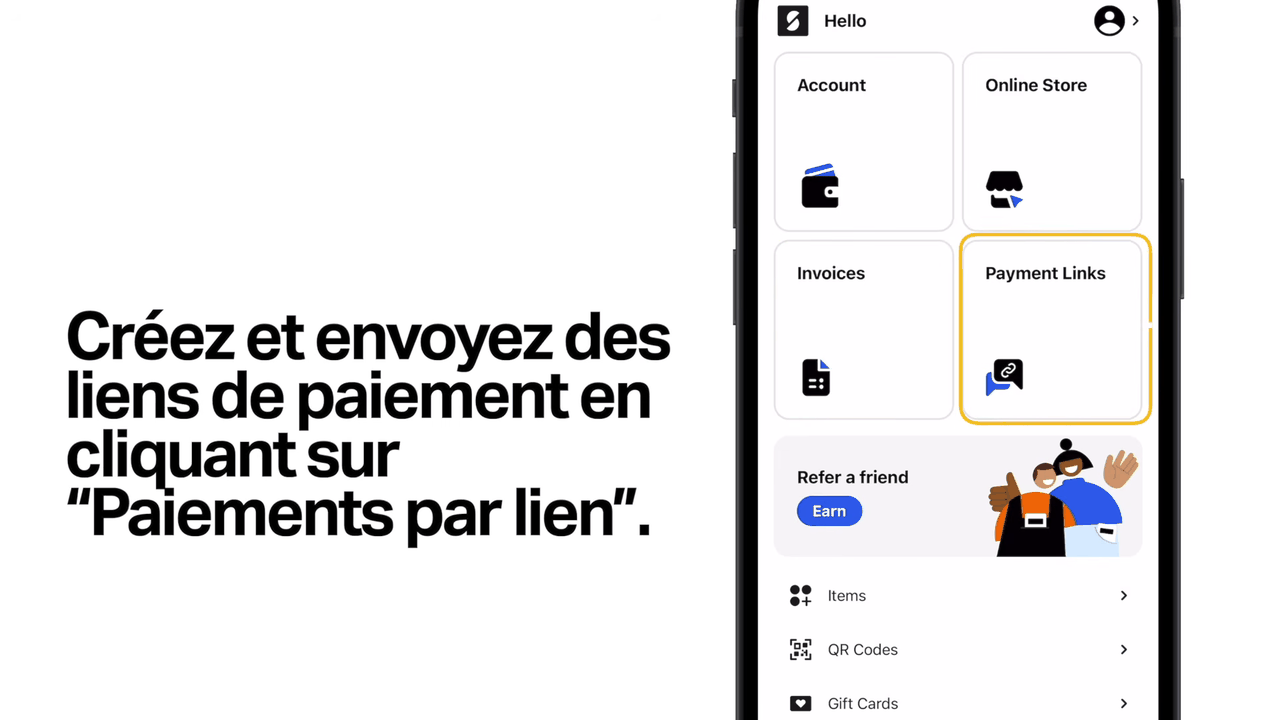
SumUp prend alors 2,5 %, un peu plus qu’en face à face. Même tarif pour sa boutique en ligne gratuite, avec livraison ou retrait en magasin. Pour un vrai site marchand, regardez plutôt les solutions de paiement en ligne dédiées.
La caisse SumUp, gratuite ou à 49 € HT par mois
Si vous avez une boutique ou un restaurant, l’application vous sert aussi de caisse, gratuitement. Si vous voulez davantage, l’offre Caisse Plus coûte 49 € HT par mois (39 € par mois en payant à l’année) et ajoute :
- le plan de salle personnalisable ;
- la lecture des codes-barres ;
- la synchronisation avec votre logiciel de comptabilité ;
- le suivi des marges et des bénéfices.
Côté matériel, la Caisse SumUp à double écran tactile (13 pouces côté commerçant, 8 pouces côté client) coûte 399 € HT. Les kits avec imprimante, tiroir-caisse ou lecteur de codes-barres vont de 549 à 649 € HT.
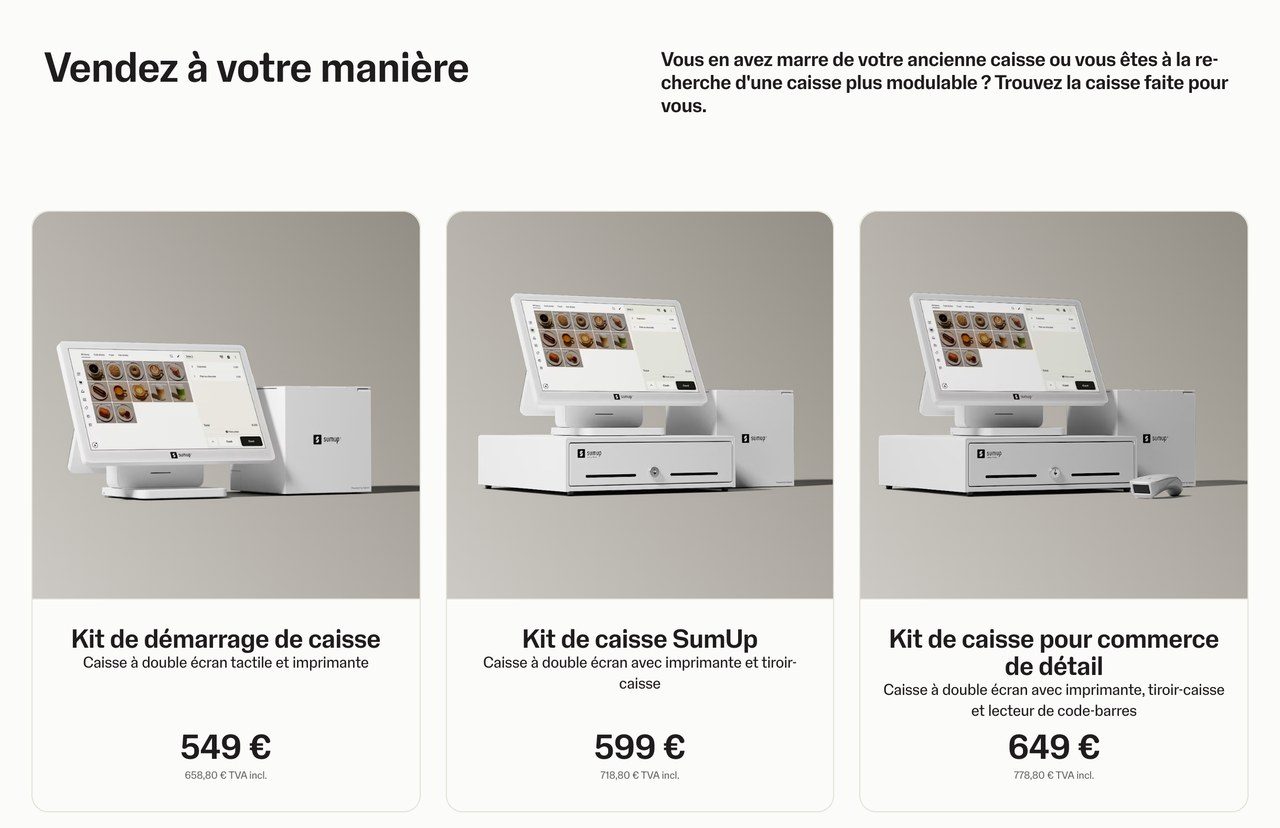
Depuis avril 2026, la caisse intègre aussi un programme de fidélité. Et SumUp affiche sur sa page le logo NF525, la certification attendue d’un logiciel de caisse en France. Je compare les autres solutions dans mon classement des logiciels de caisse certifiés.
Pour un restaurant ou un commerce avec plusieurs postes, SumUp propose une démonstration personnalisée : vous remplissez un court formulaire, et un conseiller vous rappelle pour monter l’équipement adapté.
Le compte pro SumUp et les versements
Quand votre argent arrive-t-il ? Si vous le faites verser sur votre banque habituelle, comptez 1 à 3 jours ouvrés. Avec le compte pro SumUp, ce que vous encaissez dans la journée est disponible le lendemain dès 7 h, même le week-end et les jours fériés.
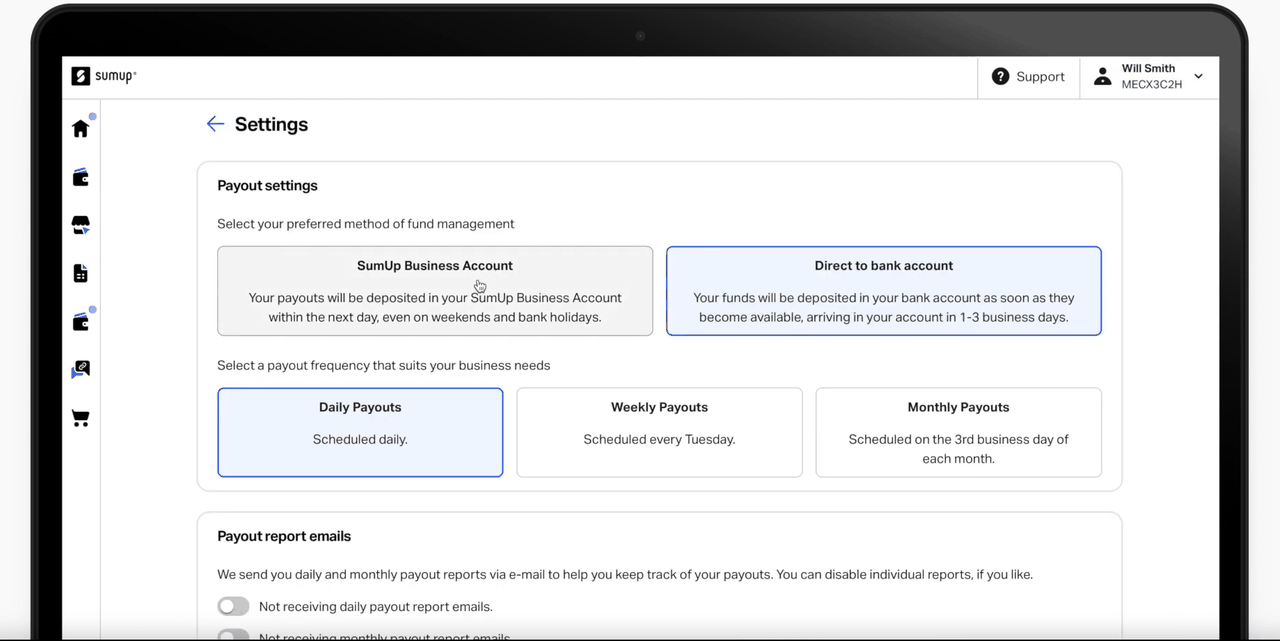
Le compte pro est gratuit, avec :
- un IBAN et une carte Mastercard professionnelle, physique ou virtuelle ;
- des virements instantanés sans frais ;
- 3 retraits gratuits par mois au distributeur, puis 2 % du montant ;
- le classement automatique de vos dépenses, et l’export pour votre comptable.
Deux points méritent votre attention. D’abord, votre argent n’a pas la garantie des dépôts d’une banque : SumUp le conserve sur des comptes de cantonnement, séparés de ses propres fonds.
Ensuite, d’après ses conditions, le compte pro est associé à un IBAN irlandais ou italien. Vous pouvez ajouter un IBAN local à un sous-compte depuis l’application. Si un IBAN français compte pour vous dès le départ, un compte pro comme Shine en fournit un.
Déposer des espèces coûte cher : 2,5 % du montant chez les commerces partenaires, ou 2 % avec le Compte pro Plus à 25 € TTC par mois. Sur 1 000 € de recettes liquides, vous laissez donc 25 €.
Factures, devis et facturation électronique
SumUp vous permet aussi de faire vos devis et factures sans abonnement. Petit flou à connaître : sa page tarifaire annonce des factures illimitées en haut, puis 4 factures par mois dans son tableau comparatif et ses questions fréquentes.
Autre limite de la version gratuite : vos clients ne peuvent vous régler par virement que sur le compte pro SumUp.
Pour être payé sur une autre banque, il faut Factures Plus, à 10 € HT par mois (8 € à l’année), qui ajoute 14 langues et toutes les devises.
Côté facturation électronique, toutes les entreprises doivent pouvoir recevoir les factures de leurs fournisseurs depuis le 1er septembre 2026. SumUp n’est pas lui-même une plateforme agréée : il passe par une plateforme partenaire, qu’il ne nomme pas, et votre compte s’y connecte une fois vos informations d’entreprise renseignées.
Pour l’émission, obligatoire au 1er septembre 2027 pour les TPE et les micro-entrepreneurs, SumUp n’a pas encore détaillé comment ses factures passeront au format électronique exigé.
Tarifs de SumUp
Chez SumUp, vous payez le matériel une fois, puis une commission sur chaque paiement réussi. Pas de location, pas de minimum mensuel, et un paiement refusé ne coûte rien.
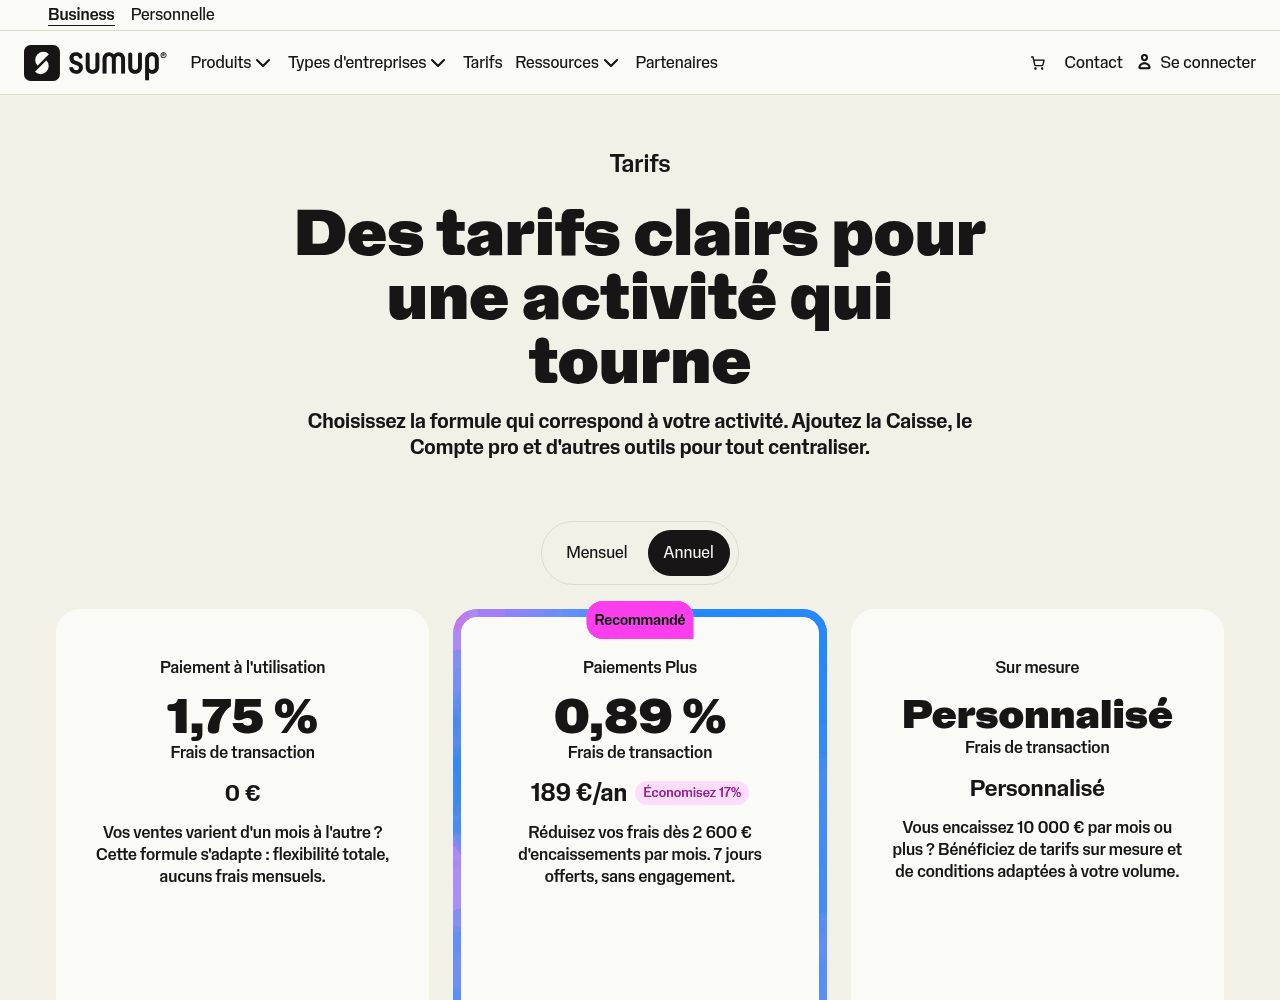
Trois formules coexistent :
- Paiement à l’utilisation : 0 € par mois et 1,75 % par paiement en face à face, quelle que soit la carte ;
- Paiements Plus : 19 € par mois ou 189 € par an, et 0,89 % sur les cartes de particuliers émises en Europe (1,75 % pour les cartes pro, American Express et hors d’Europe) ;
- Sur mesure : des tarifs négociés à partir de 10 000 € encaissés par mois.
Paiements Plus ajoute un support prioritaire 24 h/24 et le remplacement gratuit du terminal, même hors garantie. Les 7 premiers jours sont offerts, et vous résiliez en ligne quand vous voulez.
Quand votre client paie avec sa carte SumUp personnelle, la commission tombe même à 0 %, et lui touche du cashback sur son achat.
Voici l’ensemble des prix, matériel et options compris :
| Poste | Tarif |
|---|---|
| Tap to Pay (sur votre téléphone) | 0 € |
| Solo Lite | 34 € HT |
| Solo / Solo avec imprimante fixe | 79 € HT / 109 € HT |
| Terminal (imprimante intégrée) | 169 € HT |
| Caisse SumUp à double écran | 399 € HT |
| Paiement en face à face | 1,75 % (0,89 % avec Paiements Plus) |
| Lien de paiement, boutique en ligne | 2,5 % |
| Paiements Plus | 19 € par mois ou 189 € par an |
| Caisse Plus | 49 € HT par mois (39 € à l’année) |
| Factures Plus | 10 € HT par mois (8 € à l’année) |
| Compte pro Plus | 25 € TTC par mois |
| Litige ouvert par un client | 10 € |
Il y a aussi deux frais à connaître avant de signer :
- si vous remboursez un client, vous ne récupérez pas la commission du paiement d’origine ;
- si un client conteste un paiement auprès de sa banque, vous payez 10 € de frais, même si vous gagnez le litige.
Combien SumUp vous coûte sur 12 mois
Faisons les comptes. Si vous encaissez 1 500 € par mois, la commission de base vous coûte 315 € sur l’année. C’est à peu près le prix d’une location de terminal à l’année chez votre banque, au tarif le plus bas. Sauf que la banque ajoute sa propre commission, et que le boîtier SumUp, vous ne le payez qu’une fois.
À 8 000 € par mois, en revanche, la même commission grimpe à 1 680 €. Et Paiements Plus devient vite rentable :
| Encaissé par mois | Sans abonnement | Paiements Plus au mois | Paiements Plus à l’année |
|---|---|---|---|
| 1 500 € | 315 € | 388 € | 349 € |
| 3 000 € | 630 € | 548 € | 509 € |
| 8 000 € | 1 680 € | 1 082 € | 1 043 € |
Coût sur un an, matériel non compris, en supposant que tous vos clients paient avec une carte de particulier européenne.
Avec l’abonnement au mois, Paiements Plus devient rentable dès 2 200 € encaissés par mois environ.
SumUp, lui, le conseille au-dessus de 2 600 €, parce qu’une partie de vos clients paiera avec une carte qui reste à 1,75 %. À 8 000 € par mois, la formule annuelle vous fait économiser plus de 600 €.
Et votre banque, dans tout ça ? Les brochures 2026 de la Société Générale et de la Banque Chalus affichent une location de 24 à 45 € HT par mois, parfois avec 48 mois d’engagement, plus une commission à négocier.
Pour battre SumUp à 8 000 € par mois, votre banque doit descendre sous 0,8 % de commission, et même autour de 0,5 % si la location est chère.
Avantages et inconvénients de SumUp
Les points forts
- aucun abonnement ni location : un mois sans vente ne coûte rien ;
- du matériel bon marché, acheté une fois, avec 30 jours pour le renvoyer ;
- Tap to Pay pour démarrer sans boîtier ;
- l’argent sur le compte pro le lendemain dès 7 h, week-end compris ;
- une caisse gratuite et des options claires pour monter en gamme ;
- American Express, cartes étrangères et titres-restaurant acceptés au même tarif de base.
Les points faibles
- une commission de 1,75 % qui pèse lourd dès quelques milliers d’euros par mois ;
- la commission d’un paiement remboursé n’est pas rendue ;
- 10 € de frais par litige, même gagné ;
- un compte pro sans garantie des dépôts, avec un IBAN étranger par défaut ;
- des dépôts d’espèces facturés 2,5 % ;
- des blocages de compte signalés dans les avis, lors des vérifications.
Avis clients sur SumUp
Sur Trustpilot, SumUp obtient 4,2 sur 5 avec 60 283 avis (relevé le 26 octobre 2026). Sur l’App Store français, l’application SumUp Business affiche 4,5 sur 5, sur plus de 8 600 notes.
Les commerçants contents parlent surtout de la simplicité, de l’argent qui arrive vite et de clients qui paient plus volontiers par carte. Et c’est vrai que les terminaux se prennent en main en quelques minutes.
Les avis à une étoile tournent presque tous autour du même sujet : des comptes bloqués ou fermés, souvent après une vérification.
Comme tout établissement financier, SumUp doit contrôler ses clients. Avec des documents à jour, ça se passe normalement bien, mais gardez un moyen d’encaisser autrement, au cas où.
Notez enfin que SumUp invite activement ses clients à laisser un avis, et qu’il répond à 89 % des avis négatifs, en général sous une semaine.
Les alternatives à SumUp
SumUp n’est pas seul sur le créneau du terminal sans location. Voici les solutions que je regarderais en parallèle. Je les détaille toutes dans mon comparatif des terminaux de paiement mobiles.
myPOS, la plus proche de SumUp
myPOS reprend la même logique, avec trois formules : One à 0 € par mois et 1,69 %, Plus à 19 € et 0,89 %, Pro à 39 € et 0,79 %. Ses terminaux vont de 39 à 179 € HT. Attention aux frais d’inactivité de 20 € si vous cessez d’encaisser.
Qonto, pour centraliser banque et encaissement
Si vous êtes déjà client, le terminal de Qonto coûte 99 ou 199 € HT, avec une commission de 0,7 % (0,5 % au-delà de 20 000 € par mois). Il faut en revanche un compte Qonto, à partir de 9 € HT par mois. Je détaille ce compte dans mon avis sur le compte pro Qonto, et son outil de factures dans mon article sur Qonto et la facturation électronique.
Stancer, l’option française
Stancer facture 0,7 % + 0,07 € par paiement. Le terminal est offert dès 150 transactions par mois, sinon il coûte 15 € par mois. Revers de la médaille : les versements arrivent sous 7 jours ouvrés.
Square, le plus bas prix d’entrée
Square propose un lecteur à 19 € HT et un terminal à 165 € HT, avec une commission de 1,65 %. Son logiciel de caisse gratuit est solide, mais l’entreprise est américaine.
PayPal POS, ex-Zettle
PayPal POS affiche la même commission que SumUp, 1,75 %, avec un lecteur à 29 € HT pour le premier, puis 79 €, et un terminal à partir de 199 € HT. Intéressant si vous vendez déjà avec PayPal en ligne.
Mon avis final sur SumUp
Si vous encaissez peu, ou si votre activité va et vient, je prendrais SumUp sans hésiter. Avec sa formule de base, vous n’avez ni location ni engagement, et un mois sans vente ne vous coûte rien. Le Solo Lite ou Tap to Pay suffisent pour démarrer.
Ensuite, tout dépend de ce que vous encaissez :
- moins de 2 200 € par mois : restez sur le paiement à l’utilisation ;
- entre 2 200 et 2 600 € : regardez la part de cartes pro et d’American Express chez vos clients avant de vous abonner ;
- au-delà de 2 600 € par mois, régulièrement : passez à Paiements Plus ;
- à partir de 8 000 € par mois : demandez un devis à votre banque, et comparez sur 12 mois, location et engagement compris ;
- au-delà de 10 000 € par mois : négociez aussi les tarifs sur mesure de SumUp.
Quel que soit votre volume, je garderais un compte en banque à côté. Il vous permet de déposer vos espèces sans y laisser 2,5 %, et de ne pas avoir toute votre trésorerie au même endroit.
Vous hésitez encore ? L’ouverture du compte est gratuite et sans engagement, et vous ne payez que quand vous encaissez.