Un chantier terminé, une facture réglée : tout semble aller bien. Mais savez-vous ce que ce chantier vous a réellement rapporté ? Et quelles sommes restent à payer ou à encaisser ce mois-ci ?
Dans beaucoup de TPE du BTP, la rentabilité ne se lit qu’une fois par an, sur le bilan. Trop tard pour corriger un devis mal calibré ou relancer un client qui paie en retard.
Les données existent pourtant. Votre logiciel connaît les devis, les avenants, parfois les heures et les achats. Votre expert-comptable connaît les factures, les règlements et les justificatifs. Le suivi comptable devient utile quand les deux se parlent, dans le cadre de la mission confiée au cabinet.
Une précision avant d’aller plus loin : une fonction de devis seule ne mesure pas la marge réalisée. Certains outils suivent aussi les coûts, mais l’essentiel n’est pas d’en acheter un nouveau. Ce qui compte, c’est la qualité des affectations et la lecture des écarts.
Je vous montre comment organiser ce circuit, exemple chiffré à l’appui. C’est parti !
Quelles données rattacher à chaque chantier ?
Avant tout calcul, posez-vous une question : qu’est-ce qui fait partie du chantier ? Un chantier, c’est d’abord un périmètre. Le devis signé, plus les avenants validés, moins ce qui a été retiré. Si ce périmètre reste flou, aucun chiffre ne tiendra.
Ensuite, quatre notions à ne pas mélanger :
- Le montant vendu : le devis accepté et ses avenants signés. C’est un engagement du client, pas encore une recette.
- Les travaux réalisés : ce qui a réellement été exécuté à une date donnée, constaté par une situation de travaux ou par la réception.
- Les coûts directs affectés : matériaux, sous-traitance et heures des équipes rattachés à ce chantier précis. Ils forment son coût de revient.
- La contribution : l’écart entre le chiffre d’affaires du chantier et ses coûts directs, avant les frais de structure.
Le piège le plus fréquent ? Confondre les deux premières lignes. Un montant devisé ne devient pas automatiquement du chiffre d’affaires réalisé. Tant que les travaux ne sont ni exécutés ni facturés, ce n’est qu’une promesse.
Même chose côté dépenses. Une facture de matériaux saisie en vrac dans les achats ne dit rien du chantier qui l’a consommée. Sans référence d’affaire sur chaque pièce, votre comptable voit des dépenses, pas des chantiers.
Et les frais de structure ? Loyer du dépôt, véhicules, assurances, secrétariat : ils pèsent sur le résultat de l’entreprise, mais ne se rattachent à aucun chantier en particulier. Je les laisse volontairement de côté pour lire la contribution de chaque affaire.
Comment relier les données de votre logiciel au suivi comptable ?
Le logiciel ne remplace pas le comptable, et l’inverse non plus. Chacun détient une partie de l’information. Le tableau ci-dessous montre, pour chaque donnée, ce que fait l’outil et ce que le contrôle comptable vous permet de décider.
| Donnée du chantier | Rôle de l’outil | Contrôle comptable et décision utile |
|---|---|---|
| Référence et périmètre de l’affaire | Crée un code unique par chantier, repris sur chaque pièce | Vérifier que chaque vente et chaque achat porte ce code. Sans lui, pas de marge par chantier |
| Devis et avenants validés | Conserve la version signée et les avenants datés | Comparer le facturé au vendu. Un travail supplémentaire sans avenant signé se facture mal |
| Achats et sous-traitance affectés | Rattache bons de commande et factures fournisseurs à l’affaire | Rapprocher chaque facture de sa commande ou de son contrat, repérer les dépassements par poste |
| Heures et coût chargé | Enregistre les heures des équipes chantier par chantier | Valoriser au coût horaire chargé, comparer aux heures prévues au devis |
| Avancement et situations facturées | Émet les situations de travaux selon l’avancement | Vérifier que le facturé suit le réalisé, repérer les travaux faits mais pas encore facturés |
| Échéances et règlements | Suit les dates d’échéance et les relances | Rapprocher des encaissements bancaires, mettre à jour l’échéancier de trésorerie |
Dans la pratique, chacun a son rôle dans ce circuit :
- Vous renseignez le code chantier sur chaque bon de commande, les heures de vos équipes et les avenants signés par le client.
- L’outil transmet un export des devis, des situations et des coûts par affaire, dans le format convenu, avec les justificatifs joints.
- Le cabinet contrôle ce qui a été prévu avec lui : rapprochement avec les factures et la banque, cohérence des affectations, écarts entre prévu et réalisé.
Ce dernier point dépend entièrement de votre mission. Un cabinet chargé des seuls comptes annuels ne regarde pas forcément vos chantiers un par un. Le suivi par affaire se demande et se définit, il ne va pas de soi.
Comment organiser le suivi des chantiers avec votre expert-comptable ?
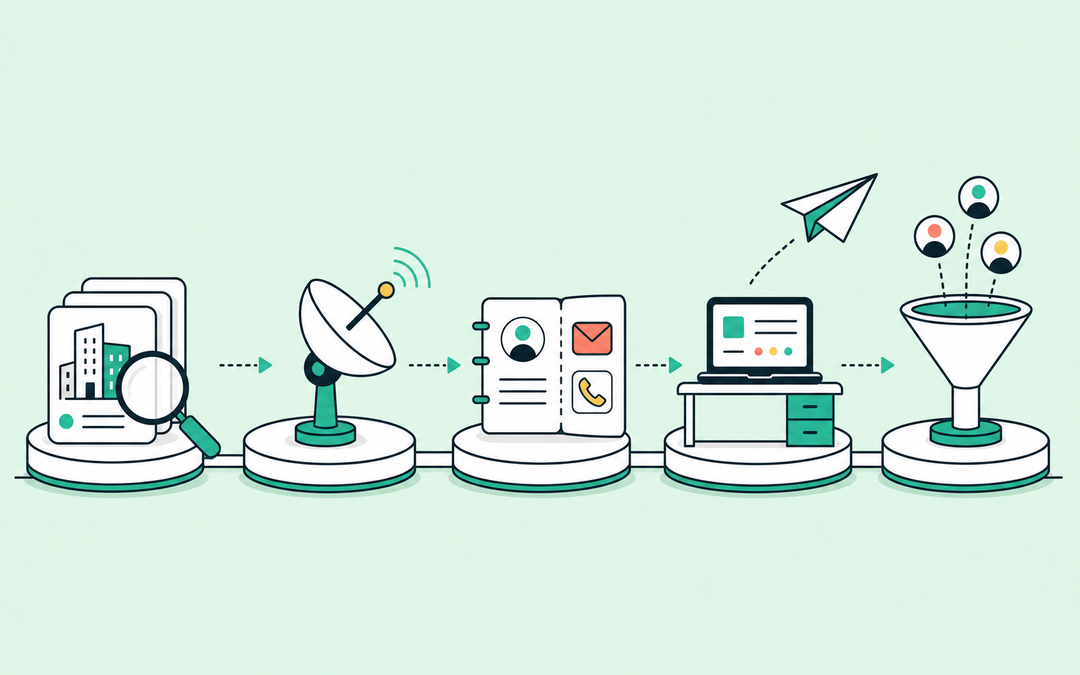
Un bon suivi ressemble à une boucle, pas à un carton de factures déposé en fin d’année. Voici le circuit que je vous conseille de formaliser avec votre cabinet :
- Les pièces arrivent affectées : chaque facture d’achat et chaque relevé d’heures porte son code chantier.
- Le rapprochement : les coûts sont confrontés aux situations facturées et aux règlements reçus.
- L’analyse des écarts : le cabinet signale ce qui dérape, des heures en trop aux situations impayées.
- La décision : c’est vous qui tranchez. Avenant à négocier, prix à revoir sur le prochain devis, client à relancer.
Les responsabilités doivent être claires. Vous restez maître des données de terrain et des décisions. Le cabinet contrôle, rapproche et vous restitue une lecture fiable, au rythme convenu : chaque mois, ou à la fin de chaque chantier pour une structure plus petite.
Lorsqu’ils font partie de la mission, deux livrables changent la lecture de votre activité :
- un état par chantier : vendu, facturé, coûts affectés, contribution et écarts à expliquer ;
- un échéancier des encaissements et des décaissements : ce qui doit rentrer et sortir, avec les dates.
Attention, ce suivi n’est ni la tenue des comptes ni le bilan. Les comptes annuels répondent à une obligation légale et couvrent l’exercice entier. Le suivi par chantier, lui, sert à piloter pendant l’année. Ce sont deux travaux différents, à préciser dans votre lettre de mission.
Certains cabinets construisent justement leur mission autour de ces besoins propres au bâtiment. C’est le cas de Bayar Consulting, cabinet d’expertise comptable installé à Neuilly-sur-Seine, fondé par Benjamin Lancry, expert-comptable et commissaire aux comptes.
Le cabinet accompagne notamment des entreprises du bâtiment pour leur comptabilité et leur pilotage, selon la mission convenue, ainsi que d’autres secteurs. La page qui présente l’accompagnement BTP de Bayar Consulting détaille les prestations possibles, comme l’état par chantier ou l’échéancier, et le périmètre à définir avant de démarrer.
Avec un expert-comptable BTP ou un cabinet généraliste, la logique reste la même. Et ces deux livrables prennent tout leur sens sur un exemple.
Exemple : un même chantier, deux contributions différentes
Voici un cas fictif et pédagogique. Un chantier terminé, au périmètre inchangé : aucun avenant, aucun travail retiré. Son chiffre d’affaires est de 50 000 € HT. Tous les montants sont hors taxes, la TVA sur les achats étant supposée récupérable.
Le calcul tient en deux formules :
- Contribution = chiffre d’affaires HT du chantier − coûts directs affectés
- Taux de contribution = contribution ÷ chiffre d’affaires HT
Au moment du devis, l’entreprise prévoyait 45 000 € de coûts directs. Contribution prévue : 50 000 − 45 000 = 5 000 €, soit 5 000 ÷ 50 000 = 10 % du chiffre d’affaires.
À la fin du chantier, les coûts réellement affectés atteignent 48 000 €. Contribution réelle : 50 000 − 48 000 = 2 000 €, soit 4 %. Le chiffre d’affaires n’a pas bougé, mais 60 % de la contribution prévue a disparu.
| Poste | Prévu | Réel | Écart |
|---|---|---|---|
| Matériaux | 19 000 € | 20 000 € | + 1 000 € |
| Sous-traitance | 10 000 € | 10 000 € | 0 € |
| Heures (coût chargé de 40 €) | 16 000 € (400 h) | 18 000 € (450 h) | + 2 000 € |
| Total des coûts directs | 45 000 € | 48 000 € | + 3 000 € |
| Contribution | 5 000 € (10 %) | 2 000 € (4 %) | − 3 000 € |
Les heures sont valorisées au coût horaire chargé, fixé ici à 40 € pour l’exemple : salaire brut et charges de l’employeur. Compter les heures au salaire net, ou ne pas les compter du tout, fausse toute la lecture.
Que révèle le tableau ? 50 heures de plus que prévu, sans avenant pour les facturer, et un complément de matériaux. Suivi en cours de route, l’écart d’heures serait apparu dès la première situation, à un moment où il restait possible de négocier un avenant.
Encore faut-il que les heures et les achats soient saisis par affaire. Certains logiciels de gestion du bâtiment et une partie des logiciels ERP le permettent, à condition que les équipes renseignent le bon chantier.
Dernière précision : ces 2 000 € ne sont pas un bénéfice net. Frais de structure, frais financiers et impôt restent à couvrir. Les chiffres sont inventés et ne reflètent le résultat d’aucune entreprise réelle, cliente d’un cabinet ou non.
Pourquoi une contribution positive ne garantit-elle pas la trésorerie ?
La marge mesure un écart entre une vente et des coûts. La trésorerie, elle, suit des dates : quand l’argent sort, quand il rentre. Sur un chantier, les deux calendriers sont rarement alignés.
Reprenons le même chantier sur quatre mois, avec des hypothèses tout aussi fictives :
- un acompte de 10 000 € versé à la signature, puis déduit des factures suivantes ;
- une situation de travaux de 20 000 €, émise en fin de premier mois et réglée le mois suivant ;
- un solde de 20 000 € facturé à la réception, en fin de troisième mois, et réglé un mois plus tard ;
- une retenue de garantie de 5 % appliquée à la situation et au solde.
| Période | Encaissé | Payé | Trésorerie cumulée |
|---|---|---|---|
| Mois 1 | 10 000 € (acompte) | 18 000 € (matériaux 12 000 €, heures 6 000 €) | − 8 000 € |
| Mois 2 | 19 000 € (situation, moins 1 000 € de retenue) | 20 000 € (sous-traitance 10 000 €, matériaux 4 000 €, heures 6 000 €) | − 9 000 € |
| Mois 3 | 0 € | 10 000 € (matériaux 4 000 €, heures 6 000 €) | − 19 000 € |
| Mois 4 | 19 000 € (solde, moins 1 000 € de retenue) | 0 € | 0 € |
| Un an après la réception | 2 000 € (retenue libérée) | 0 € | + 2 000 € |
Pour rester lisible, je raisonne hors TVA et je suppose chaque dépense payée le mois même. En réalité, la banque voit passer des montants TTC, et les délais fournisseurs décalent encore les dates.
Au pire moment, fin du troisième mois, l’entreprise a avancé 19 000 € pour un chantier qui lui rapportera 2 000 €. Et ces 2 000 € n’arrivent qu’un an après la réception : c’est exactement le montant de la retenue de garantie.
Ce délai vient de la loi. Dans un marché de travaux privé, la loi n° 71-584 du 16 juillet 1971 (articles 1 et 2, consultés sur Légifrance le 28 octobre 2026) plafonne la retenue à 5 % de chaque paiement. Une caution d’un établissement financier peut la remplacer.
Les sommes retenues sont versées à l’entreprise un an après la réception, prononcée avec ou sans réserves, sauf opposition motivée du maître d’ouvrage notifiée par lettre recommandée. Les marchés publics suivent leurs propres règles.
D’où l’intérêt de l’échéancier : il vous laisse le temps d’agir avant que le creux n’arrive.
- Négocier l’acompte et le rythme des situations dès le devis.
- Commander les matériaux au plus près de leur pose.
- Proposer une caution à la place de la retenue de garantie.
- Prévoir un financement si plusieurs chantiers se creusent en même temps.
Ma checklist pour suivre la rentabilité de vos chantiers
Vous n’avez pas besoin d’un nouveau logiciel pour commencer. Il vous faut un circuit propre et un rendez-vous régulier avec votre cabinet. Voici ce que je vérifierais à chaque point avec votre comptable :
- chaque chantier a son code, repris sur les devis, les avenants, les achats et les factures ;
- les achats et les heures sont affectés au bon chantier, les heures au coût chargé ;
- les écarts entre prévu et réalisé sont examinés, puis expliqués ;
- l’échéancier est actualisé avec les situations, les règlements et les retenues en cours ;
- le rythme de partage est fixé avec votre expert-comptable, noir sur blanc dans la lettre de mission.
Un logiciel de devis suffit-il ? Pour vendre, oui. Pour connaître votre marge, non : il sait ce que vous avez promis, pas ce que le chantier a coûté. Si vous cherchez encore le vôtre, j’ai comparé les logiciels de devis gratuits dans un article dédié.
Gardez enfin en tête la différence entre marge et trésorerie. La première dit si un chantier vaut la peine. La seconde dit si vous pourrez payer vos fournisseurs le mois prochain. En reliant votre logiciel à votre suivi comptable, vous voyez enfin les deux en même temps.