Modèle de bilan comptable gratuit
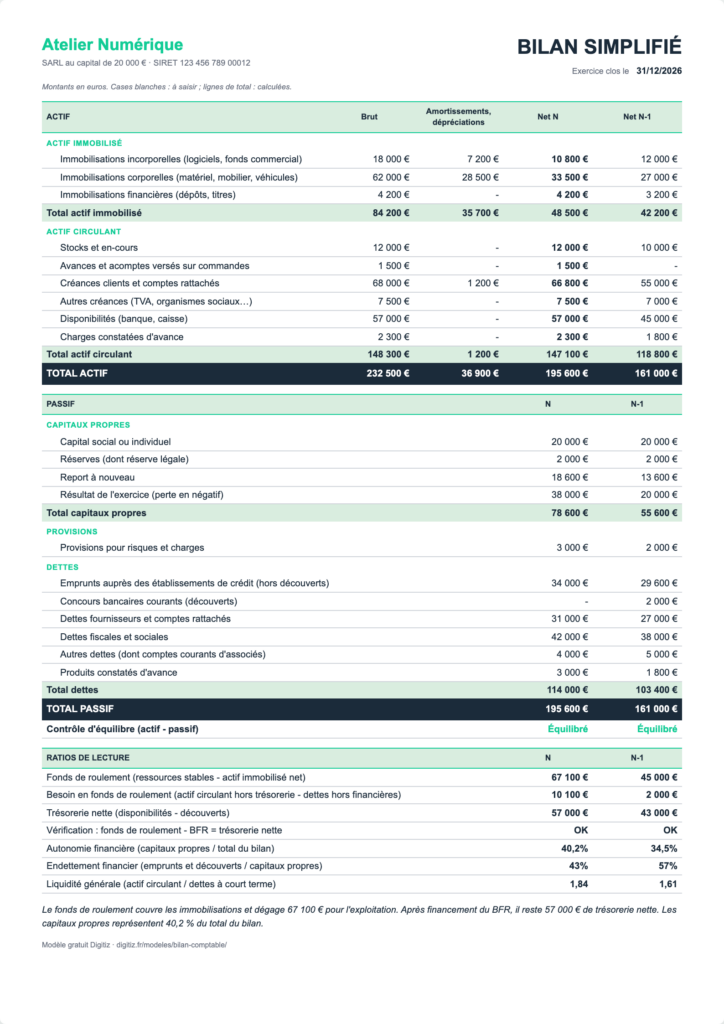
Un bilan simplifié sur une page : actif et passif sur deux exercices, contrôle d’équilibre automatique, fonds de roulement, BFR, trésorerie nette et autonomie financière calculés. À télécharger en Excel ou à copier dans Google Sheets.
Vous préférez qu’un expert-comptable établisse votre bilan ?
Ce modèle sert à lire, présenter et analyser un bilan, ou à préparer un rendez-vous avec votre banque. Pour les comptes annuels officiels et la liasse fiscale, un expert-comptable reste la solution la plus sûre : voici trois offres en ligne que j’ai étudiées, nettement moins chères qu’un cabinet traditionnel.
Un expert-comptable en ligne établit vos comptes annuels et la liasse fiscale, puis vous explique votre bilan.
Essayer DougsMon avis sur Dougs
Au-delà de la création, une offre de comptabilité en ligne qui prend en charge le bilan et l'approbation des comptes.
Essayer LegalPlaceMon avis sur LegalPlace
Comptabilité tenue au fil de l'eau : le bilan de fin d'année se prépare sans course contre la montre.
Essayer TiimeMon avis sur TiimeCertains de ces liens sont affiliés : si vous souscrivez en passant par eux, Digitiz touche une commission, sans surcoût pour vous. Cela ne change rien à mon avis sur ces outils.
Ce que contient ce modèle de bilan comptable
J’ai construit ce bilan simplifié pour qu’un dirigeant qui n’est pas comptable puisse le remplir, le vérifier et surtout le comprendre, sur une seule page A4. Il se compose de trois feuilles :
- Bilan : l’actif avec les colonnes brut, amortissements et dépréciations, net de l’exercice et net de l’exercice précédent ; le passif sur deux exercices ; un contrôle d’équilibre ; sept ratios de lecture et une phrase de synthèse ;
- Paramètres : le nom de l’entreprise, sa forme juridique, son SIRET et la date de clôture ;
- Mode d’emploi : poste par poste, ce qu’il faut saisir et où le trouver.
Les montants nets, les sous-totaux et les totaux se calculent seuls. Le contrôle d’équilibre vérifie pour chaque exercice que le total de l’actif est égal à celui du passif. Les ratios se mettent à jour à chaque saisie : fonds de roulement, besoin en fonds de roulement, trésorerie nette, autonomie financière, endettement et liquidité générale. Une ligne vérifie aussi que le fonds de roulement moins le BFR donne bien la trésorerie nette : si ce n’est pas le cas, un poste est mal classé.
Par rapport à l’ancienne version de ce modèle, qui se contentait de reproduire les cases de la liasse, celle-ci ajoute la colonne N-1, le contrôle et toute la partie lecture.
Comment l’utiliser
Remplissez d’abord la feuille « Paramètres », puis l’actif. Pour chaque immobilisation, indiquez la valeur d’achat (le brut) et le cumul des amortissements : le net se calcule. Pour les créances clients, la colonne des dépréciations accueille les créances douteuses provisionnées. Reportez ensuite, dans la dernière colonne, les montants nets du bilan précédent.
Au passif, saisissez les capitaux propres, les provisions et les dettes pour les deux exercices. Deux précautions : le résultat de l’exercice doit être celui du compte de résultat, une perte se saisissant en négatif ; et les découverts bancaires se placent dans les concours bancaires courants, pas dans les emprunts, car ils comptent dans la trésorerie. Si le contrôle affiche « Équilibré » pour les deux colonnes, votre bilan tient debout.
Lire un bilan en cinq minutes
Un bilan est une photographie du patrimoine de l’entreprise à la date de clôture. À gauche, l’actif : ce qu’elle possède (matériel, stocks, créances, trésorerie). À droite, le passif : comment tout cela est financé (capitaux des associés, résultats accumulés, dettes). Les deux côtés sont toujours égaux. Pour le lire, je conseille de regarder trois équilibres, dans cet ordre.
Le fonds de roulement
C’est la différence entre les ressources stables (capitaux propres, provisions, emprunts) et les immobilisations nettes. Positif, il signifie que les investissements durables sont financés par des ressources durables, et qu’il reste une marge pour l’exploitation. Négatif, il signale que des machines ou des locaux sont financés par des dettes à court terme : une situation fragile.
Le besoin en fonds de roulement
C’est l’argent immobilisé dans le cycle d’exploitation : stocks et créances clients, moins les dettes fournisseurs, fiscales et sociales. Une entreprise dont les clients paient à soixante jours et qui règle ses fournisseurs à trente a un BFR élevé. Il se suit d’une année sur l’autre : dans l’exemple du modèle, il passe de 2 000 € à 10 100 €, principalement à cause des créances clients.
La trésorerie nette
Fonds de roulement moins BFR : c’est ce qu’il reste réellement disponible, et c’est aussi les disponibilités moins les découverts. Pour comprendre comment elle a évolué entre deux bilans, le tableau des flux de trésorerie décompose la variation entre activité, investissements et financement.
Les ratios d’autonomie financière (part des capitaux propres dans le total du bilan) et d’endettement complètent le tableau : ce sont les deux premiers chiffres qu’un banquier calcule avant d’accorder un prêt.
Qui doit établir un bilan ?
Les sociétés commerciales établissent chaque année des comptes annuels : bilan, compte de résultat et annexe. Un micro-entrepreneur n’en a pas besoin : il tient une comptabilité allégée, limitée à quelques registres, comme le détaille la fiche Obligations comptables du micro-entrepreneur. Pour les sociétés, les règles de dépôt au greffe sont précisées sur la fiche Dépôt des comptes annuels d’une société ; en 2026 :
- dans une SARL, les comptes sont approuvés dans les six mois qui suivent la clôture ; dans une SAS, le délai est fixé librement par les associés, six mois en pratique ;
- le dépôt au greffe intervient dans le mois qui suit l’approbation, ou dans les deux mois s’il est fait par voie électronique ;
- une société qui remplit deux des trois critères suivants est une micro-entreprise au sens comptable : total du bilan jusqu’à 450 000 €, chiffre d’affaires net jusqu’à 900 000 €, dix salariés au plus. Elle peut demander que ses comptes annuels ne soient pas publiés ;
- au-delà, jusqu’à 7,5 millions d’euros de bilan, 15 millions de chiffre d’affaires et 50 salariés (deux critères sur trois), la petite entreprise peut demander la confidentialité de son compte de résultat.
Ce modèle ne remplace pas les comptes annuels établis selon le plan comptable général. Il sert à les lire, à les présenter simplement à un associé ou à un banquier, ou à préparer une situation intermédiaire en cours d’année.
Excel, Google Sheets ou un expert-comptable ?
Pour analyser un bilan existant ou suivre quelques chiffres clés d’une année sur l’autre, un tableur suffit largement. Pour produire les comptes annuels, la liasse fiscale et les déclarations qui vont avec, il faut une comptabilité complète, tenue au fil de l’année. Les offres d’expertise comptable en ligne ont rendu ce service abordable pour une petite société. Les trois présentées en haut de cette page sont celles que je recommande ; je compare les outils du marché dans mon comparatif des logiciels de comptabilité pour TPE et PME et, côté cabinets, dans celui des logiciels pour experts-comptables.
Trois erreurs que je vois souvent
Confondre résultat et trésorerie. Un bénéfice de 38 000 € ne veut pas dire 38 000 € sur le compte. Une partie a pu être absorbée par la hausse des créances clients, une autre par des investissements. C’est le rôle du plan de trésorerie d’anticiper cet écart.
Oublier les amortissements. Un ordinateur acheté 1 500 € il y a trois ans ne vaut plus 1 500 € au bilan. Saisir les immobilisations sans leurs amortissements gonfle l’actif et fausse tous les ratios.
Regarder un seul exercice. Un bilan isolé dit peu de choses ; c’est l’évolution qui renseigne. D’où la colonne N-1, et l’intérêt de construire en parallèle un prévisionnel financier pour savoir où vous voulez être l’an prochain. Pour améliorer la rentabilité qui alimente les capitaux propres, commencez par vérifier vos prix avec mon calculateur de taux de marge.
- Vous pourriez aussi aimer