
Modèle de plan de trésorerie gratuit
Douze mois de trésorerie sur une page : encaissements et décaissements TTC, TVA reversée calculée selon votre régime, solde cumulé et alerte dès qu’un mois passe dans le rouge. À télécharger en Excel ou à copier dans Google Sheets.
Vous préférez un logiciel qui tient la trésorerie à jour tout seul ?
Ce modèle convient très bien pour préparer une année ou un rendez-vous avec votre banquier. Si vous voulez que les encaissements et les dépenses remontent directement de vos comptes bancaires, sans rien ressaisir chaque mois, voici trois outils que j’ai étudiés de près.

Se connecte à vos comptes bancaires, catégorise chaque opération et construit le plan de trésorerie sur douze mois à votre place.
Essayer Agicap
Comptabilité et trésorerie dans le même outil : le prévisionnel se compare chaque jour au réel, sans ressaisie.
Essayer PennylaneMon avis sur Pennylane
Relie devis, factures et banque : les encaissements à venir alimentent directement la prévision de trésorerie.
Essayer AxonautMon avis sur AxonautCertains de ces liens sont affiliés : si vous souscrivez en passant par eux, Digitiz touche une commission, sans surcoût pour vous. Cela ne change rien à mon avis sur ces outils.
Ce que contient ce modèle de plan de trésorerie
J’ai construit ce plan de trésorerie pour qu’il réponde à une seule question : à quel moment mon compte risque-t-il de passer dans le rouge ? Il se compose de trois feuilles :
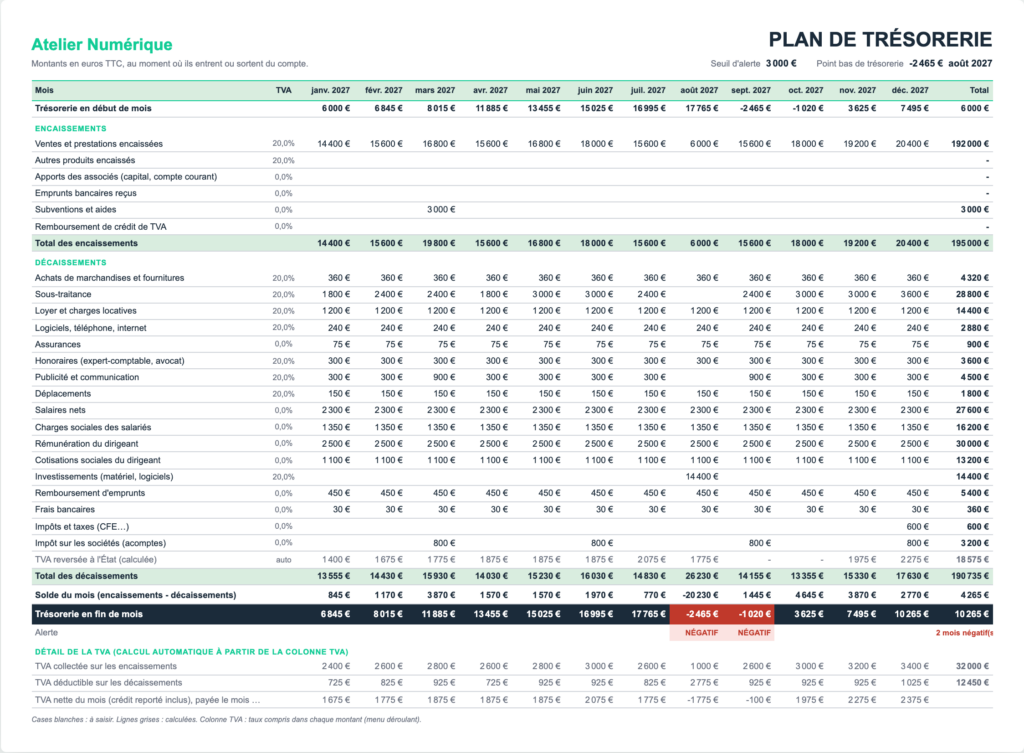
- Plan de trésorerie : douze mois en colonnes, six lignes d’encaissements et dix-sept lignes de décaissements, la TVA reversée, le solde de chaque mois et la trésorerie cumulée. Il tient sur une page A4 à l’italienne ;
- Paramètres : le premier mois du plan, la trésorerie de départ, le seuil d’alerte et votre régime de TVA ;
- Mode d’emploi : les étapes et les règles de calcul de la TVA.
Tout ce qui peut se calculer se calcule : les mois se renumérotent à partir de la date choisie, les totaux, le solde et la trésorerie de fin de mois se mettent à jour à chaque saisie. La ligne de fin de mois passe en rouge dès qu’elle devient négative, une alerte signale les mois sous votre seuil, et le point bas de l’année s’affiche en haut de la page avec son mois. Dans l’exemple, l’achat de matériel d’août fait plonger le compte pendant deux mois : c’est exactement le genre de situation que le plan doit vous montrer six mois à l’avance.
La nouveauté par rapport à mon ancien modèle, c’est la TVA calculée automatiquement. Vous indiquez pour chaque ligne le taux compris dans les montants, et le plan en déduit la TVA collectée, la TVA déductible et le montant à reverser à l’État, au bon mois selon votre régime.
Comment l’utiliser
Commencez par la feuille « Paramètres » : le premier mois du plan, le solde de vos comptes bancaires ce jour-là, le seuil minimal que vous voulez garder (un mois de charges fixes est un bon repère) et votre régime de TVA. Passez ensuite sur le plan et remplacez les montants d’exemple par les vôtres.
La règle d’or : chaque montant s’inscrit le mois où l’argent bouge, et toutes taxes comprises. Une facture émise en mars et réglée à 60 jours s’inscrit en mai. Un salaire de décembre versé le 2 janvier s’inscrit en janvier. C’est ce qui distingue un plan de trésorerie d’un budget ou d’un compte de résultat : on ne regarde pas ce qu’on gagne, on regarde ce qu’on a sur le compte.
Chaque mois, remplacez la prévision du mois écoulé par les chiffres réels de votre relevé. Au bout de quelques mois, vous saurez précisément où vos prévisions sont trop optimistes, et le reste de l’année deviendra beaucoup plus fiable.
Comment la TVA est-elle prise en compte ?
C’est la ligne que la plupart des modèles oublient, et c’est souvent elle qui crée la mauvaise surprise. La TVA que vous facturez n’est pas à vous : vous l’encaissez, puis vous la reversez, déduction faite de celle payée sur vos achats. Le modèle gère les trois situations les plus courantes, d’après les règles publiées sur la page TVA d’impots.gouv.fr en 2026 :
- réel normal : vous déclarez chaque mois la TVA exigible au cours du mois précédent. Le plan place donc la TVA nette d’un mois dans les décaissements du mois suivant, et reporte un éventuel crédit ;
- réel simplifié : vous payez deux acomptes, 55 % de la TVA due au titre de l’année précédente en juillet et 40 % en décembre, puis le solde avec la déclaration annuelle au printemps. Vous êtes dispensé des acomptes si la TVA due l’année précédente est inférieure à 1 000 €, et le modèle en tient compte ;
- franchise en base : aucune TVA n’est facturée ni récupérée, le calcul se met à zéro.
Pour vérifier un montant hors taxes ou toutes taxes comprises avant de le saisir, mon calculateur de TVA fait la conversion dans les deux sens.
Lire son plan de trésorerie
Trois chiffres méritent votre attention, dans cet ordre.
Le point bas de l’année
C’est le montant le plus faible atteint par votre compte en fin de mois. S’il est négatif, il vous dit combien il vous manque et à quel moment : vous avez le temps de négocier un découvert, de décaler un investissement ou de relancer vos clients. Une banque accorde bien plus facilement une facilité de caisse quand on la demande avec un plan en main, trois mois avant le besoin.
Le solde du mois
Une trésorerie peut rester positive tout en fondant un peu chaque mois grâce à un bon matelas de départ. Si vos soldes mensuels sont régulièrement négatifs hors investissements, votre activité consomme plus qu’elle ne rapporte, et le problème n’est plus la trésorerie mais la rentabilité.
Les mois sous le seuil
Même sans découvert, un compte qui frôle zéro vous prive de marge de manœuvre face à un impayé ou une panne. Le seuil d’alerte sert à repérer ces mois fragiles avant qu’ils ne deviennent critiques.
Plan de trésorerie, prévisionnel, budget : quelle différence ?
Le plan de trésorerie suit les flux d’argent réels, TTC, au mois près. Le prévisionnel financier raisonne en hors taxes, en produits et en charges, et sert à montrer la rentabilité d’un projet sur plusieurs années. Le budget prévisionnel fixe des enveloppes de dépenses et compare le réalisé au prévu. Les trois se complètent : le prévisionnel dit si l’activité est rentable, le plan de trésorerie dit si elle peut tenir en attendant. Une entreprise rentable peut très bien faire faillite faute de trésorerie, notamment quand ses clients paient tard ; c’est tout l’enjeu du credit management.
Pour analyser après coup d’où vient et où part l’argent sur un exercice clos, le tableau des flux de trésorerie prend le relais.
Excel, Google Sheets ou un logiciel de trésorerie ?
Un tableur reste l’outil le plus souple pour construire un premier plan et tester des scénarios : que se passe-t-il si ce gros client paie avec deux mois de retard, si j’embauche en septembre plutôt qu’en juin ? Ses limites apparaissent quand il faut le tenir à jour : chaque mois, il faut reprendre le relevé bancaire et ressaisir les montants réels. À partir de quelques dizaines d’opérations par mois, ou avec plusieurs comptes bancaires, un logiciel connecté à vos banques fait ce travail en continu et catégorise les opérations seul. J’en compare douze dans mon comparatif des logiciels de gestion de trésorerie ; les trois présentés en haut de cette page sont ceux que je conseille le plus souvent aux TPE.
Trois erreurs que je vois souvent
Mélanger hors taxes et toutes taxes comprises. Un plan saisi en HT surestime votre trésorerie de toute la TVA à reverser. Saisissez tout en TTC et laissez le modèle calculer la TVA.
Inscrire les ventes à la date de facture. Si vos clients paient à 45 jours, votre chiffre d’affaires de janvier arrive sur le compte en mars. Décalez chaque encaissement selon les délais réels de vos clients, pas selon ceux prévus dans vos conditions générales.
Oublier les dépenses annuelles. CFE en décembre, assurance réglée en une fois, acomptes d’impôt sur les sociétés, régularisation de cotisations sociales : ce sont elles qui creusent les mois qu’on croyait tranquilles. Reprenez vos relevés de l’an dernier pour n’en oublier aucune, et pensez à séparer finances personnelles et professionnelles si ce n’est pas déjà fait : un plan de trésorerie n’a de sens que sur un compte dédié.
- Vous pourriez aussi aimer