
Modèle de prévisionnel financier Excel et Google Sheets gratuit
Un prévisionnel sur trois ans entièrement lié : vous saisissez ventes, charges, investissements et financement, le compte de résultat, la trésorerie et le seuil de rentabilité se calculent seuls. En Excel ou Google Sheets.
Vous préférez un outil qui construit le prévisionnel avec vous ?
Ce modèle suffit pour monter un dossier de création ou de financement. Si vous voulez ensuite suivre vos prévisions face au réel, mois après mois, ou tester plusieurs scénarios sans tout recopier, les trois logiciels ci-dessous font ce travail en se connectant directement à votre banque.
Construit votre prévisionnel de trésorerie à partir de vos comptes bancaires et le compare au réel chaque mois.
Essayer Fygr
Prévisions à court et long terme avec scénarios : idéal pour faire vivre ce prévisionnel une fois l'entreprise lancée.
Essayer Agicap
Estime votre trésorerie à venir à partir des devis, factures et dépenses déjà saisis dans votre gestion commerciale.
Essayer AxonautMon avis sur AxonautCertains de ces liens sont affiliés : si vous souscrivez en passant par eux, Digitiz touche une commission, sans surcoût pour vous. Cela ne change rien à mon avis sur ces outils.
Ce que contient ce modèle de prévisionnel financier
J’ai construit ce prévisionnel pour qu’un créateur d’entreprise puisse le remplir seul, en une soirée, et le présenter à son banquier sans rougir. Le principe est simple : vous ne saisissez que les cases vertes, tout le reste est calculé et relié. Le classeur compte neuf feuilles :
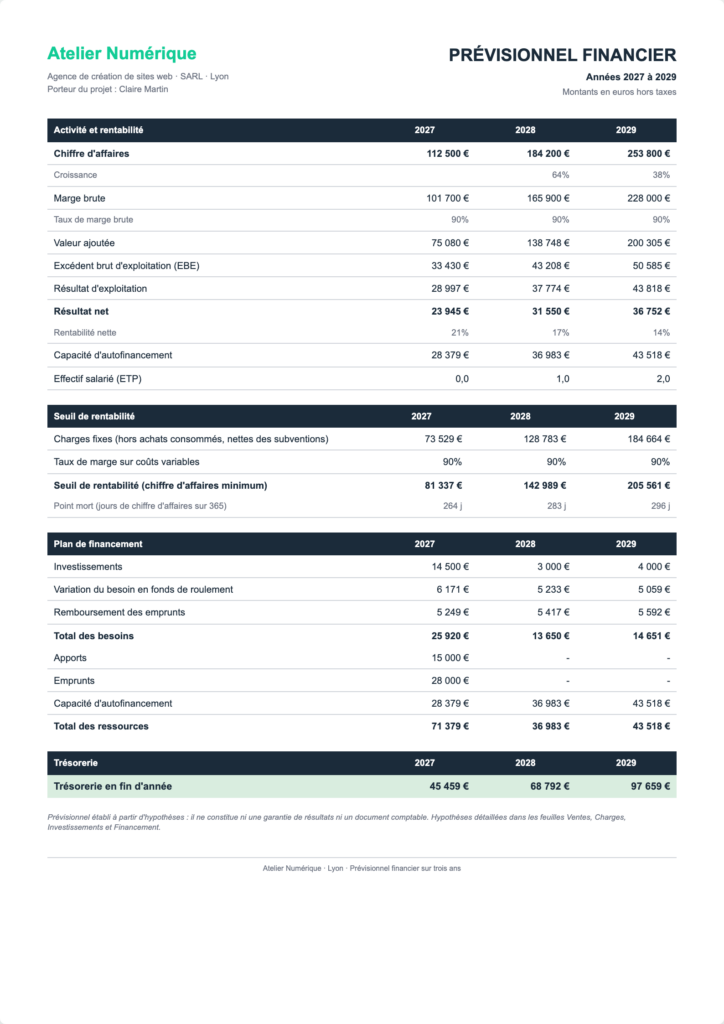
- Synthèse : la page à remettre au banquier, sur une page A4. Chiffres clés sur trois ans, seuil de rentabilité, plan de financement et trésorerie de fin d’année ;
- Paramètres : l’entreprise, la date de début du premier exercice, qui fixe les trois années, et les hypothèses générales (impôt sur les sociétés, délais de paiement, taux de charges sociales, hausse des charges, trésorerie de départ) ;
- Ventes : une ligne par offre, avec son prix, son coût d’achat et les quantités vendues chaque année ;
- Charges : charges externes, impôts et taxes, salariés et rémunération du dirigeant ;
- Investissements : les achats durables, année par année, et leurs amortissements ;
- Financement : apports, subventions et emprunts, avec le calcul automatique des intérêts et du capital remboursé ;
- Résultat : le compte de résultat prévisionnel complet, du chiffre d’affaires au résultat net, et la capacité d’autofinancement ;
- Trésorerie : le besoin en fonds de roulement, le plan de financement et la trésorerie année par année ;
- Mode d’emploi : les étapes et les points de contrôle.
L’ancienne version de cette page renvoyait vers un outil tiers très complet mais difficile à prendre en main. J’ai préféré un modèle plus court, entièrement lisible, où chaque chiffre de la synthèse se retrouve en deux clics dans la feuille qui le calcule. Il existe en Excel et en Google Sheets.
Comment l’utiliser
Suivez l’ordre des onglets. Dans Paramètres, indiquez la date de début de votre premier exercice et vos hypothèses. Dans Ventes, décrivez vos offres : un prix, un coût d’achat unitaire, des quantités. C’est l’étape qui compte le plus, et celle où l’on se trompe le plus souvent par optimisme. Dans Charges, saisissez vos dépenses de la première année ; les deux suivantes se calculent avec la hausse annuelle que vous avez fixée, et vous pouvez remplacer n’importe quelle cellule par votre propre montant. Complétez enfin les investissements et le financement : pour un emprunt, le montant, le taux, la durée en mois et l’année de déblocage suffisent.
Revenez ensuite à la synthèse et vérifiez trois choses. La trésorerie de fin d’année ne doit jamais être négative. Le seuil de rentabilité doit être atteint au plus tard la deuxième année. La capacité d’autofinancement doit couvrir le remboursement des emprunts. Si l’un de ces trois points coince, ce n’est pas le tableur qu’il faut corriger, c’est le projet : plus d’apport, un investissement étalé, un prix revu.
À quoi sert un prévisionnel financier
Aucune loi n’oblige un créateur à établir un prévisionnel. Dans les faits, vous ne pourrez pas vous en passer dès que vous demanderez de l’argent : une banque pour un prêt, un réseau de prêt d’honneur, un investisseur. Tous veulent savoir la même chose : combien le projet va rapporter, à partir de quand il sera rentable, et s’il pourra rembourser.
Mais le premier destinataire du prévisionnel, c’est vous. Le remplir oblige à chiffrer ce que l’on garde souvent dans le flou : combien de clients il faut réellement signer chaque mois, combien vous pourrez vous verser, à quel moment la trésorerie sera la plus tendue. Il accompagne naturellement le business plan, dont il constitue la partie chiffrée.
Les notions à maîtriser
La marge brute est ce qui reste du chiffre d’affaires une fois payés les achats directement liés aux ventes. Pour vérifier le taux de marge d’une offre avant de la saisir, mon calculateur de taux de marge fait le calcul en quelques secondes.
L’excédent brut d’exploitation (EBE) mesure ce que l’activité dégage avant les amortissements, les intérêts et l’impôt. C’est l’indicateur que les banquiers regardent en premier, parce qu’il ne dépend ni de vos choix d’investissement ni de votre financement. Le détail des soldes intermédiaires de gestion figure dans la feuille Résultat, et j’ai fait un modèle de compte de résultat prévisionnel dédié si vous voulez aller plus loin sur ce seul document.
La capacité d’autofinancement (CAF), c’est le résultat net auquel on rajoute les amortissements, qui ne sortent pas de la trésorerie. C’est l’argent que l’entreprise génère elle-même pour rembourser ses emprunts et financer sa croissance.
Le besoin en fonds de roulement (BFR) est l’argent immobilisé parce que vos clients vous paient plus tard que vous ne payez vos fournisseurs. Le modèle l’estime à partir des délais de paiement saisis dans Paramètres. Une entreprise rentable peut manquer de trésorerie à cause de lui, et c’est une cause fréquente de difficultés dans les premières années.
Le seuil de rentabilité est le chiffre d’affaires à partir duquel vous ne perdez plus d’argent : les charges fixes divisées par le taux de marge sur coûts variables. Le point mort traduit ce montant en jours : dans l’exemple du modèle, l’entreprise couvre ses charges de l’année au 264e jour.
L’impôt sur les sociétés dans le modèle
Si votre entreprise est soumise à l’impôt sur les sociétés, le modèle le calcule automatiquement, en tenant compte des déficits des années précédentes. Il applique les taux en vigueur en 2026 rappelés par service-public.fr : 15 % jusqu’à 42 500 € de bénéfice pour les PME qui remplissent les conditions (chiffre d’affaires inférieur à 10 millions d’euros, capital entièrement libéré et détenu à 75 % au moins par des personnes physiques), 25 % au-delà. Pour une entreprise individuelle à l’impôt sur le revenu, choisissez « Non » : le bénéfice sera imposé à votre nom, en dehors du prévisionnel.
Les taux de charges sociales sont en revanche des estimations à ajuster : ils dépendent de votre statut, de votre rémunération et des aides dont vous bénéficiez. C’est le point à faire valider en priorité par un expert-comptable avant de présenter le dossier.
Tableur ou logiciel de prévision ?
Pour un dossier de création, le tableur est l’outil idéal : on voit tout, on comprend tout, on modifie une hypothèse et on observe l’effet. Une fois l’entreprise lancée, l’exercice change de nature. Il ne s’agit plus de prévoir une fois, mais de comparer chaque mois le prévu et le réel, et de réajuster. C’est là qu’un logiciel connecté à la banque fait gagner un temps considérable. Les trois présentés en haut de cette page sont ceux que je recommande, et je détaille leurs concurrents dans mon comparatif des logiciels de gestion de trésorerie.
Trois erreurs que je vois souvent
Un chiffre d’affaires qui démarre à plein régime. La première année, il faut trouver ses clients. Un prévisionnel crédible monte en charge progressivement, et votre banquier le sait.
Oublier sa propre rémunération. Un projet rentable parce que le dirigeant ne se paie pas n’est pas rentable. Prévoyez ce dont vous avez besoin pour vivre, cotisations comprises.
Confondre résultat et trésorerie. Un bénéfice ne dit pas si vous pourrez payer vos factures le mois prochain. Pour le suivi mois par mois, complétez ce modèle avec mon plan de trésorerie.
- Vous pourriez aussi aimer